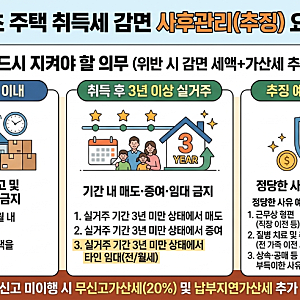
생애최초 취득세 감면은 주택 취득일로부터 3년 이내 실거주 의무를 지키지 않거나, 해당 주택을 매각, 증여, 임대 등 다른 용도로 사용하면 감면받은 세액이 추징됩니다. 특히 3개월 이내 전입 미이행, 3년 미만 실거주 중 매도, 또는 세입자를 들여 임대하는 경우가 대표적인 추징 사유에 해당합니다. 감면 혜택은 평생 실거주를 장려하는 제도이므로, 사후 관리 요건을 위반하면 감면액을 반환해야 합니다.
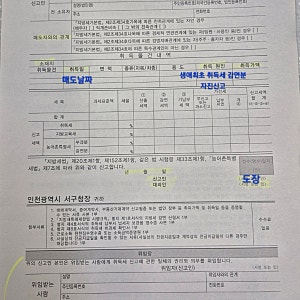
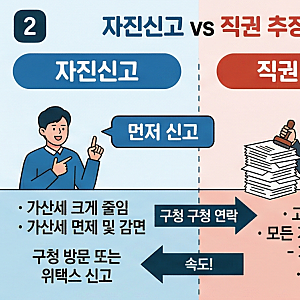
추징 사유 발생 시 자진신고는 가산세를 줄이는 핵심적인 방법입니다. 구청의 직권 추징보다 자진신고를 통해 무신고 가산세를 최대 100%까지 면제받을 수 있으며, 납부지연 가산세도 최소화할 수 있습니다. 자진신고는 사유 발생일로부터 60일 이내에 관할 시·군·구 세무부서에 문의하여 진행하며, 신고 시점이 빠를수록 가산세 감면 혜택이 커집니다.
생애최초 취득세 감면 추징 시에는 감면받은 본세 외에 무신고 가산세와 납부지연 가산세가 부과됩니다. 특히 이자상당액은 기한 내 자진신고를 하더라도 발생할 수 있으므로, 추징 사유 발생 즉시 신고하는 것이 중요합니다. 배우자 간 지분 매각·증여나 기존 임차인 승계 등 일부 예외 규정이 있으나, 이는 취득 당시 법령과 개별 사실관계에 따라 달라질 수 있어 반드시 지자체에 확인해야 합니다.