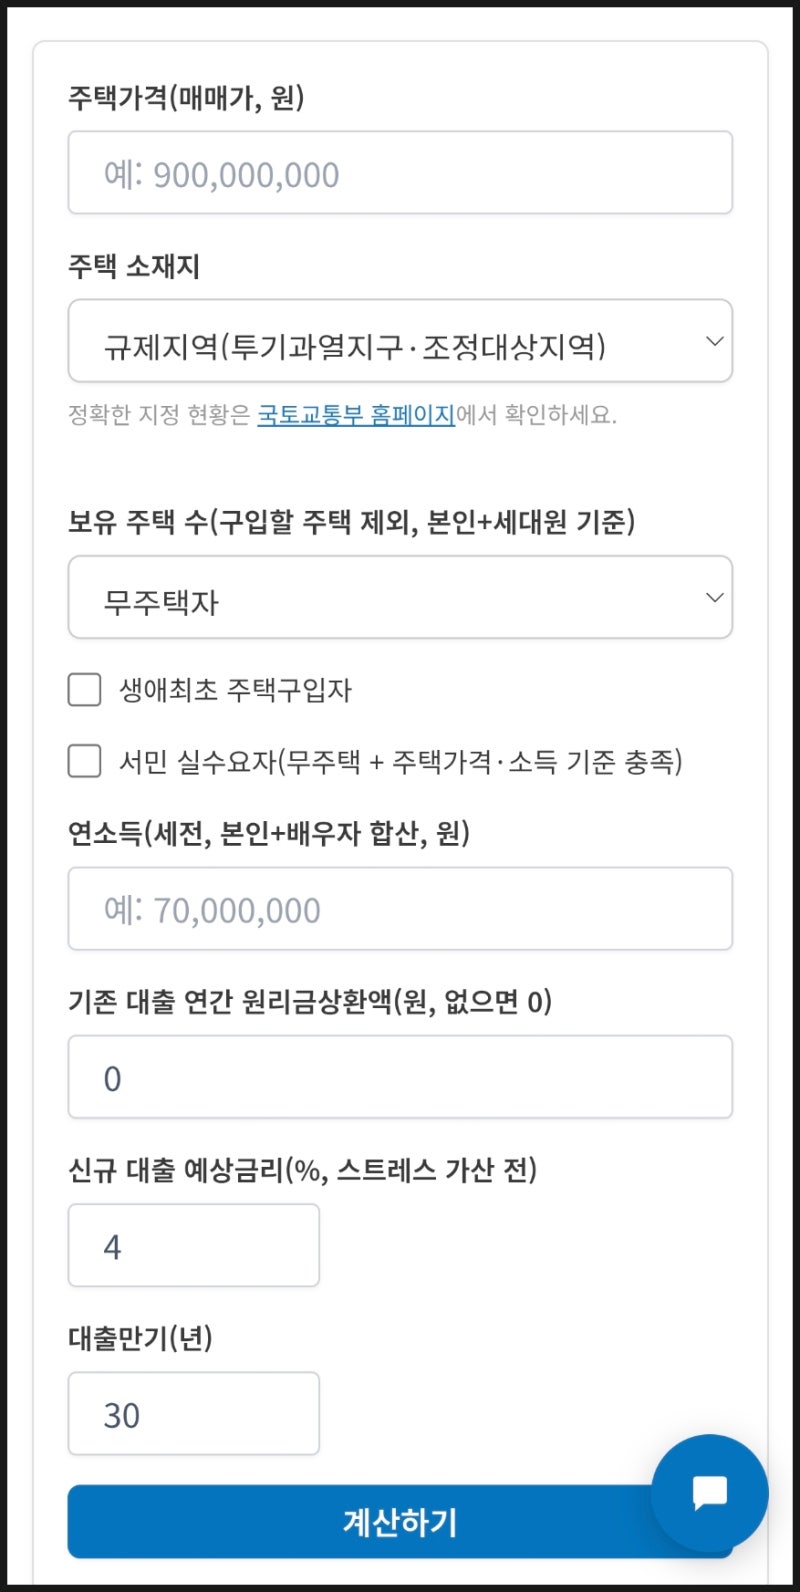
대출계산기는 주택담보대출, 전세자금대출 등 다양한 금융 상품의 금리와 한도를 예측하는 데 중요한 도구로 활용됩니다. 특히 금융감독원 통합 포털이나 은행연합회 소비자포털 공시 자료를 통해 최저 금리를 확인하고, 본인의 연소득과 기존 부채를 입력하여 스트레스 DSR이 반영된 실제 대출 한도와 월 상환액을 산출하는 과정이 중요합니다. 이는 금융당국의 LTV 및 DSR 규제를 정확히 반영하여 오차 없는 대출 가능선을 파악하는 데 필수적입니다.
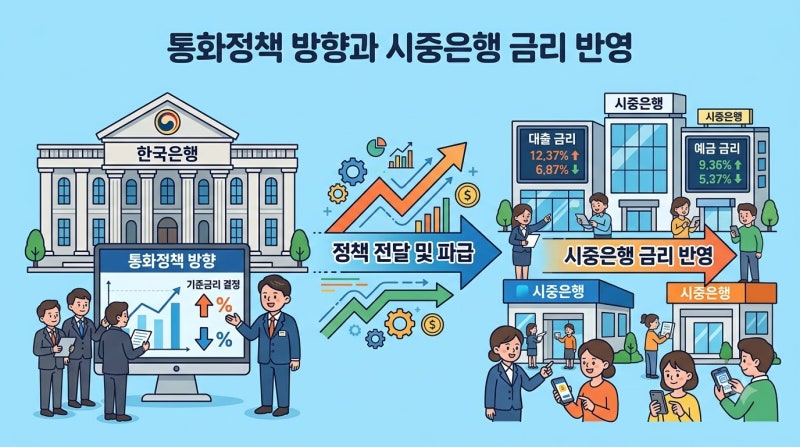
블로거들은 대출계산기 사용 시 주택 매매가와 KB부동산 시세, 세전 연소득, 기존 부채의 연간 원리금 상환액 등 핵심 항목을 정확히 입력해야 한다고 강조합니다. 전세자금대출의 경우 은행별 금리 차이가 월 이자에 큰 영향을 미치므로, 여러 은행의 공시 금리를 비교하는 것이 중요하다고 언급됩니다. 또한, 기준금리 변동이 시중은행 대출 금리에 반영되기까지는 코픽스(COFIX) 산정 시차 등으로 인해 최소 1~2개월의 시간차가 발생할 수 있다는 점도 유의해야 합니다.
대출 상품 선택 시에는 원리금균등상환과 원금균등상환 방식에 따른 월 납입액 변동을 비교하고, 대출 만기에 따른 월 상환액 변화도 함께 고려하는 것이 현명합니다. 특히 스트레스 DSR 적용으로 인한 한도 축소 효과를 사전에 시뮬레이션하여 예상치 못한 상황에 대비하는 것이 중요합니다. 이러한 정보들을 바탕으로 본인에게 가장 유리한 대출 조건을 신중하게 선택하는 것이 필요합니다.