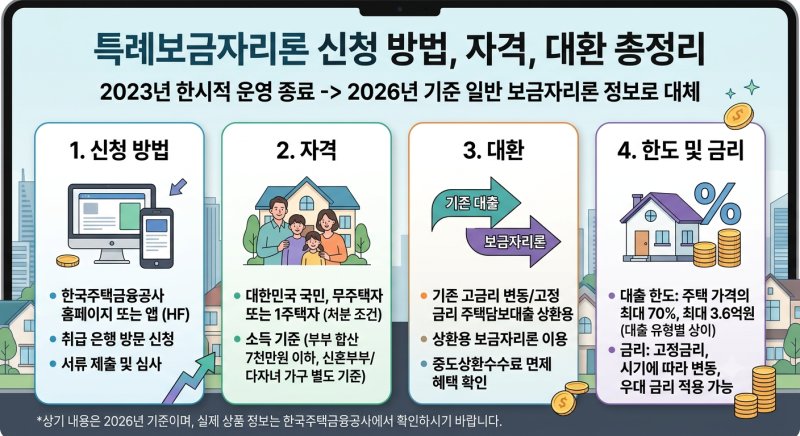
보금자리론 대환은 기존 주택담보대출을 낮은 고정금리로 전환하려는 수요가 증가하며 주목받고 있습니다. 한시적으로 운영되었던 특례보금자리론은 현재 신규 신청이 불가능하며, 일반 보금자리론을 통해 대환 가능 여부를 확인해야 합니다. 이는 대출 실행일부터 만기까지 고정금리가 적용되어 금리 변동 위험을 줄일 수 있는 장점 때문입니다.
실제 블로그 후기에서는 보금자리론 대환이 기존 변동금리 대출의 부담을 줄이는 효과적인 방법으로 평가됩니다. 다만, 모든 대출이 대환 가능한 것은 아니며, 소유권이전등기 접수일로부터 3개월 경과, 기존 대출 채무자와 신청자 동일 등 까다로운 조건을 충족해야 합니다. 특히 대환 시 여윳돈을 추가로 마련할 수 없다는 점은 미리 인지해야 할 부분입니다.
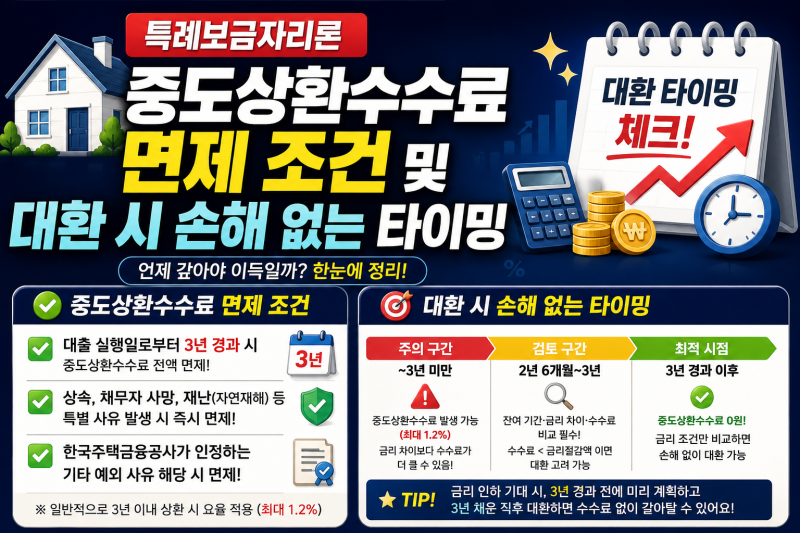
대환을 고려한다면 부부합산 소득, 주택가격, 신용점수 등 기본 자격 요건을 면밀히 확인해야 합니다. 또한, 청년미래보금자리론의 경우 아직 대환 가능 여부가 확정되지 않았으므로, 출시 전 세부 시행 기준을 확인하는 것이 중요합니다. 기존 대출의 중도상환수수료 발생 여부도 반드시 점검해야 합니다.