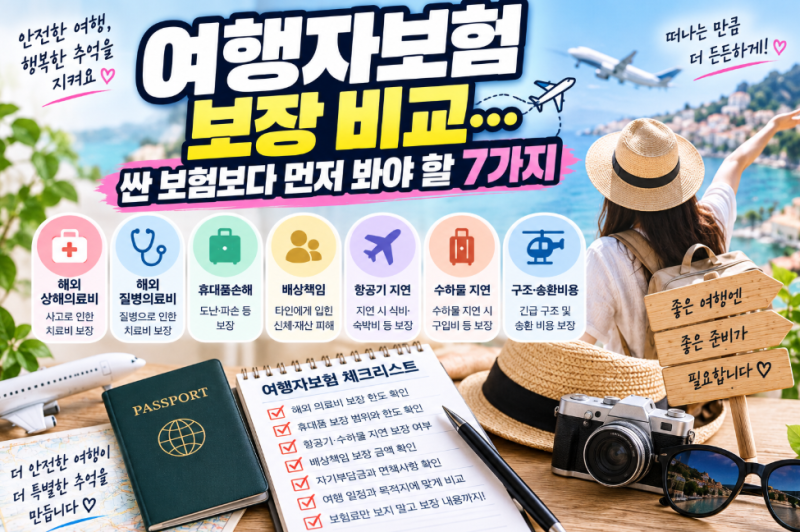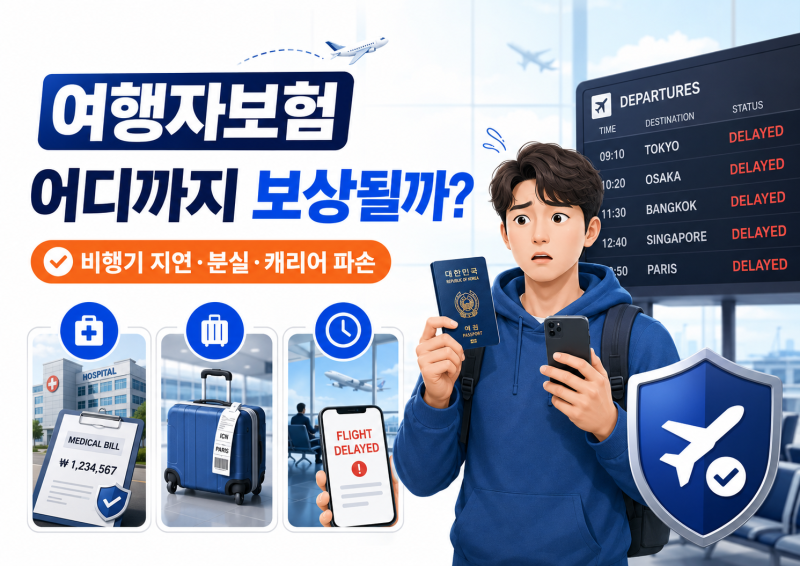
해외여행자보험은 출국 전 필수 준비물로 인식되며, 저렴한 보험료로 다양한 위험에 대비할 수 있어 많은 여행객이 선택하고 있습니다. 특히 2026년 금융감독원의 지속적인 소비자 안내처럼, 단순히 가격 비교를 넘어 보상 범위와 특약 구성의 중요성이 강조되고 있습니다. 여행 중 발생할 수 있는 상해, 질병 치료비는 물론 휴대품 손해, 배상책임 등 예상치 못한 사고에 대비하는 단기 보험의 성격을 가집니다.
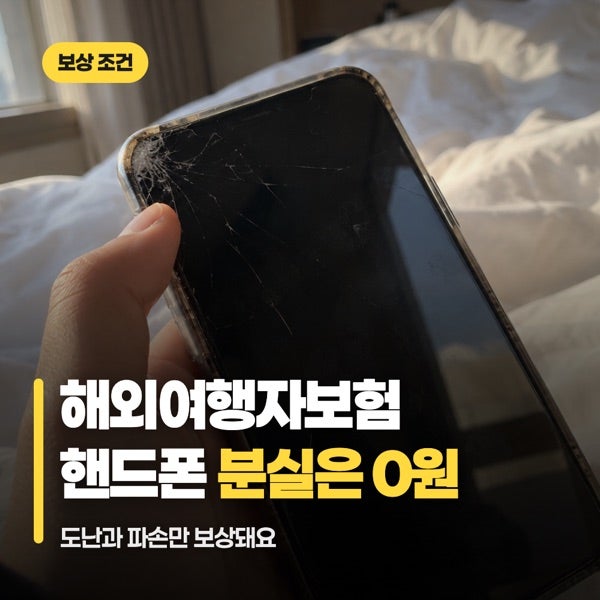
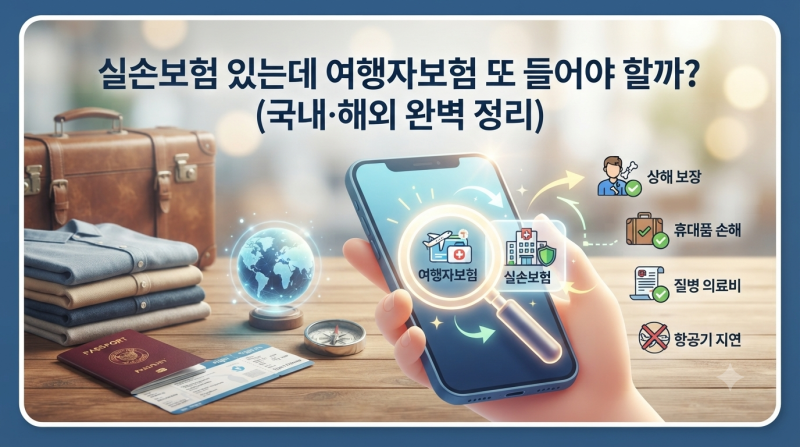
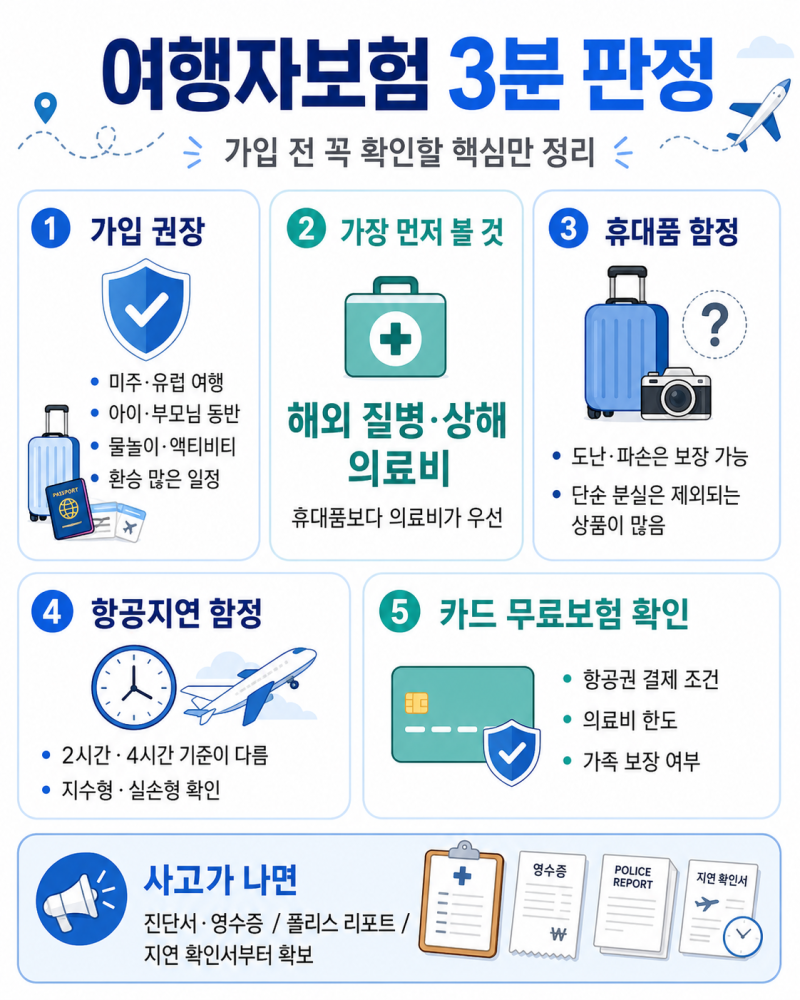
실손보험과 여행자보험의 가장 큰 차이는 해외 현지 의료비 보상 여부에서 나타납니다. 국내 실손보험은 약관상 국내 의료기관에서 발생한 의료비를 기준으로 하기에 해외 병원비 청구가 어렵습니다. 반면 여행자보험은 해외 의료비 담보를 통해 현지 치료비를 보상하며, 이는 나라별로 상이한 고액의 병원비 부담을 줄이는 중요한 역할을 합니다. 또한, 휴대품 도난 및 파손, 항공기 지연 등 여행 특유의 위험 보장 여부도 두 보험의 주요한 차이점입니다.
여행자보험 가입 전에는 이미 가입된 보험의 보장 내용을 확인하고, 신용카드에 포함된 무료 여행자보험의 한도와 조건을 살펴보는 것이 현명합니다. 특히 해외여행 시에는 여행 목적지와 기간에 맞는 담보를 선택하는 것이 중요하며, 휴대품 분실과 도난의 보상 기준이 다르므로 약관을 꼼꼼히 확인해야 합니다. 사고 발생 시에는 증빙 서류를 철저히 준비하여 원활한 보험금 청구를 진행하시기 바랍니다.