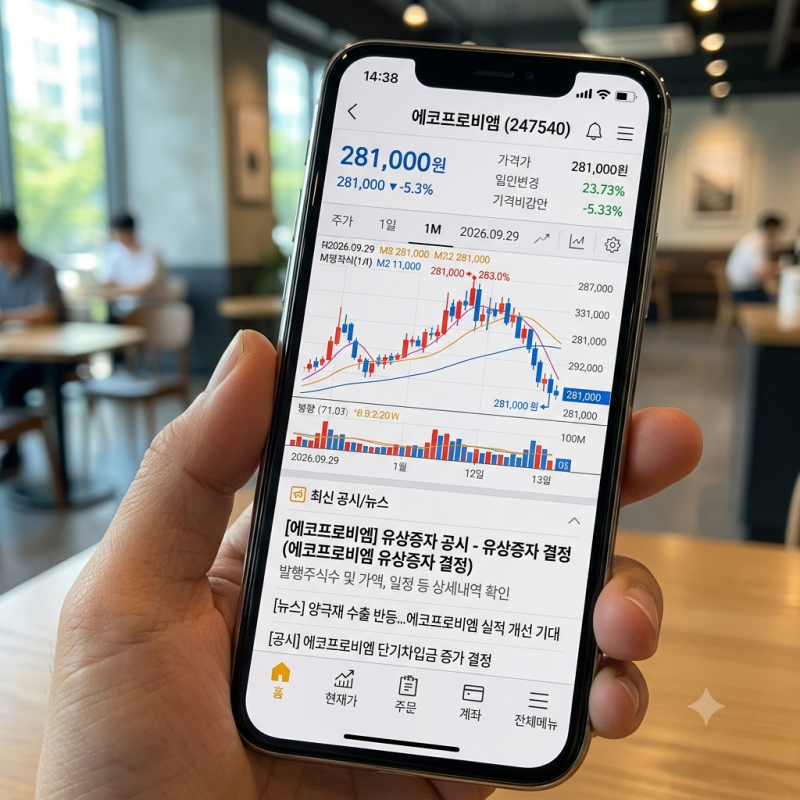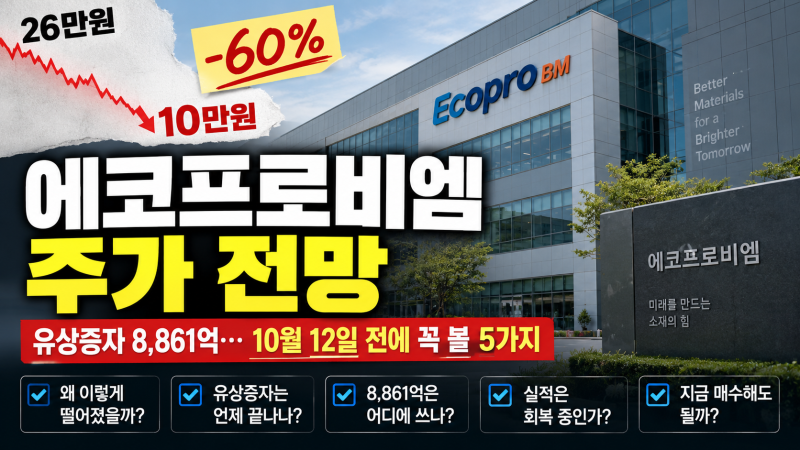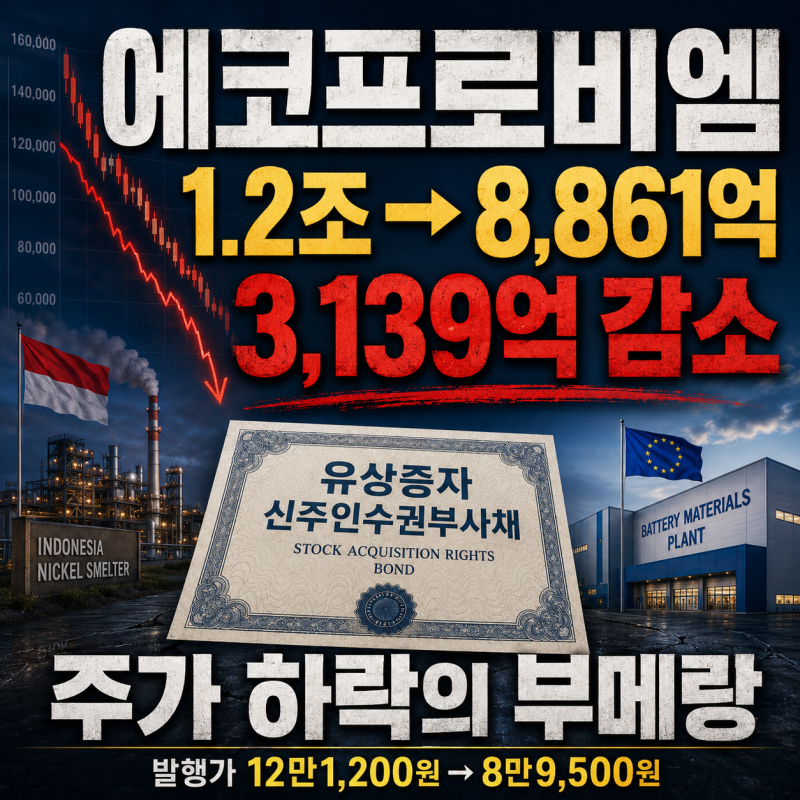
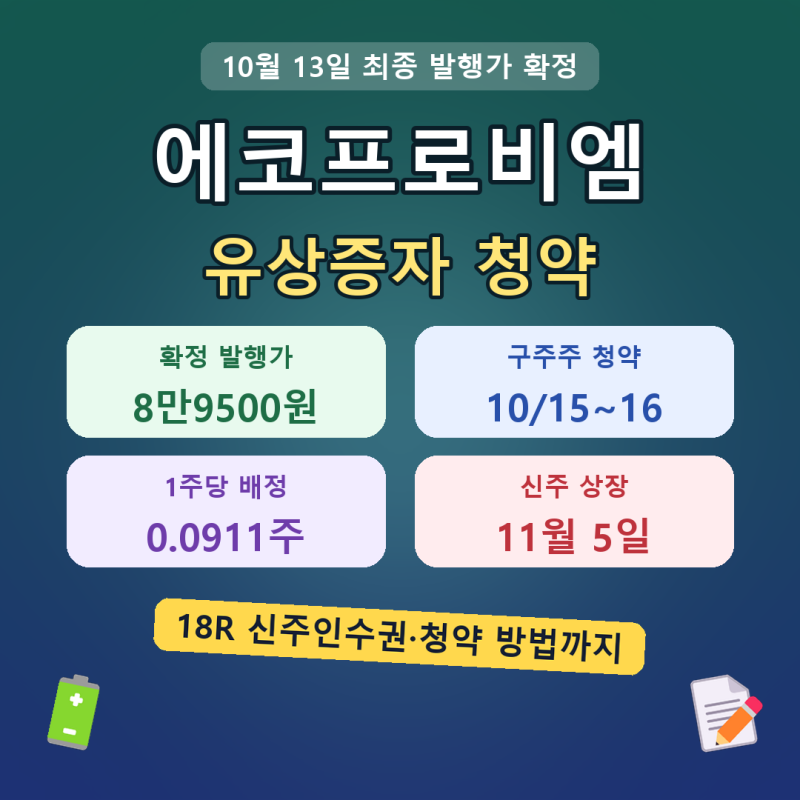
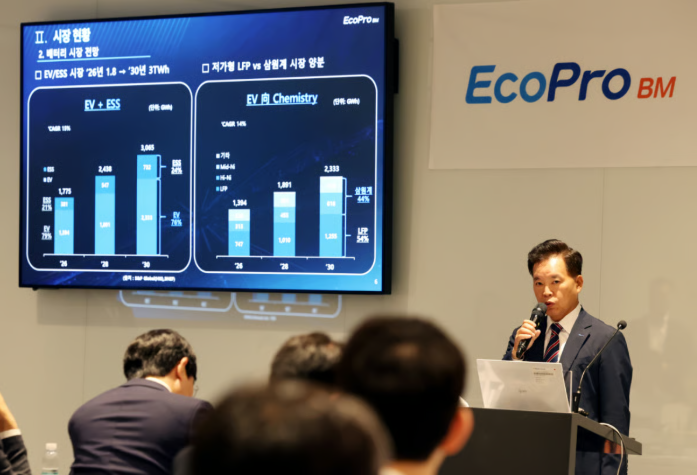
에코프로비엠이 당초 목표했던 1조 2천억 원보다 약 26% 축소된 8,861억 원 규모의 유상증자를 확정했습니다. 이는 1차 발행가액이 주당 8만 9,500원으로 결정되면서 발행 주식 수는 그대로 유지한 채 조달 금액이 줄어든 결과입니다. 특히 인도네시아 니켈 제련소 지분 투자는 유지되었으나, 국내 투자 재원이 2,850억 원가량 줄어든 것으로 파악됩니다.
블로거들 사이에서는 이번 유상증자 규모 축소의 배경에 대한 다양한 분석이 이어지고 있습니다. 일부에서는 유상증자 발표 이후 주가 하락이 발행가액에 영향을 미쳤다고 분석하며, 전기차 수요 둔화와 2분기 실적 부진이 복합적으로 작용했다고 진단합니다. 반면, 회사가 니켈 원가 확보를 위한 핵심 투자처는 지켰다는 점에 주목하며 향후 사업 방향성을 가늠하는 시각도 존재합니다.
과거 2026년 9월 당시 블로그 내용에 따르면, 유상증자 발표 직전 주가가 15만 원대였으나 9월 초 11만 원 안팎으로 하락하면서 발행가액이 낮아진 바 있습니다. 블로그에서는 주가 하락이 조달 금액 감소로 이어져 투자 재원 부족 및 추가 자금 조달 부담으로 이어질 수 있다는 우려와 함께, 헝가리 신공장 및 인도네시아 니켈 투자 등 주요 사업 계획에 미칠 영향에 대한 심층적인 분석을 제시하고 있습니다.