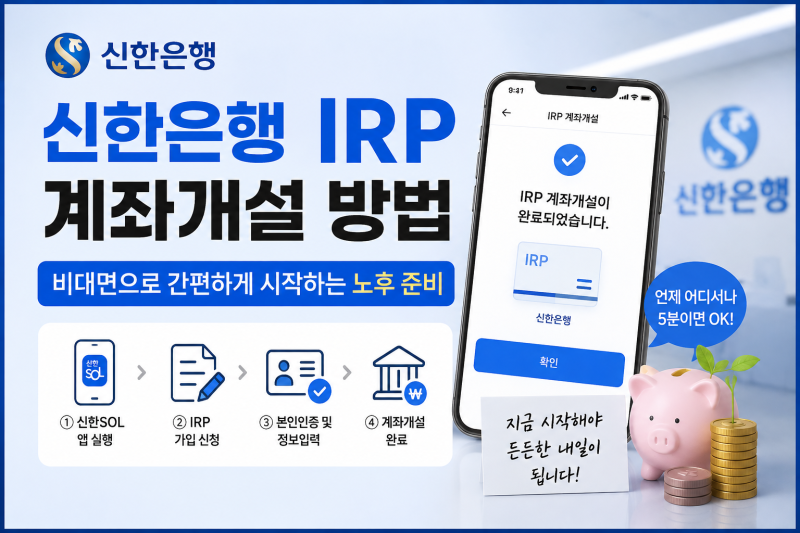


신한은행 IRP 계좌를 통한 퇴직금 수령은 퇴직자들이 가장 궁금해하는 금융 정보 중 하나입니다. 퇴직금을 IRP 계좌로 이전받아 운용하거나 인출하는 과정에서 발생하는 세금 문제와 효율적인 수령 방법에 대한 관심이 높습니다. 특히 퇴직소득세 이연 효과와 연금 수령 시 세제 혜택 등 절세 전략에 대한 정보는 퇴직을 앞둔 이들에게 필수적인 고려 사항으로 부각되고 있습니다. 신한은행 앱을 통한 간편한 해지 및 수령 절차도 중요한 특징으로 꼽힙니다.
블로거들은 신한은행 IRP 계좌 개설부터 퇴직금 수령까지의 구체적인 절차를 상세히 공유하고 있습니다. 일부는 퇴직금을 IRP 계좌로 이전하면 당장 세금이 부과되지 않는 이연퇴직소득세의 장점을 강조하며, 이를 통해 세전 금액 전체를 운용하여 수익을 극대화할 수 있다고 설명합니다. 반면, IRP 해지 시 발생하는 기타소득세나 퇴직소득세에 대한 주의를 환기하며, 개인의 납입 여부에 따라 세금 부담이 달라질 수 있음을 지적하기도 합니다. 일시금과 연금 수령 방식에 따른 세금 차이도 중요한 논점으로 다뤄집니다.
퇴직금을 신한은행 IRP 계좌로 수령할 계획이라면, 퇴사 전 미리 IRP 계좌를 개설해두는 것이 신속한 처리에 도움이 됩니다. 또한, 퇴직금을 IRP 계좌로 받은 후 바로 인출하지 않고 연금으로 전환하여 수령하면 세금 부담을 크게 줄일 수 있습니다. 본인의 퇴직금 규모와 향후 자금 활용 계획을 고려하여 일시금과 연금 수령 중 어떤 방식이 더 유리할지 신중하게 판단하는 것이 중요합니다. 구체적인 세금 계산과 절세 전략은 전문가와 상담하여 결정하는 것이 현명합니다.