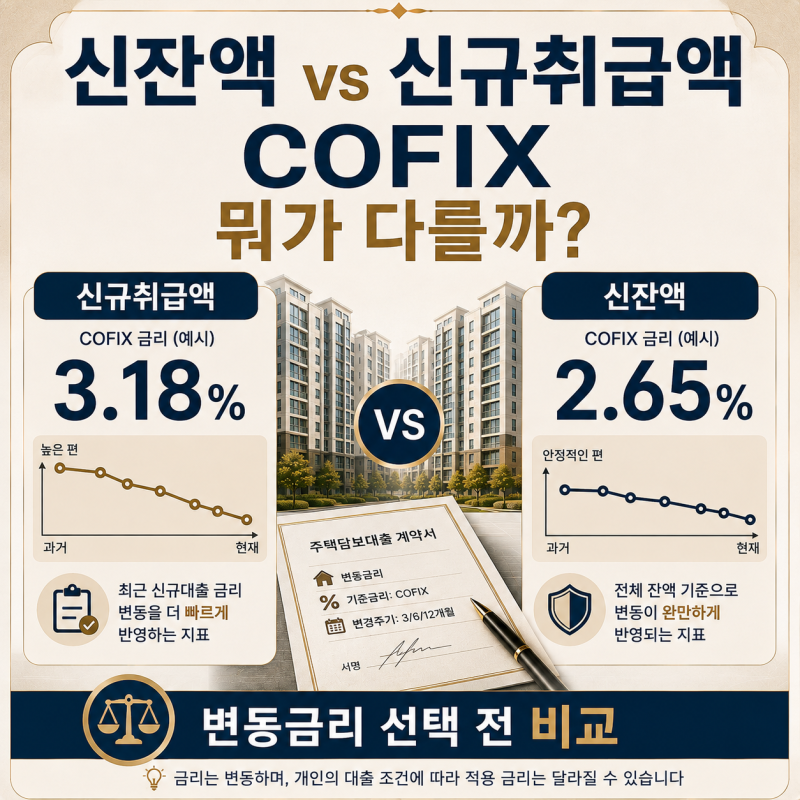
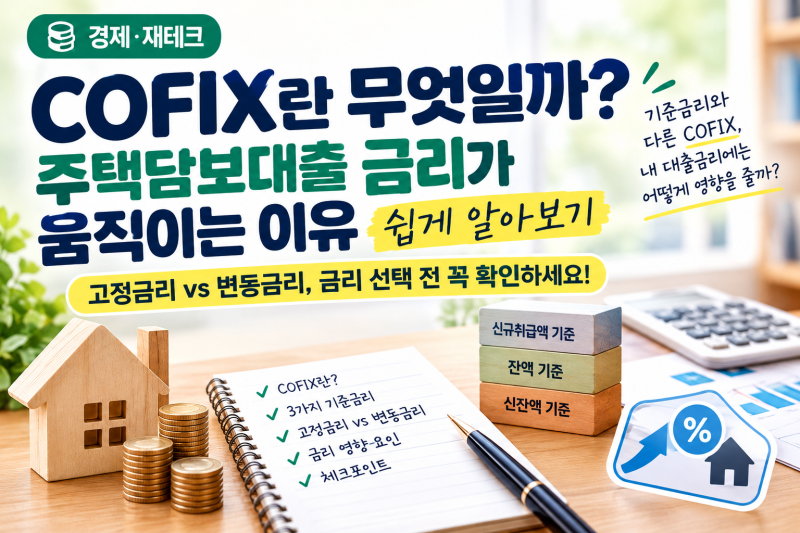
신잔액기준 COFIX는 은행의 자금 조달 비용을 나타내는 지표 중 하나로, 기존 잔액기준 COFIX보다 더 다양한 조달 자금을 포함하여 변동 폭이 작고 낮은 금리를 형성하는 경향이 있습니다. 이는 주택담보대출(주담대) 변동금리 산정 시 중요한 기준으로 활용되며, 시장금리 변화에 비교적 완만하게 반응하는 특성을 가집니다. 특히 금리 상승기에는 신규 취급액 COFIX보다 천천히 상승하고, 금리 하락기에도 하락 속도가 느리게 반영됩니다.
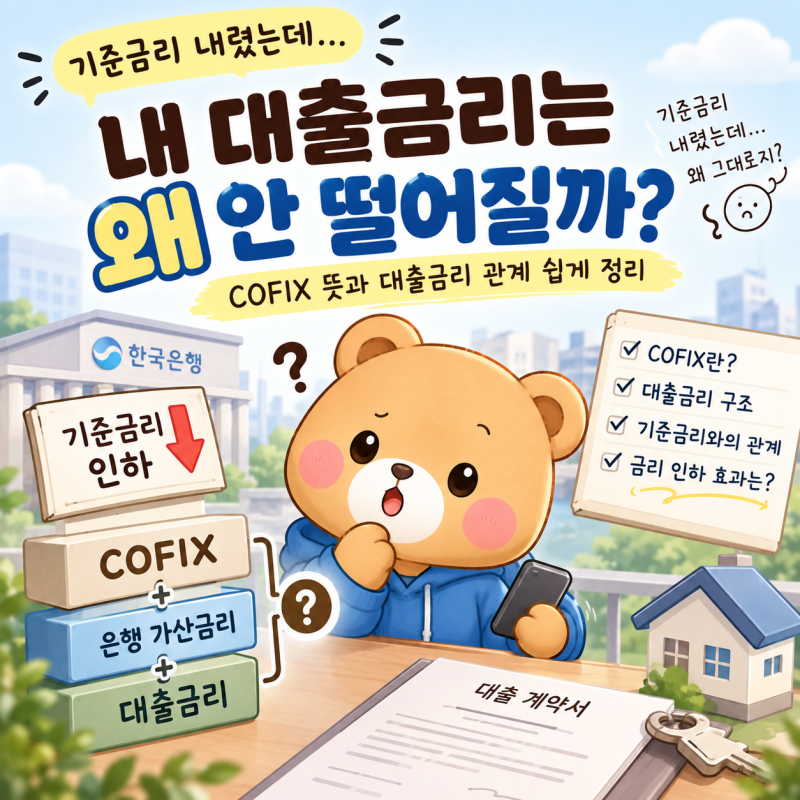
일부 블로거들은 신잔액기준 COFIX가 신규 취급액 COFIX보다 낮은 경우가 많아 대출 금리도 낮을 것이라고 예상하지만, 실제 대출 금리는 COFIX 외에 가산금리와 우대금리가 더해져 결정됩니다. 따라서 신잔액기준 COFIX가 낮더라도 은행의 가산금리 정책이나 개인의 신용도, 거래 조건 등에 따라 최종 대출 금리는 달라질 수 있습니다. 또한, 대출 상품마다 기준금리 적용 방식과 금리 재산정일이 다르므로, COFIX 수치만으로 대출 금리를 단정하기 어렵다는 의견도 존재합니다.
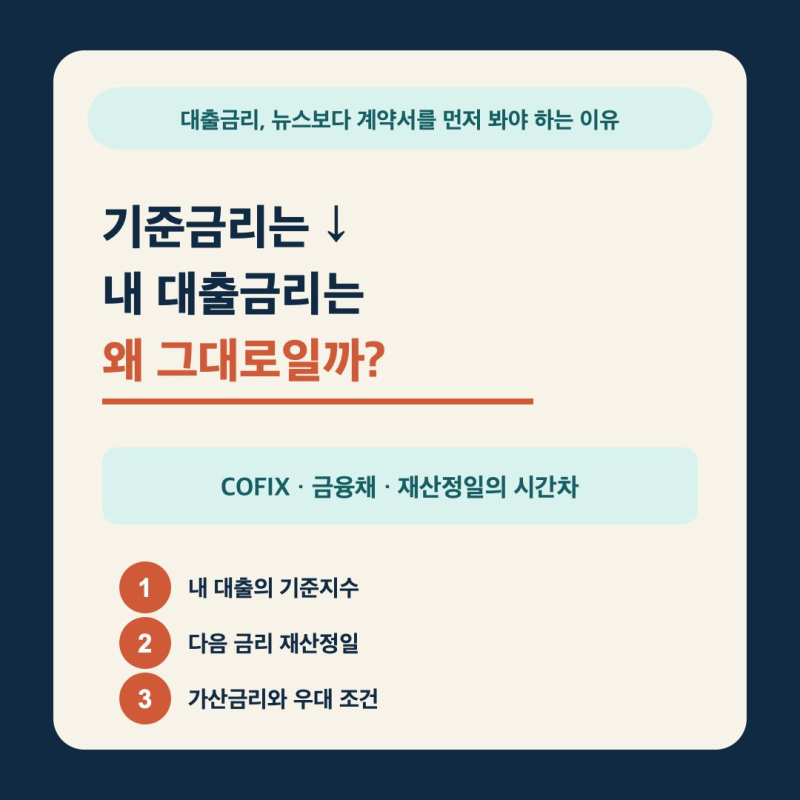
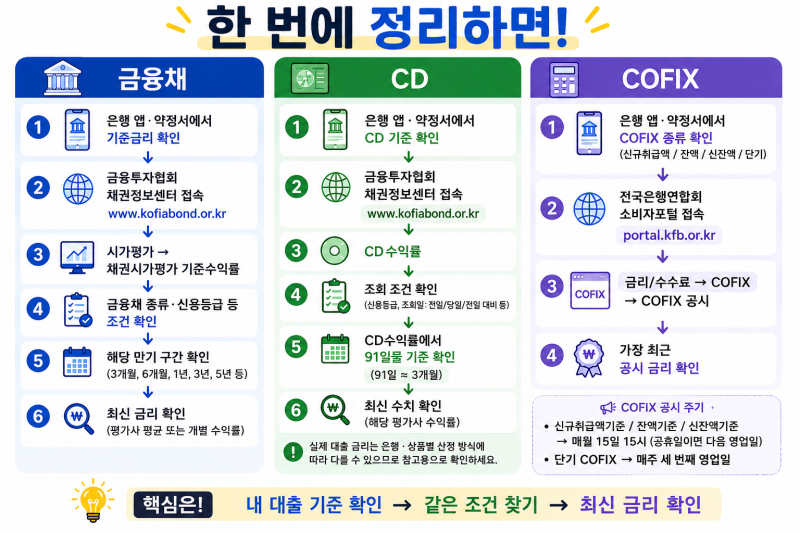
주택담보대출을 고려할 때는 신잔액기준 COFIX의 특성을 이해하고, 자신의 대출 계약서에 명시된 기준금리, 가산금리, 우대금리 조건을 꼼꼼히 확인하는 것이 중요합니다. 특히 금리 변동 주기가 언제인지, 그리고 다음 금리 재산정일이 언제인지 파악하여 시장금리 변화에 따른 대출 이자 변동 가능성을 미리 예측하는 것이 현명합니다. 은행연합회 소비자포털에서 최신 COFIX 수치를 확인하고, 대출 상품별 기준금리 적용 방식을 비교하여 자신에게 유리한 조건을 선택하는 것이 필요합니다.