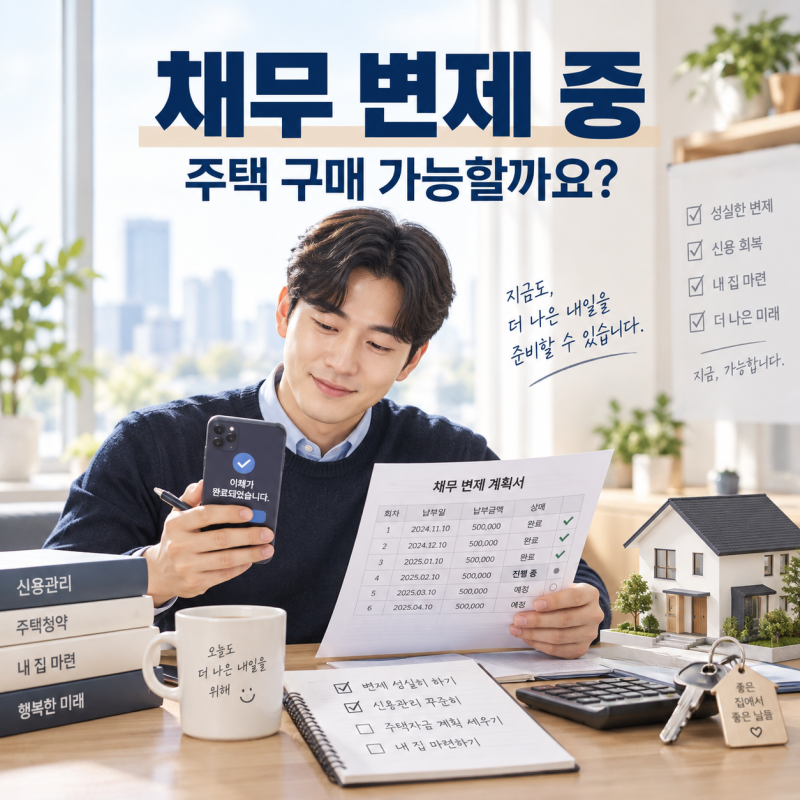
신용회복 중인 상태에서 주택담보대출을 알아보는 이들이 늘고 있습니다. 특히 정부 지원 정책 대출인 디딤돌대출과 보금자리론의 신청 가능 여부에 대한 관심이 높습니다. 신용회복위원회 개인워크아웃을 성실히 변제 중이거나 완제한 경우에도 주택 구매를 위한 자금 마련에 어려움을 겪는 사례가 많습니다. 이는 신용회복지원 정보가 한국신용정보원에 등록되어 있기 때문이며, 해당 정보가 삭제되지 않는 한 정책 대출 신청이 제한될 수 있습니다.
블로거들의 분석에 따르면, 신용회복 진행 중에는 디딤돌대출과 보금자리론 모두 신청이 쉽지 않다고 합니다. 디딤돌대출은 NICE CB 점수 350점 이상과 함께 한국신용정보원의 신용정보관리규약에 따른 신용회복지원 신청 및 등록 정보가 없어야 합니다. 보금자리론 역시 신용회복 등록 중에는 신청이 불가하다는 점을 명시하고 있습니다. 성실상환 기간이 길더라도 한국신용정보원에 어떤 정보가 등록되어 있느냐가 대출 가능 여부를 결정하는 중요한 기준이 됩니다.
따라서 신용회복 중 주택담보대출을 고려한다면, 신용회복 완제 후 신용정보가 어떻게 정리되었는지 먼저 확인하는 것이 필수적입니다. 또한, 대출 실행 시 신용점수가 일시적으로 하락할 수 있으나, 이는 연체와는 다른 개념이므로 불필요한 걱정은 피해야 합니다. 주택담보대출 연체 위기에 처했다면 경매 전 상환 유예나 신용회복위원회의 채무조정 특례 등 구제 제도를 적극적으로 활용하는 것이 중요합니다.