
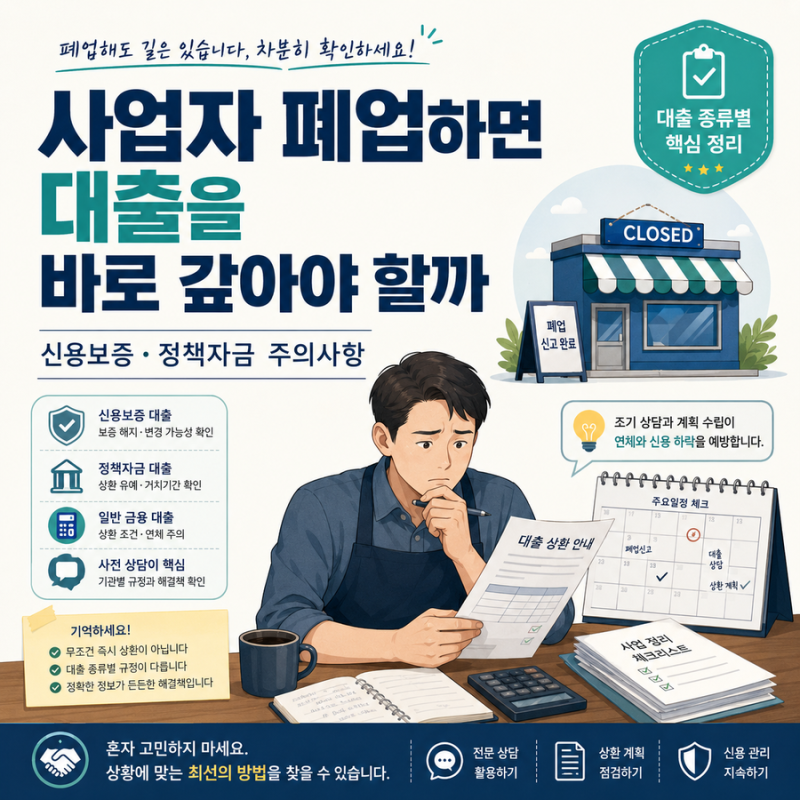
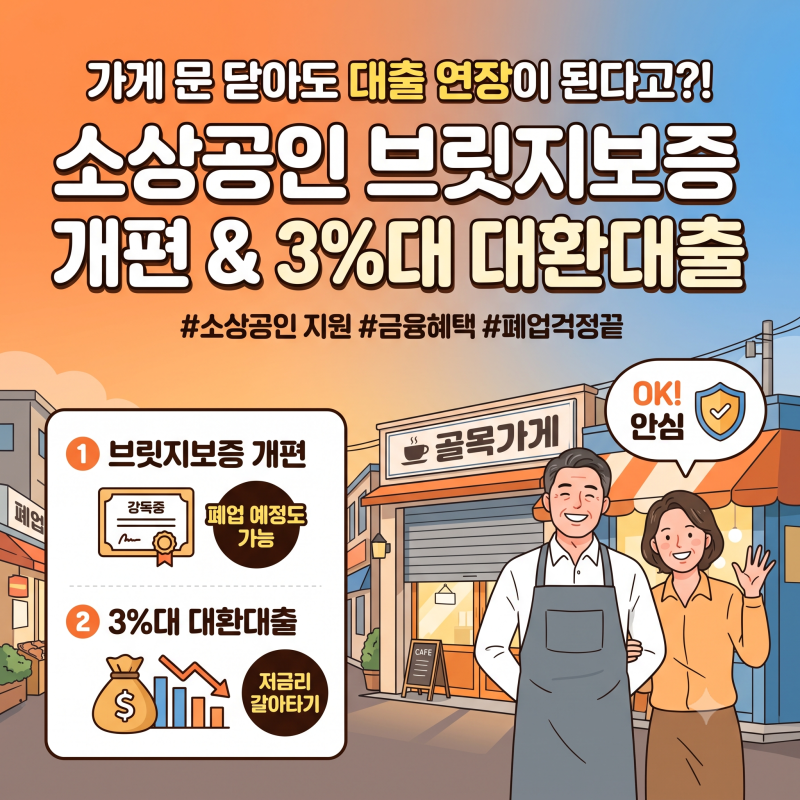
사업자 폐업 시 대출 상환에 대한 불안감이 큰 가운데, 신용보증재단 대출의 폐업 후 처리 방식이 주목받고 있습니다. 폐업 신고만으로 모든 대출이 즉시 상환되는 것은 아니며, 대출의 종류와 약정 조건에 따라 상환 여부가 달라집니다. 특히 소상공인을 위한 브릿지보증 개편안은 폐업 후에도 대출 만기를 연장하고 분할 상환할 수 있도록 지원하여, 자영업자들의 부담을 덜어주고 있습니다.
실제 블로그 후기들을 살펴보면, 폐업 후 대출 상환에 대한 막연한 두려움과 달리, 신용보증재단 보증부 대출의 경우 은행과 재단 모두 확인이 필요하며 보증기한은 별개로 관리된다는 점이 강조됩니다. 또한, 브릿지보증을 통해 폐업 후에도 기존 사업자 대출의 보증을 개인 보증으로 전환하여 상환 기간을 연장할 수 있다는 점이 긍정적인 반응을 얻고 있습니다. 다만, 대출 종류별로 상환 방식과 조건이 상이하므로 개별 대출 계좌별로 확인하는 것이 중요합니다.
폐업을 고민하는 사업자라면, 대출기관에 미리 연락하여 폐업 시 처리 방안, 통지의무, 만기 연장 및 분할 상환 가능성을 확인하는 것이 가장 안전한 방법입니다. 특히 연 7% 이상의 고금리 대출을 이용 중인 경우, 정부 지원 프로그램을 통해 3~4%대의 저금리로 대환할 수 있는 기회를 적극적으로 알아보는 것이 현명합니다. 혼자 고민하기보다는 관할 지역신용보증재단에 문의하여 정확한 정보를 얻는 것이 중요합니다.