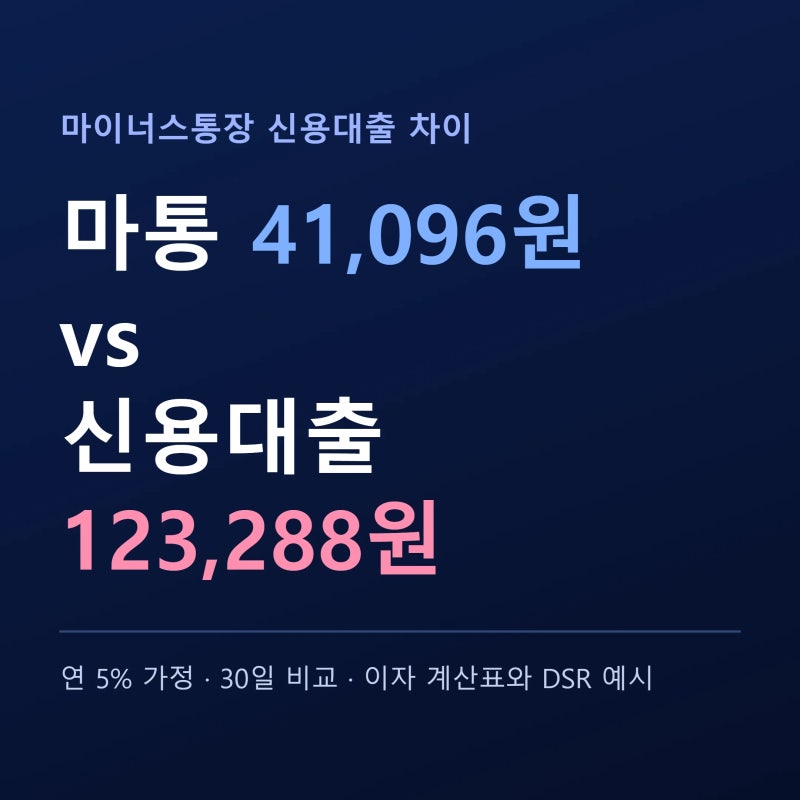
신용대출 한도 계산은 단순히 연봉에 비례하는 것이 아니라 DSR(총부채원리금상환비율) 40% 규제와 연소득 제한 등 여러 복합적인 요인에 의해 결정됩니다. 특히 2025년 6월 28일부터는 전 금융권 신용대출 합계가 연소득 이내로 제한되어, 다른 대출이 없는 직장인의 경우 DSR보다 이 연소득 규제에 먼저 한도가 막히는 경우가 많습니다. 다만 연소득 3,500만 원 이하인 차주는 이 제한에서 제외됩니다.
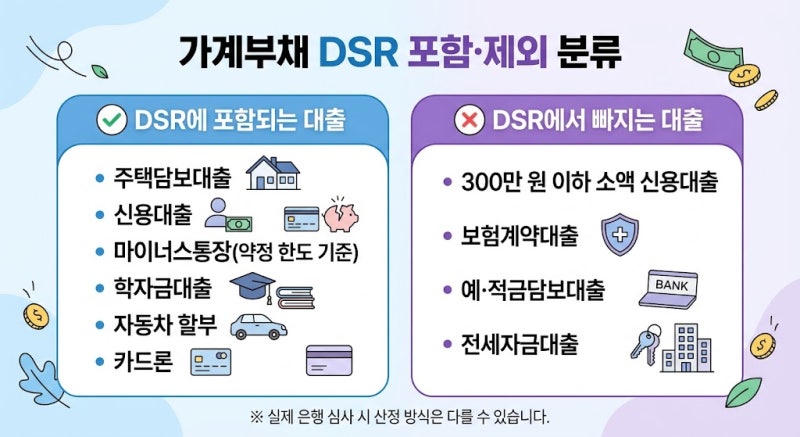
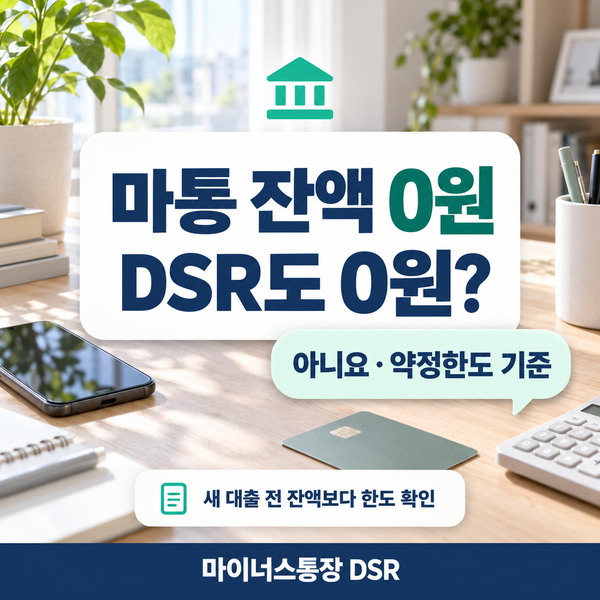
대출 계산기에서 예상한 한도와 실제 은행 승인액이 다른 이유는 스트레스 DSR과 기존 대출 여부 때문입니다. 스트레스 DSR은 금리 인상 가능성을 반영하여 가상의 높은 금리로 DSR을 재계산하며, 총 대출이 1억 원을 넘는 차주에게 적용됩니다. 또한, 기존 신용대출이나 마이너스통장이 있다면 그 상환액까지 DSR 계산에 포함되어 신규 대출 한도가 줄어들 수 있습니다. 1금융권은 DSR 40%, 2금융권은 50%가 상한선입니다.
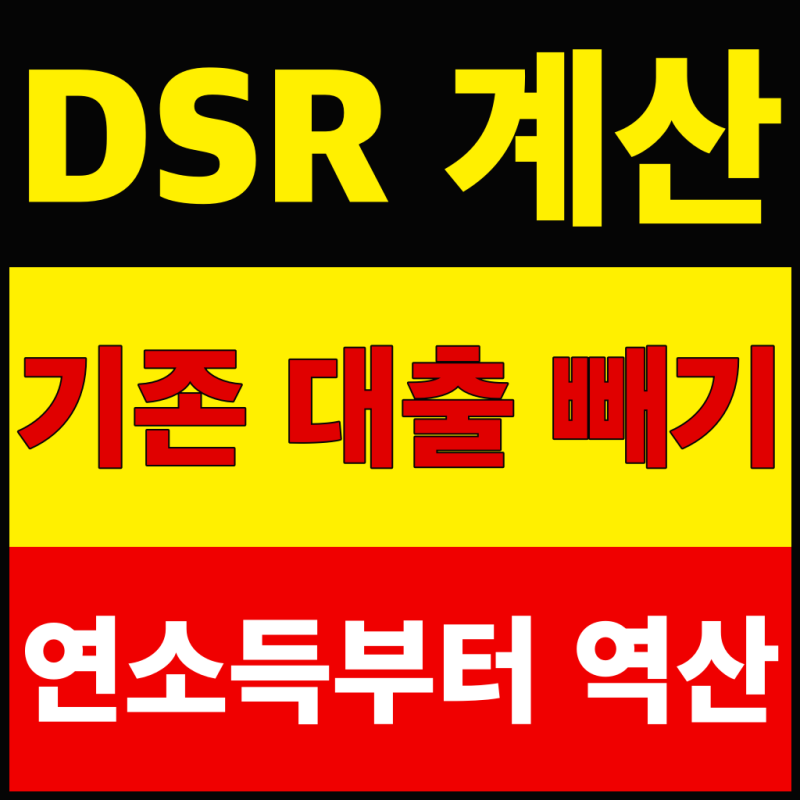
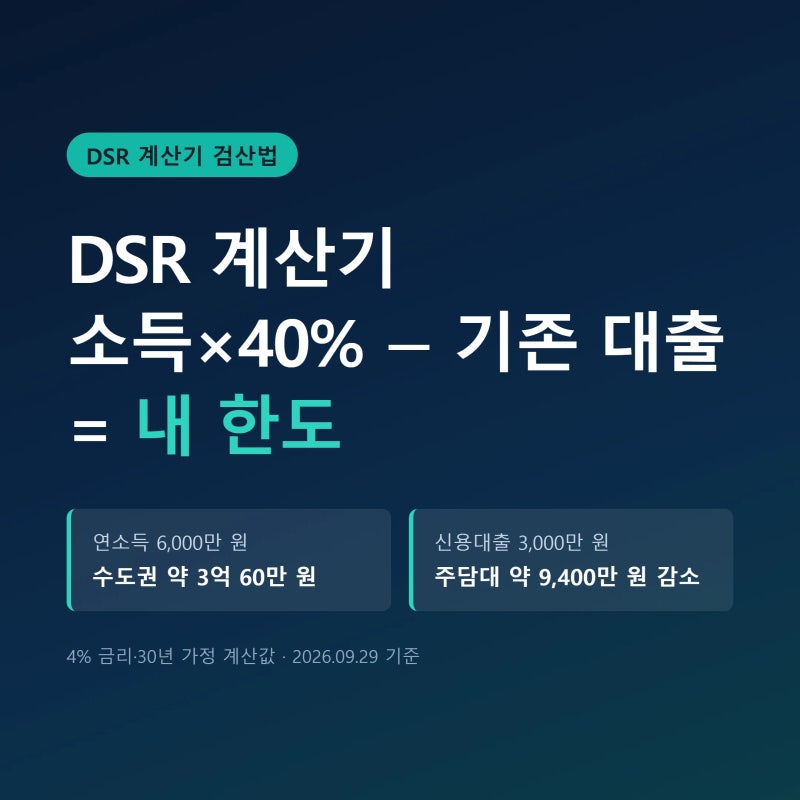
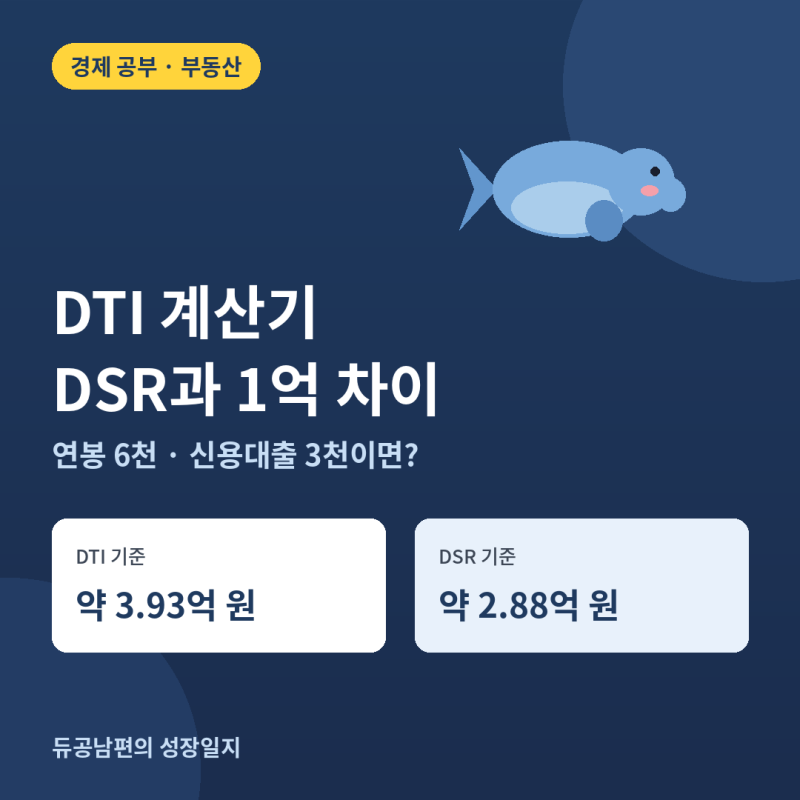
정확한 신용대출 한도를 가늠하기 위해서는 연소득에서 DSR 규제 비율을 곱해 연간 상환 가능 원리금을 구하고, 여기서 기존 대출의 연간 원리금 상환액을 제외하는 것이 중요합니다. 만기를 길게 설정할수록 연간 원리금 부담이 줄어들어 한도가 커질 수 있으나, 신용대출의 산정만기는 5년으로 고정되어 DSR에 미치는 영향이 큽니다. 은행 앱이나 계산기를 활용하여 만기와 금리를 바꿔가며 예상 한도를 확인하는 것이 현명합니다.