
신용대출은 주택이나 자동차 같은 담보 없이 개인의 신용도와 상환 능력을 바탕으로 실행되는 금융 상품입니다. 특히 직장인의 경우 소득과 재직 기간이 대출 심사에서 중요한 요소로 작용하며, 금융기관마다 심사 기준과 상품 조건이 달라 특정 상품을 추천하기보다는 기본적인 조건과 한도, 금리 결정 요소를 이해하는 것이 중요합니다. 많은 블로거들이 신용대출을 알아볼 때 재직 기간, 소득, 신용점수, 기존 대출 여부, 상환 능력 등을 종합적으로 고려해야 한다고 강조하고 있습니다.
블로그 후기들을 살펴보면, 신용대출 한도 조회 자체가 신용점수에 직접적인 영향을 미치지 않는다는 점을 강조하는 의견이 있습니다. 2011년 10월부터 신용조회 기록은 개인 신용평점 산정에 반영되지 않도록 제도가 변경되었기 때문입니다. 그러나 실제 대출 실행 여부와 소득 대비 부채 규모, 단기간 내 여러 건의 대출 실행은 신용평가에 불리하게 작용할 수 있다는 점을 지적하며, 조회 횟수보다 실제 대출 실행과 상환 계획이 중요하다고 조언합니다. 또한 시중은행과 인터넷은행의 금리 및 한도 조건이 다를 수 있으므로, 은행연합회 소비자포털에서 공시금리를 비교하고 개별 은행의 실제 적용금리를 확인하는 것이 현명하다고 설명합니다.
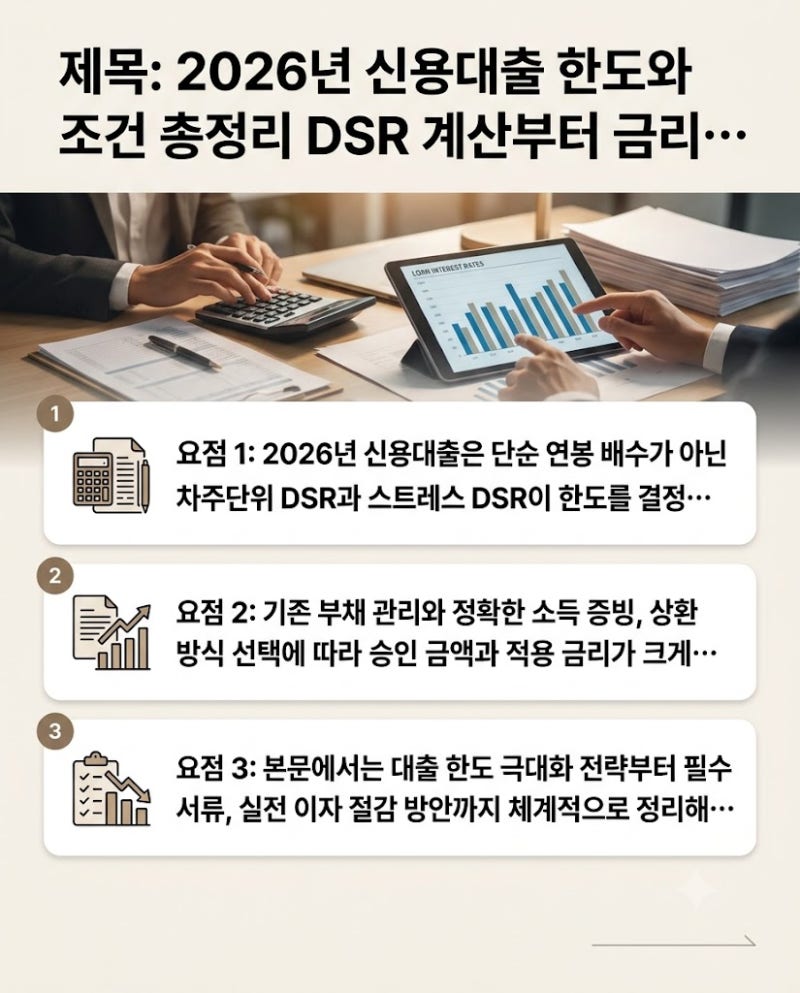
많은 블로거들이 연봉만큼 대출 한도가 나오지 않는 이유로 스트레스 DSR(총부채원리금상환비율)을 제대로 이해하지 못하는 경우를 꼽습니다. 또한 기존 대출이 많거나 소득이 충분하더라도 금융기관의 심사 기준에 따라 추가 대출 가능 금액이 제한될 수 있습니다. 따라서 대출을 알아보기 전 자신의 재직 기간, 연소득, 신용점수, 기존 부채 현황 등을 정확히 파악하고, 각 금융기관의 상품별 조건을 꼼꼼히 비교하여 자신에게 가장 유리한 조건을 찾는 것이 중요합니다.