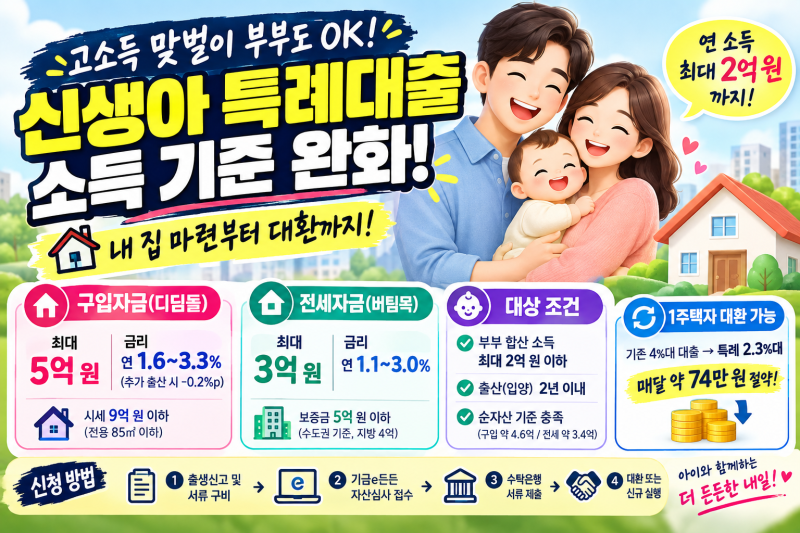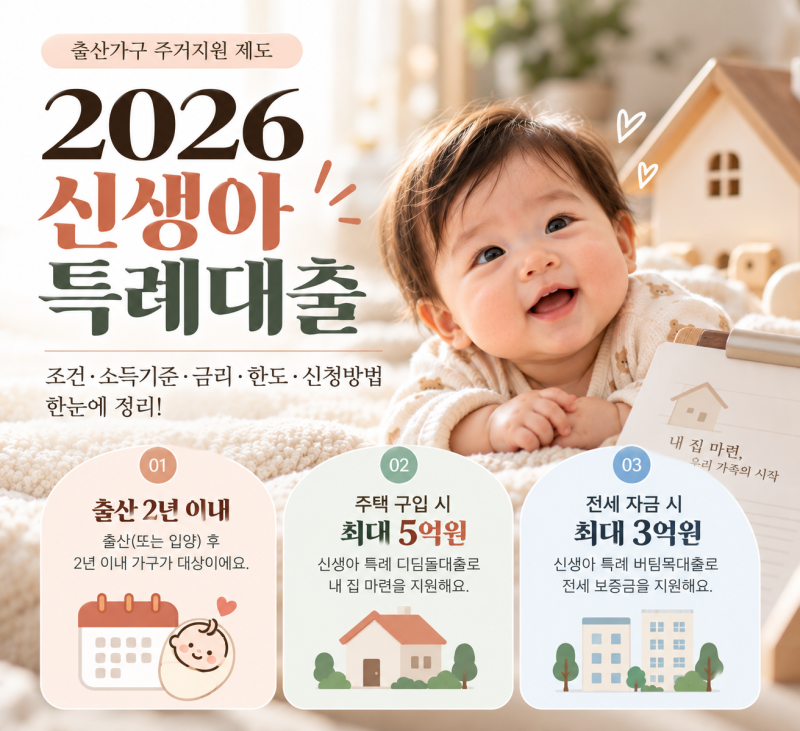
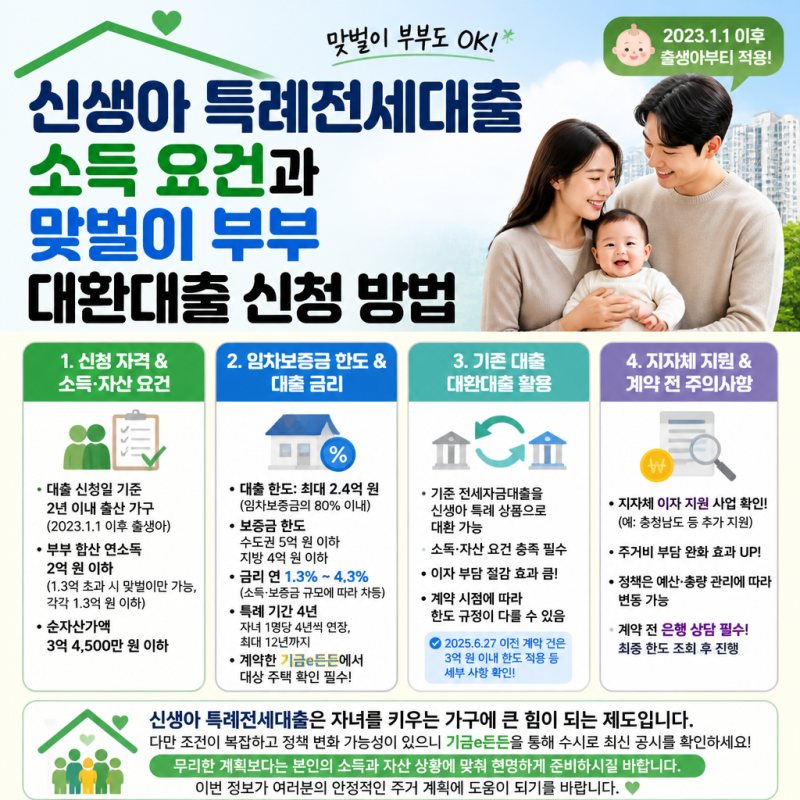
신생아특례대출은 출산 가구의 주거 안정을 지원하기 위해 정부가 제공하는 정책 금융 상품입니다. 특히 2026년에는 소득 기준이 부부 합산 최대 2억 원으로 대폭 완화되었으며, 주택 구입 시 최대 5억 원, 전세 시 최대 3억 원까지 대출이 가능합니다. 시중 금리 대비 파격적인 1%대 금리 혜택과 추가 출산 시 우대금리 및 특례 기간 연장으로 많은 관심을 받고 있습니다.
블로그들에서는 신생아특례대출의 핵심 요건과 함께 대환대출 가능 여부, 실제 대출금이 주택 가격과 다른 이유 등을 상세히 다루고 있습니다. 특히 2027년부터는 소득 기준이 2억 원으로 상향 조정되고 대출 한도도 최대 6억 원으로 늘어날 예정이어서, 기존 고금리 주택담보대출을 보유한 1주택 가구의 대환 수요가 증가할 것으로 보입니다. 다만, 대출 한도는 주택 가격 외에 담보평가액, LTV, DTI 등 다양한 조건에 따라 달라질 수 있으므로 이를 면밀히 확인해야 합니다.
대출 신청 시에는 소득, 자산, 주택 보유 여부, 신용 요건 등 다양한 심사 기준을 충족해야 하며, 혼인 여부와 관계없이 출생증명서상 자녀가 등재되어 있다면 신청 자격이 인정됩니다. DSR 규제가 아닌 DTI 60%를 적용받아 일반 주담대보다 한도가 넉넉한 편이며, 생애 최초 주택 구입자에게는 LTV 80%까지 지원되어 초기 자본 부담을 줄일 수 있습니다. 대출 실행 전에는 순자산 기준과 실거주 의무 등 놓치기 쉬운 세부 사항들을 반드시 확인하는 것이 중요합니다.