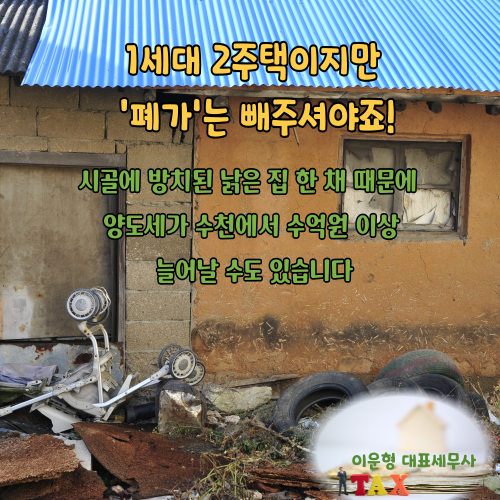
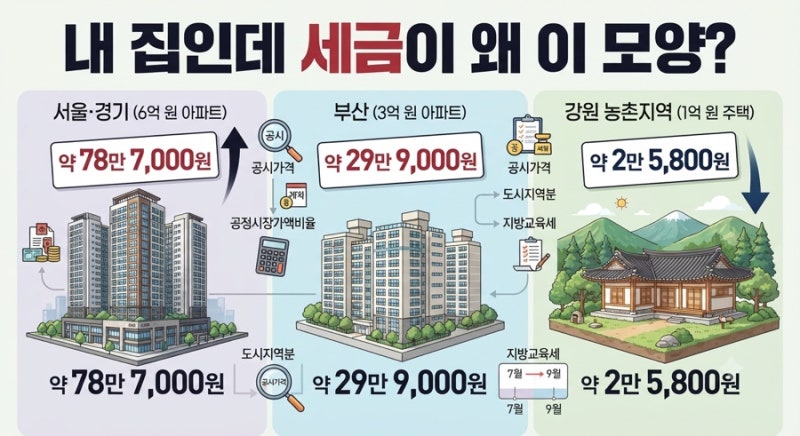
최근 시골집을 보유하거나 상속받는 사례가 늘면서 시골집 재산세에 대한 관심이 높아지고 있습니다. 특히 도시 주택과 함께 시골집을 소유할 경우, 주택 수 산정 및 세금 문제로 예상치 못한 불이익을 받을 수 있어 주의가 필요합니다. 시골집의 공시가격과 위치에 따라 종합부동산세(종부세) 감면 혜택 여부가 달라지며, 빈집으로 방치될 경우 오히려 세금 부담이 가중될 수 있다는 점이 주요 특징입니다.
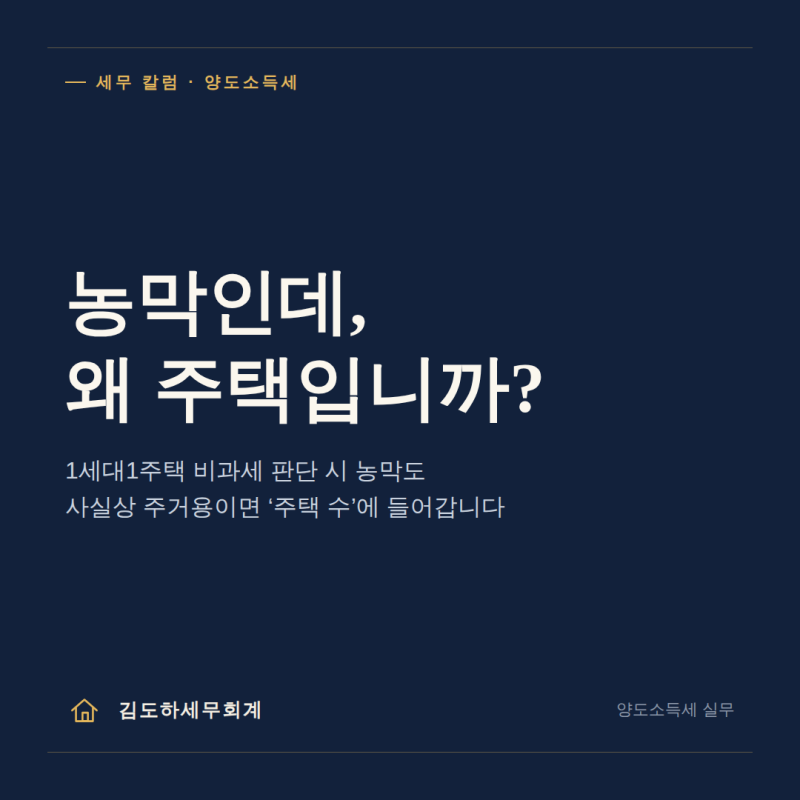
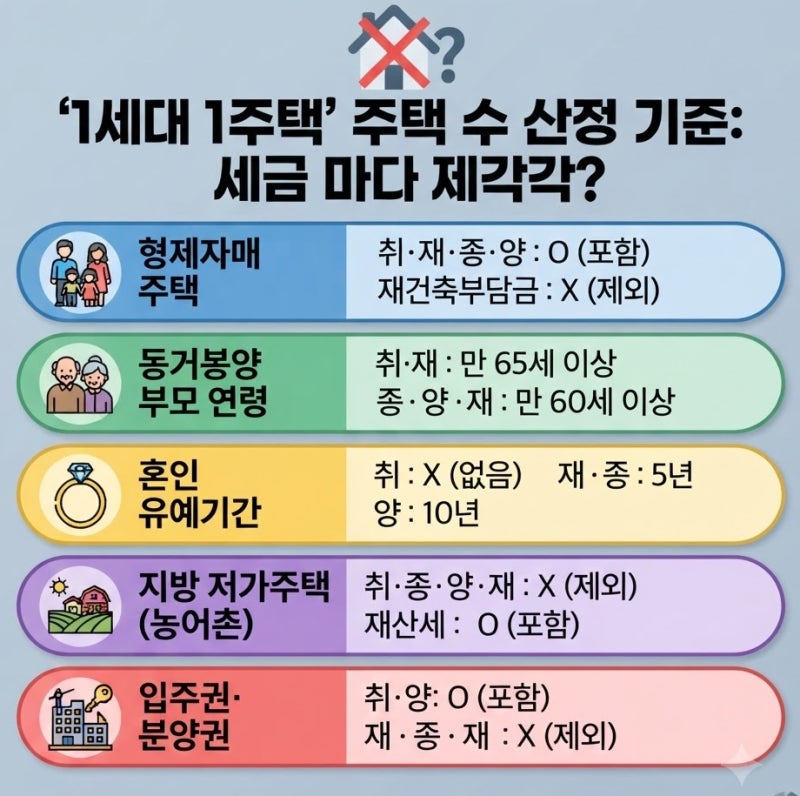
블로거들은 시골집이 무조건 주택 수에서 제외되는 것은 아니며, ‘지방 저가주택 특례’와 같은 특정 조건을 충족해야 종부세 혜택을 받을 수 있다고 강조합니다. 공시가격 4억 원 이하의 수도권 외곽 또는 특정 지역 주택이 이에 해당합니다. 또한, 상속받은 시골집의 경우 상속 시점과 지분 분할 방식에 따라 기존 주택의 양도소득세 비과세 여부가 달라질 수 있으므로, 세무 전문가와 상담하여 신중하게 접근해야 한다고 조언합니다.
시골집 관련 세금 문제를 해결하기 위해서는 등기사항증명서, 건축물대장, 지적도, 토지이용계획확인서 등 관련 서류를 꼼꼼히 확인하는 것이 중요합니다. 특히 빈집을 철거할 경우 재산세 감면 혜택이 주어질 수 있지만, 철거 전후 세금 변화를 관할 시·군·구 세무 부서에 반드시 문의해야 합니다. 아무것도 하지 않고 방치할 경우 이행강제금 부과 등 추가 비용이 발생할 수 있으므로 적극적인 관리가 필요합니다.