1억 연금 수령액은 은퇴 후 안정적인 노후를 준비하는 많은 이들에게 중요한 관심사입니다. 특히 2026년 관련 정보에 따르면, 퇴직연금 1억 원을 일시금으로 받을지 연금으로 나눌지에 따라 실수령액과 세금 부담이 크게 달라질 수 있습니다.
연금 수령 기간이 길어질수록 퇴직소득세가 단계적으로 절감되는 구조가 주목받고 있으며, 이는 장기적인 관점에서 연금 수령의 이점을 부각합니다.
실제 블로그 분석에 따르면, 퇴직연금을 연금 형태로 수령할 경우 일시금 대비 최대 50%까지 세금 부담을 줄일 수 있다는 점이 큰 장점으로 꼽힙니다.
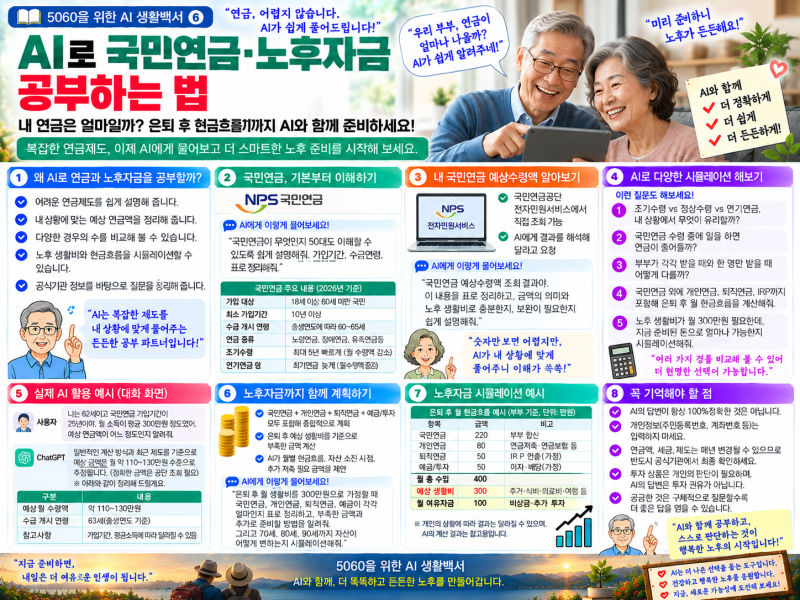
또한, 개인연금의 경우 1억 원을 일시납해도 원금을 보존하면서 매달 일정 금액을 20년간 받을 수 있는 상품 구조가 존재하여, 목돈을 효율적으로 운용하려는 이들에게 매력적인 선택지가 됩니다.
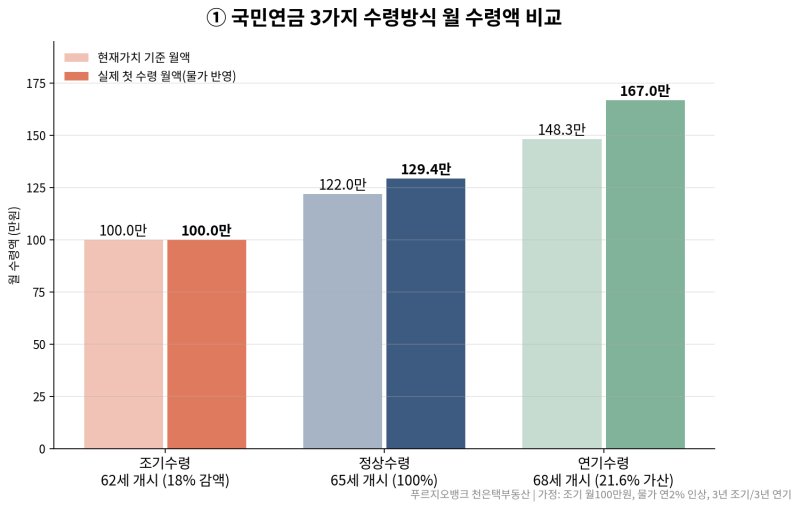
반면 국민연금 조기수령은 당장의 현금 확보에는 유리하나, 장기적으로는 총 수령액에서 큰 손실을 볼 수 있다는 분석도 있습니다. 연금 수령액을 극대화하기 위해서는 본인의 근속연수와 수령 기간을 고려한 세금 계산이 필수적입니다.
특히 퇴직연금은 근속연수에 따라 공제액이 달라지므로, 같은 1억 원이라도 개인별 실수령액에 차이가 발생합니다.
개인연금 선택 시에는 공시이율 보증 여부와 지급 기간을 확인하는 것이 중요하며, 국민연금 조기수령은 손익분기점 나이를 면밀히 따져보고 신중하게 결정해야 합니다.