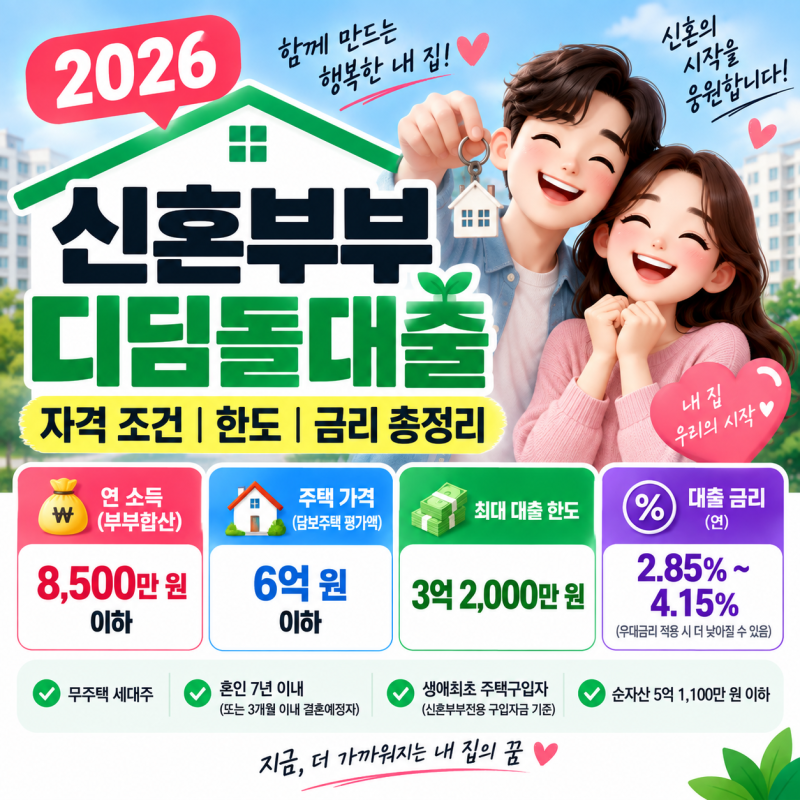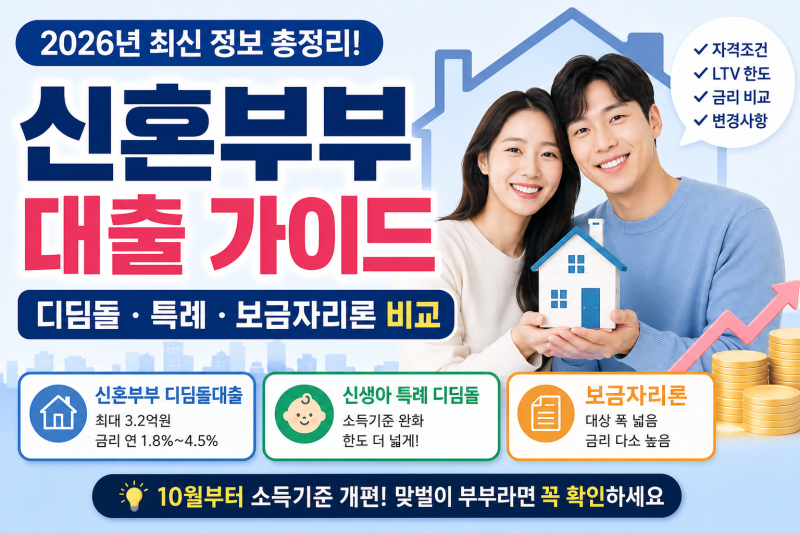
생애최초 디딤돌대출은 신혼부부의 내 집 마련을 돕기 위한 정부 정책 금융 상품입니다. 시중은행 대출보다 낮은 금리와 완화된 소득 및 LTV 규제로 무주택 서민층에게 큰 주목을 받고 있습니다.
특히 DSR 대신 DTI를 적용하여 대출 한도 확보가 용이하다는 장점이 있습니다. 하지만 생애최초 LTV 80%라는 조건에도 불구하고 실제 대출 한도가 예상보다 적게 나오는 경우가 많습니다.
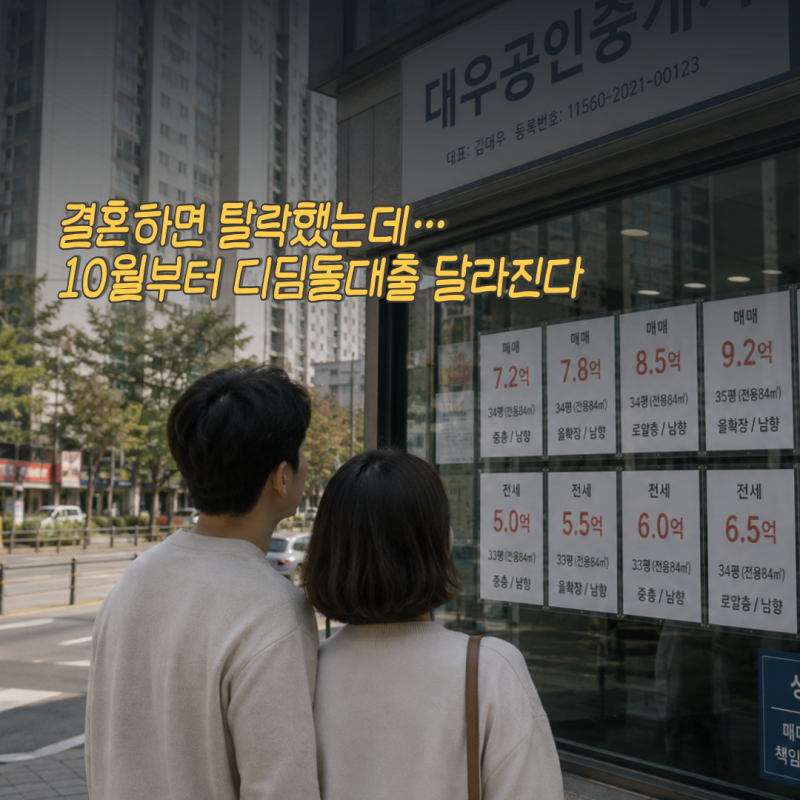
수도권이나 규제지역에서는 LTV가 70%로 제한되며, 상품 자체의 최대 한도와 DTI 등 여러 조건이 복합적으로 적용되기 때문입니다. 심지어 결혼 후 부부 합산 소득으로 인해 대출 자격에서 탈락하는 '결혼 페널티' 사례도 발생합니다.
따라서 디딤돌대출 신청 시에는 단순히 LTV 비율만 볼 것이 아니라, 주택 가격, 소득 기준, 지역별 규제, 그리고 상품별 최대 한도 등 세부 조건을 꼼꼼히 확인해야 합니다.
우대금리 적용 여부와 대출 기간에 따른 금리 변동성도 함께 고려하여 본인에게 가장 유리한 조건을 찾아보는 것이 중요합니다.