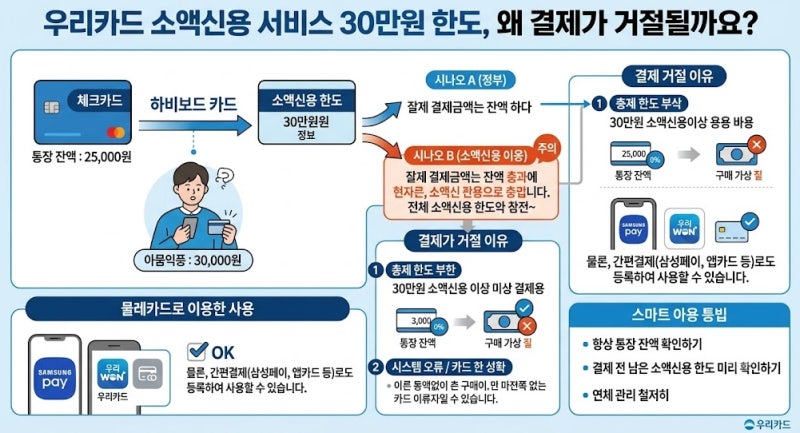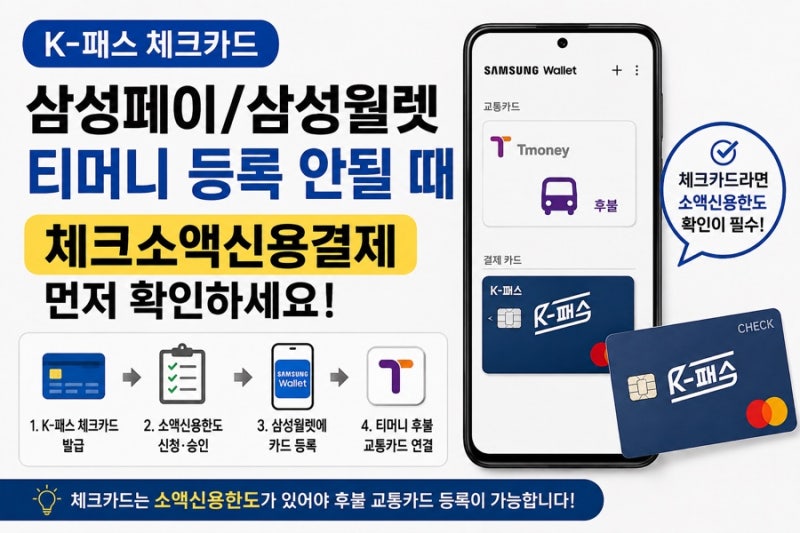
체크카드 소액신용한도는 연결된 계좌 잔액이 부족할 때 일정 한도 내에서 신용결제를 가능하게 하는 서비스입니다. 이는 체크카드의 편리함과 신용카드의 결제 유연성을 결합한 형태로, 카드사마다 '소액신용결제서비스' 또는 '하이브리드 서비스' 등으로 불립니다. 이 기능은 갑작스러운 잔액 부족 상황에서 결제 거절을 방지하여 소비자의 편의를 높이는 데 목적이 있습니다. 다만, 신청한다고 해서 모두 동일한 한도를 부여받는 것은 아니며, 카드사별 심사를 거쳐 개인의 신용 상태에 따라 한도와 이용 조건이 결정됩니다.
소액신용한도 신청은 각 카드사 앱을 통해 간편하게 진행할 수 있으나, 신청 전 반드시 이용 조건과 부여될 한도를 확인해야 합니다. 특히, 신용카드 발급이 거절된 경우에도 신청은 가능하지만, 별도의 신용정보 조회와 심사를 거치므로 무심사 서비스는 아닙니다. 또한, 일부 카드사는 소액신용 한도를 부여받을 수 있는 카드사를 전체 금융기관 중 최대 2개사로 제한하기도 합니다. 중요한 점은 결제 시 통장 잔액이 부족할 경우, 부족한 금액만 신용으로 처리되는 것이 아니라 결제금액 전체가 신용으로 승인될 수 있으므로, 이용 내역을 꼼꼼히 확인하는 것이 필요합니다.
소액신용한도로 결제된 금액은 결국 신용결제로 처리되므로, 약정된 결제일에 연결 계좌에 자금을 준비해두어야 합니다. 이를 간과하면 연체로 이어질 수 있어 신용도에 부정적인 영향을 미 미칠 수 있습니다. 또한, 신용카드와 체크카드를 함께 사용하는 경우, 신용카드 한도와 통합 관리될 수 있으므로 무조건 별도 한도가 추가된다고 생각해서는 안 됩니다. 따라서 소액신용한도는 편리한 기능이지만, 신중한 사용과 철저한 결제일 관리가 필수적입니다.