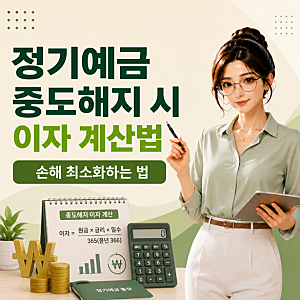
정기예금 이자 계산법은 단순히 표시 금리만으로 판단하기보다, 원금에만 이자가 붙는 단리 방식과 이자소득세 15.4%를 정확히 적용해야 합니다. 세전 이자는 원금에 연이율과 예치일수를 곱하여 산출하며, 여기서 이자소득세 15.4%(소득세 14% + 지방소득세 1.4%)를 제외한 금액이 실제 수령액이 됩니다. 특히 예치일수를 365일이 아닌 실제 예치 기간 일수로 계산하는 것이 중요합니다.
블로거들은 정기예금 금리 비교 시 세후 환산금리를 활용하여 실제 수령액을 예측하는 것이 중요하다고 강조합니다. 단순히 높은 표시 금리만 보고 상품을 선택하기보다, 우대조건 충족 여부와 예치 기간에 따른 이자 차이를 면밀히 고려해야 합니다. 또한, 중도 해지 시에는 약정 금리가 아닌 중도해지이율이 적용되어 이자 손실이 발생할 수 있으므로, 자금 계획을 신중하게 세워야 합니다.
정기예금 이자 계산 시에는 원금, 표시 금리, 정확한 예치일수를 확인한 후 단리 공식으로 세전 이자를 구하고, 여기에 0.846을 곱하여 세후 이자를 산출하는 과정이 필요합니다. 금융소득이 연간 2,000만원을 초과하는 경우 금융소득 종합과세 대상이 될 수 있으므로, 전체 금융소득을 함께 확인하는 것이 바람직합니다. 이처럼 세부적인 계산법을 이해하면 실제 만기 수령액을 정확히 파악할 수 있습니다.