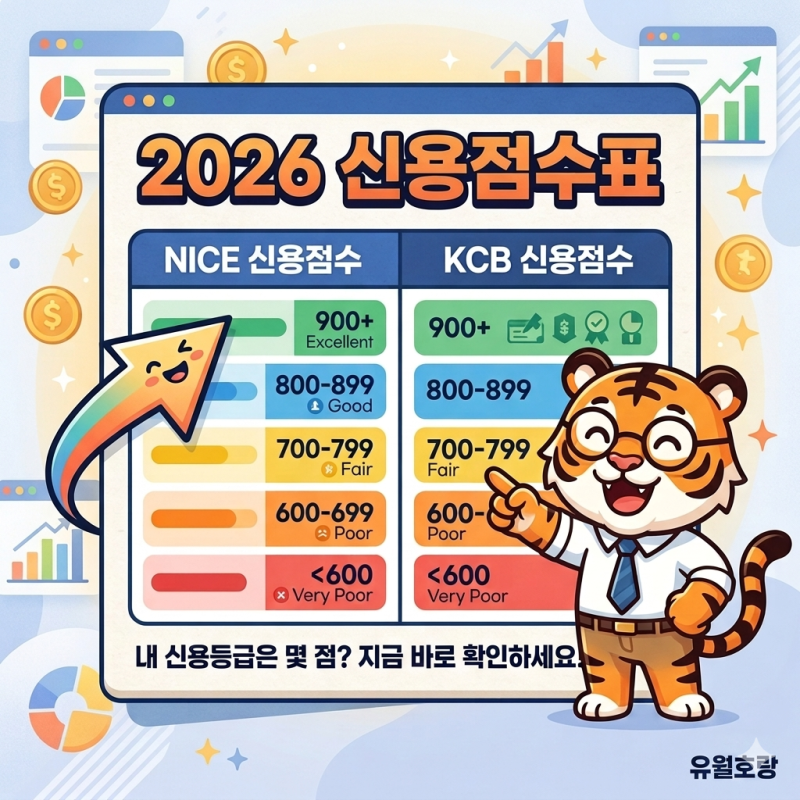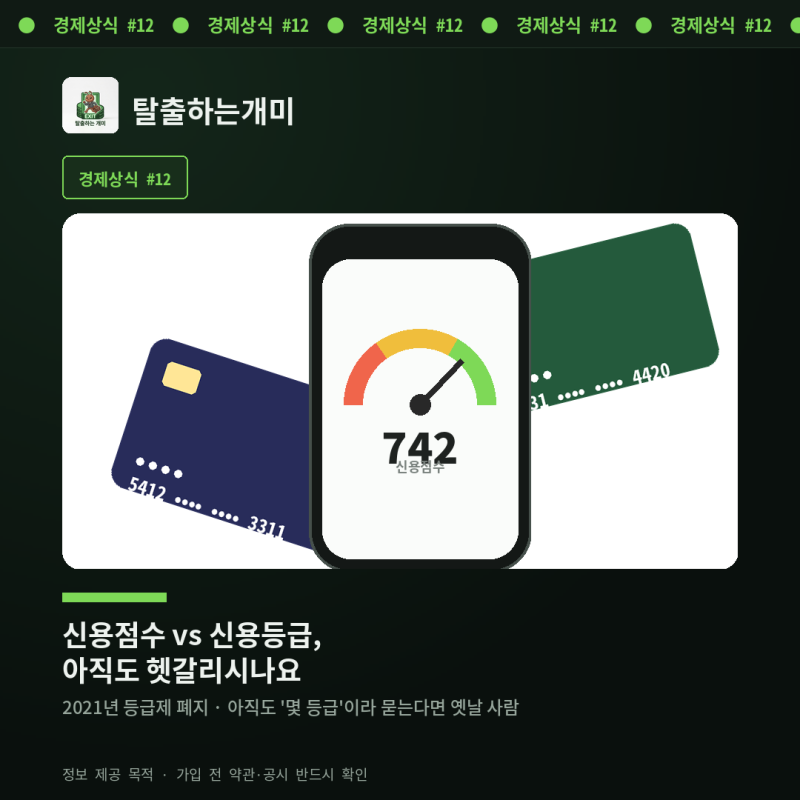
최근 금융권에서는 과거 1~10등급으로 나누던 신용등급제를 폐지하고 1~1,000점 만점의 신용점수제를 전면 도입하여 활용하고 있습니다. 이는 단 1점 차이로 등급이 갈려 대출 금리 등에서 불이익을 받던 ‘문턱 효과’를 없애기 위함입니다. 현재 개인 신용평가는 NICE(나이스)와 KCB(올크레딧) 두 기관에서 담당하며, 각 기관의 평가 기준이 조금씩 달라 점수도 다르게 나올 수 있습니다.
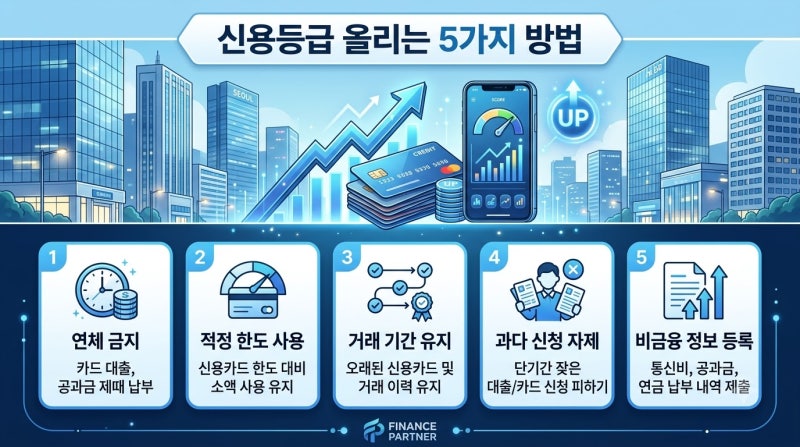
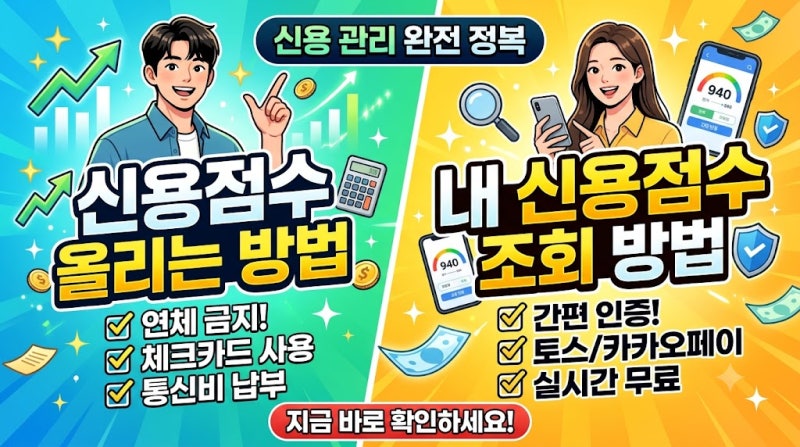
블로거들은 신용점수 관리를 위해 자신의 신용정보를 정기적으로 확인하고, 금액이 작더라도 연체를 만들지 않는 것이 중요하다고 강조합니다. 특히 대출은 건수와 종류까지 관리해야 하며, 여유 자금이 있다면 고금리 대출부터 상환하는 것이 좋다고 조언합니다. 신용카드는 적정하게 사용하고 결제일에 정상 납부하는 것이 신용거래 이력을 만드는 데 도움이 되지만, 한도를 매달 가득 채우거나 과도한 할부, 현금서비스는 피해야 한다고 언급합니다.
대출 상담이나 한도 조회만으로는 신용점수가 떨어지지 않으므로, 여러 은행의 금리와 조건을 비교하는 것을 두려워할 필요가 없습니다. 오히려 금리와 조건을 제대로 비교하지 않고 급하게 고금리 대출을 실행하는 것이 신용 관리 측면에서 더 좋지 않을 수 있습니다. 신용점수는 대출 심사의 여러 요소 중 하나일 뿐이므로, 꾸준한 관리를 통해 신용도를 높이는 것이 중요합니다.