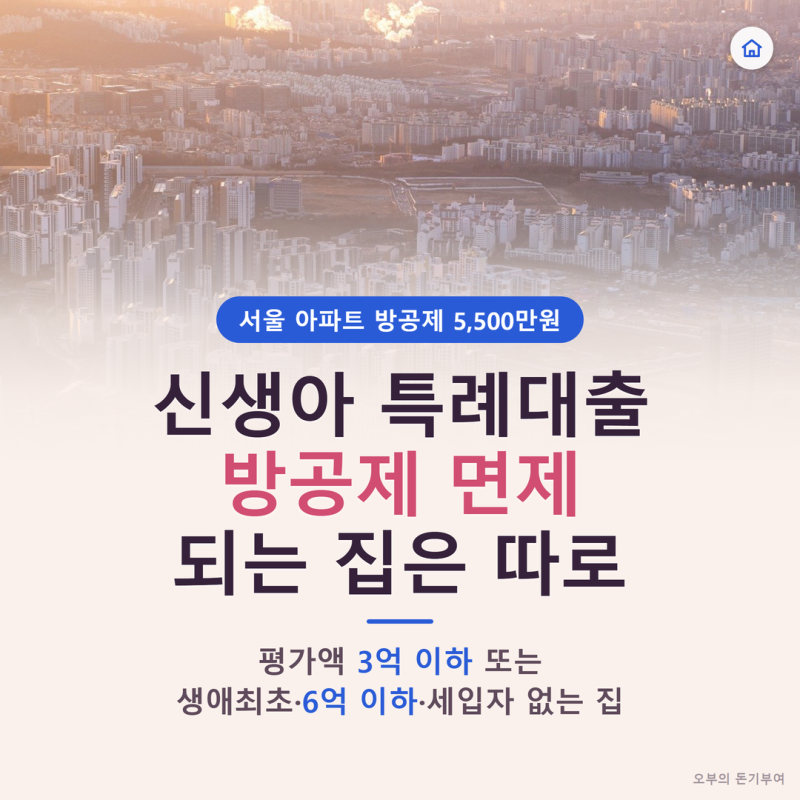

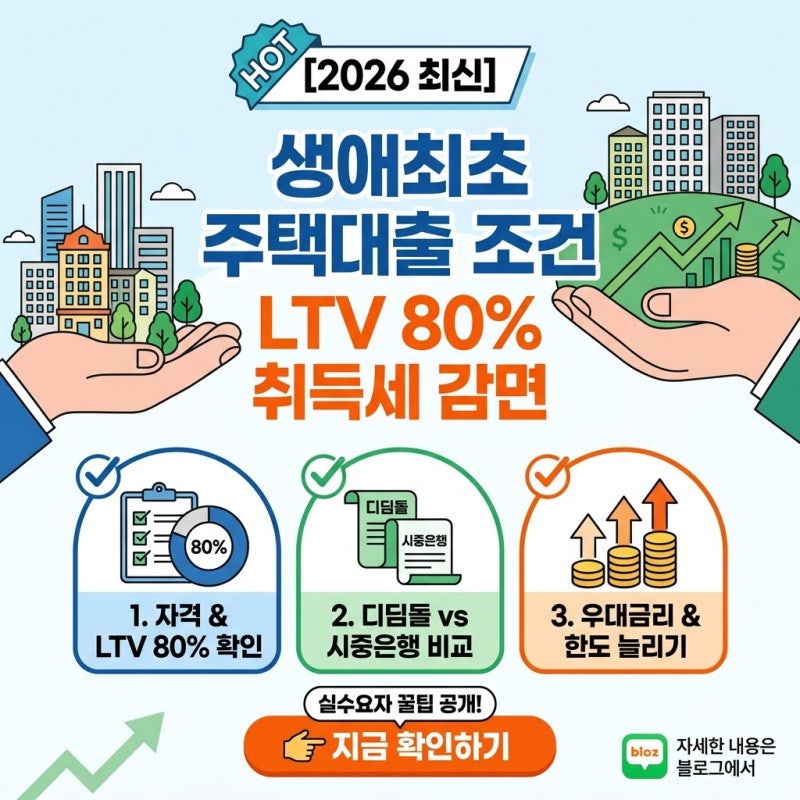
생애최초 특례대출은 주택 구입 시 중요한 금융 상품으로, 특히 신생아 특례 디딤돌대출과 연계하여 많은 관심을 받고 있습니다. 이 대출은 단순히 '첫 집'이라는 주택의 속성보다는 주택을 취득하는 시점의 자격을 기준으로 심사됩니다. 따라서 대환 대출 시에는 생애최초 혜택이 이어지지 않을 수 있으므로, 첫 주택 구입 시 조건을 정확히 확인하고 활용하는 것이 중요합니다.
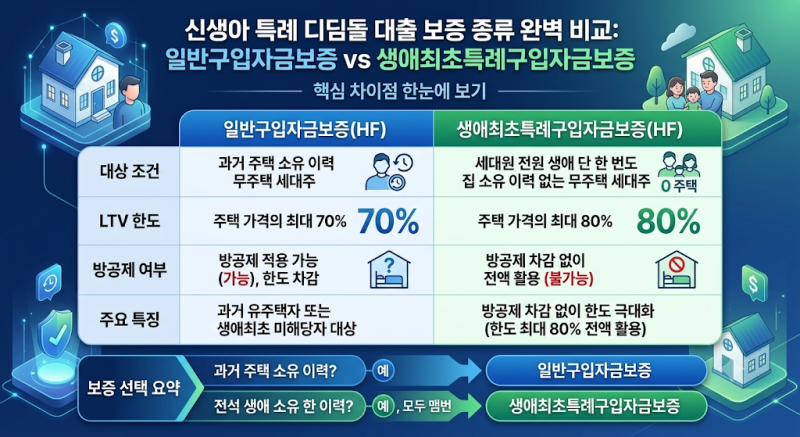
실사용자들은 생애최초 특례대출이 LTV 및 대출 한도 우대 등 상당한 혜택을 제공한다고 평가합니다. 특히 디딤돌대출의 경우 일반 가구보다 높은 한도를 적용받을 수 있으며, 신생아 특례와 함께 적용받을 경우 더욱 유리한 조건으로 내 집 마련이 가능합니다. 다만, 분양권이나 입주권도 주택 보유로 간주될 수 있으므로 신청 전 꼼꼼한 확인이 필요합니다.
생애최초 특례대출은 최대 한도와 실제 대출 가능액에 차이가 있을 수 있어, 자신의 조건에 맞는 실제 대출액을 미리 파악하는 것이 중요합니다. 또한, 신생아 특례 디딤돌대출은 출산 가구를 위한 별도 우대 상품이지만, 신용 및 소득 심사는 여전히 엄격하게 적용됩니다. 따라서 신청 전 필요한 서류와 조건을 철저히 준비하여 불이익을 받지 않도록 주의해야 합니다.