
생애최초 주택담보대출은 태어나서 처음으로 집을 구매하는 이들에게 주어지는 혜택으로, 디딤돌과 보금자리론 두 가지 주요 정부 기금 대출이 있습니다. 이 두 대출은 각각 다른 주관 기관과 조건을 가지고 있으며, 시중 은행 대출보다 낮은 금리로 내 집 마련의 기회를 제공합니다. 특히 최근 디딤돌 대출은 주택의 주거전용면적이 60m²(약 18.15평) 이하, 담보주택 평가액이 3억 원 이하인 경우에만 신청할 수 있는 등 까다로운 조건을 요구합니다.
블로거들은 생애최초 주담대 신청 시 가장 흔한 오해로 '대출 이력이 아닌 주택 소유 이력'이 기준이 된다는 점을 강조합니다. 과거에 대출 없이 현금으로 집을 샀거나 분양권, 입주권을 가졌던 이력이 있다면 생애최초 자격이 소멸될 수 있습니다. 또한, 주민등록상 세대원 전원의 주택 소유 이력이 심사에 영향을 미치므로, 부모님과 함께 거주하는 경우 세대 분리를 통해 단독 세대를 구성하는 것이 유리하다는 실전 팁을 공유하기도 합니다.
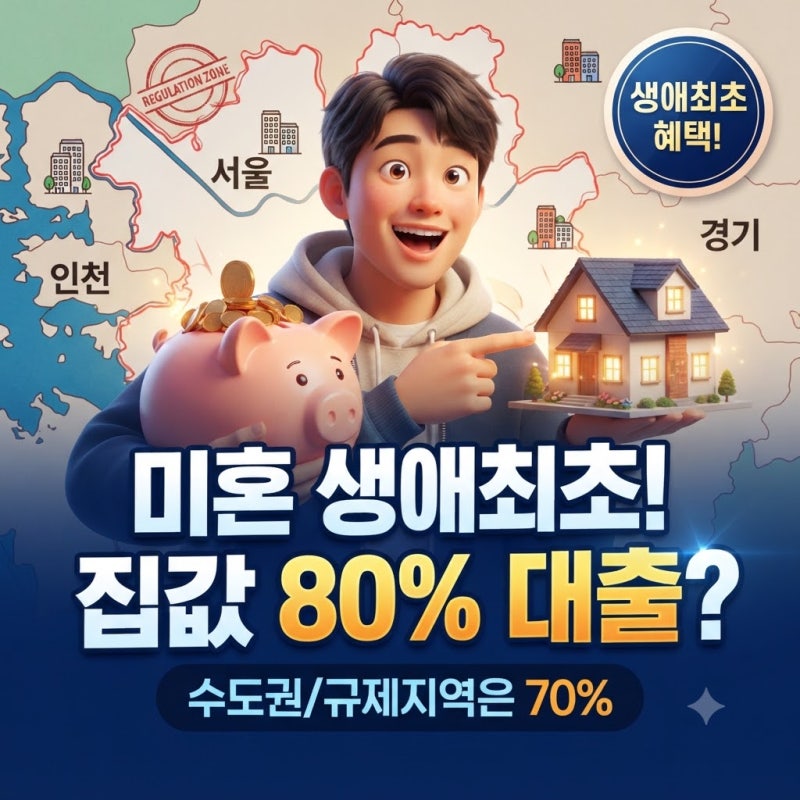
생애최초 보금자리론의 경우 미혼 신청자도 본인 연 소득 7,000만 원 이하이면 신청 가능하며, 주택 가격 6억 원 이하, 최대 4억 2,000만 원까지 대출이 가능합니다. 다만, 수도권이나 규제지역의 주택은 LTV(주택담보대출비율)가 최대 80%가 아닌 70%로 제한될 수 있으므로, 실제 대출 한도 계산 시 이 점을 반드시 고려해야 합니다. 대출 신청 전 청약 홈이나 정부24를 통해 세대원 전원의 주택 소유 이력을 미리 확인하고, 한국주택금융공사 홈페이지에서 최신 기준을 확인하는 것이 중요합니다.