
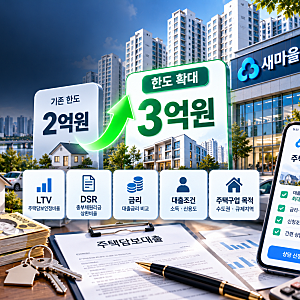
새마을금고는 최근 수도권 및 규제지역의 주택구입 목적 주택담보대출 한도를 기존 2억 원에서 최대 3억 원으로 확대했습니다. 이는 2026년 10월 7일부터 시행되었으며, 주택 매수를 고려하는 실수요자에게 자금 조달 선택지를 넓혀주는 변화로 평가됩니다. 그러나 모든 신청자가 3억 원을 받을 수 있는 것은 아니며, 실제 대출 가능 금액은 LTV, DSR, 소득, 기존 부채, 신용도 등 다양한 요인에 따라 결정됩니다.
새마을금고는 각 지점이 독립 법인으로 운영되어 지점별로 금리 및 심사 기준이 상이합니다. 시중은행보다 유연한 심사가 가능하여 프리랜서나 개인사업자도 소득 증빙이 비교적 용이하며, 일부 상품은 거치 기간 설정으로 초기 상환 부담을 줄일 수 있습니다. 후순위 주택담보대출의 경우 조합원 가입 1년 이상 요건이 추가되었고, DSR 50%가 적용되므로 기존 부채가 많다면 대출이 거절될 수 있습니다.
새마을금고 주택담보대출을 이용할 때는 정부 지원 저금리 상품의 대상 여부를 먼저 확인하는 것이 중요합니다. 디딤돌 대출 등 정책 자금의 한도가 부족할 경우 새마을금고 대출을 추가로 알아보는 혼합 방식이 유리할 수 있습니다. 또한, 여러 지점의 금리와 조건을 비교하고, 중도상환수수료 면제 비율 등 세부 조건을 꼼꼼히 확인하여 본인에게 가장 유리한 상품을 선택하는 것이 현명합니다.