
상속받은 농지에 대한 양도소득세는 상속세 신고 시 평가 방식에 따라 크게 달라질 수 있어 많은 주목을 받고 있습니다. 특히 상속세 신고 시 시가 대신 기준시가로 평가할 경우, 추후 농지 양도 시 양도소득세가 과도하게 부과될 수 있어 주의가 필요합니다. 이는 상속세 신고가액이 양도소득세 산정 시 취득가액으로 인정되기 때문입니다.
실제 블로그 후기들을 살펴보면, 상속세 신고를 간소하게 처리했다가 몇 년 뒤 농지 양도 시 수천만 원의 양도소득세를 부담하게 되어 억울함을 호소하는 사례가 많습니다. 상속세법상 시가 평가가 원칙이지만, 토지의 특성상 시가 산정이 어려워 기준시가를 적용하는 경우가 많습니다. 그러나 기준시가는 통상 시가의 60~70% 수준이므로, 낮은 취득가액으로 인해 양도차익이 커져 양도소득세가 증가하는 결과를 초래합니다.
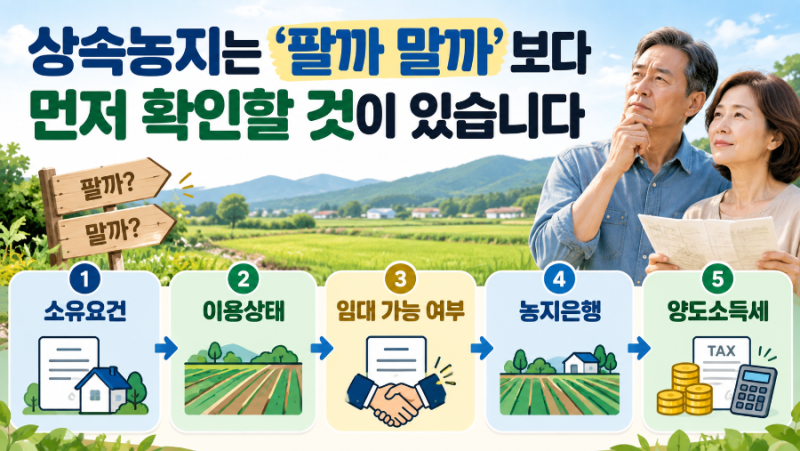
따라서 상속받은 농지는 상속 개시 당시의 시가를 정확히 평가하여 상속세 신고를 진행하는 것이 중요합니다. 시가 산정이 어렵더라도 유사 매매 사례나 감정 평가 등을 통해 최대한 시가를 반영해야 합니다. 또한, 피상속인의 자경 요건 충족 여부 및 상속인의 경작 여부에 따라 양도소득세 감면 혜택을 받을 수 있으므로, 전문가와 상담하여 본인에게 해당하는 감면 요건을 확인하는 것이 현명합니다.