
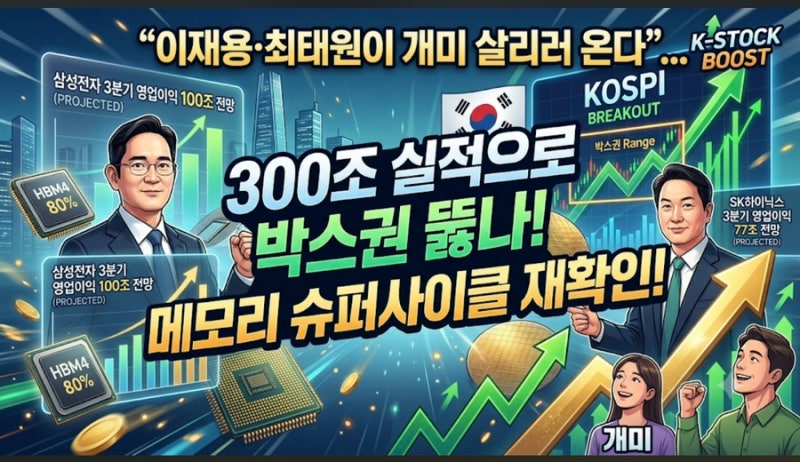
삼성전자와 SK하이닉스가 3분기 합산 매출 300조 원에 달하는 역대급 실적을 기록할 것으로 전망됩니다. 특히 삼성전자는 단일 분기 영업이익 100조 원 돌파라는 대기록을 앞두고 있으며, 이는 메모리 반도체 가격 상승과 파운드리 적자 축소, AI용 고대역폭메모리(HBM) 생산 증가에 따른 구조적 상승세에 힘입은 결과입니다. 이러한 호실적에도 불구하고 두 기업의 주가는 미국 장기 금리 급등, 원화 강세, 수급 악화 등의 요인으로 두 달째 박스권에 갇혀 있었으나, 최근 소폭 반등하며 박스권 탈출 조짐을 보이고 있습니다.
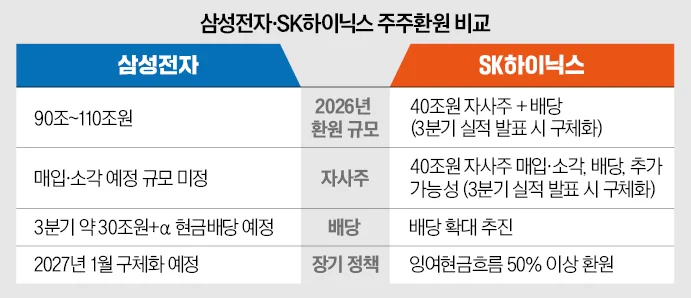
증권가에서는 거시경제 불확실성이 해소될 경우 반도체 슈퍼사이클이 재확인될 것으로 예상하며, 주주환원 정책 강화와 AI 모멘텀이 향후 주가 상승을 견인할 주요 요인이 될 것으로 분석하고 있습니다. 특히 AI 서버용 반도체 수요 증가가 삼성전자와 SK하이닉스의 기술 격차와 시장 대응에 대한 주목도를 높이고 있으며, 이는 두 기업의 장기적인 성장 동력으로 작용할 전망입니다.
블로그 리뷰에서는 마이크론의 긍정적인 실적 발표가 메모리 업황에 대한 기대감을 높이고 있으며, 삼성전자의 HBM4 출시와 범용 D램 공급 부족 가능성이 반도체 주식의 추가 상승을 이끌 것으로 예상하고 있습니다. 또한, 역대급 실적에도 불구하고 주가가 횡보하는 이유와 향후 주주환원 및 AI 모멘텀 등 다양한 관전 포인트를 심층적으로 분석하며 투자자들의 궁금증을 해소하고 있습니다.