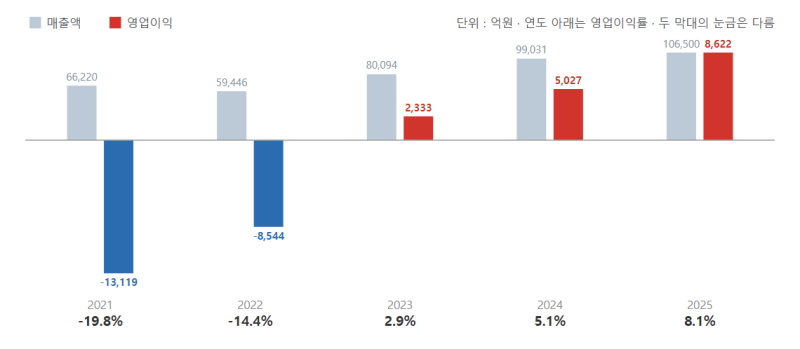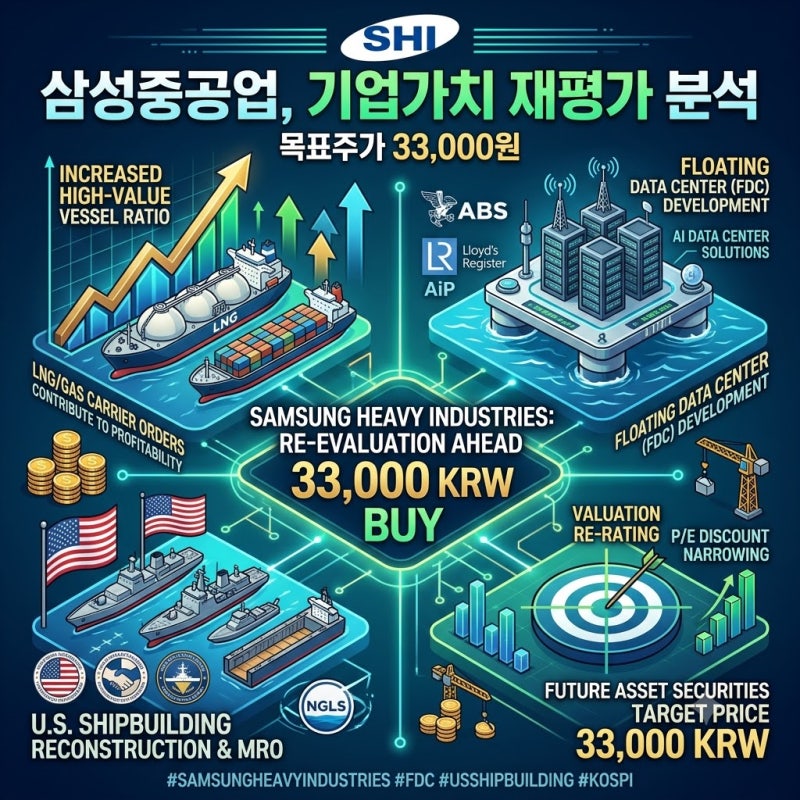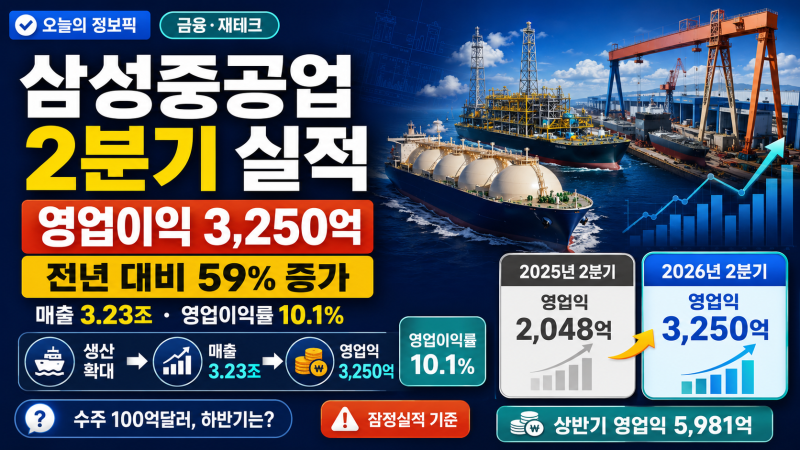
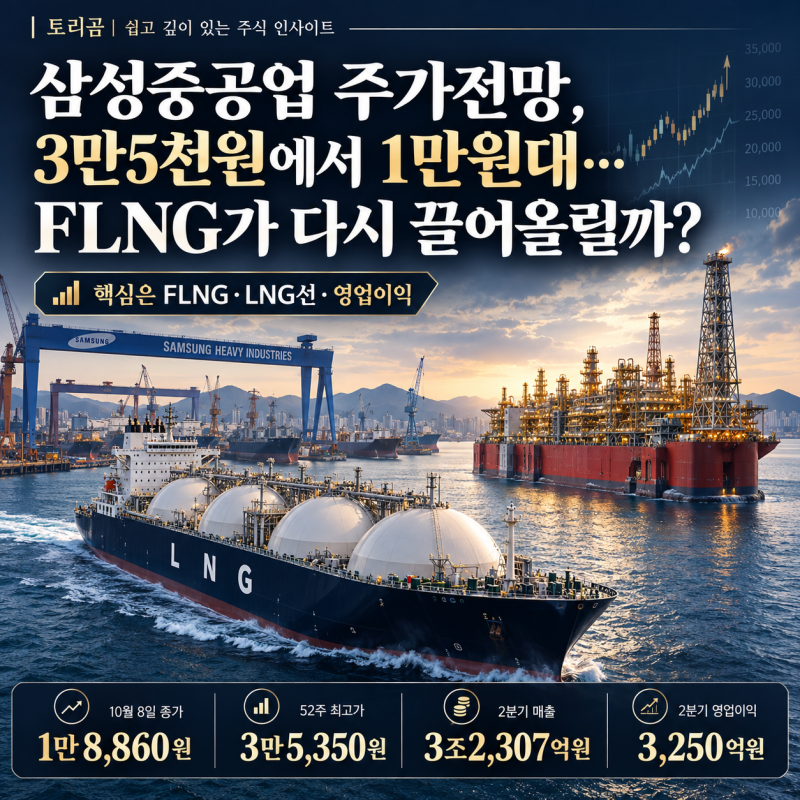
최근 국내 조선업의 분위기가 달라지면서 삼성중공업의 실적이 크게 개선되고 있습니다. 특히 2026년 2분기 매출은 3조2,307억 원, 영업이익은 3,250억 원을 기록하며 전년 동기 대비 각각 20.4%, 58.7% 증가하였습니다. 이는 과거 높은 가격에 수주했던 LNG선 등 고부가 선박들이 본격적으로 매출에 반영되기 시작한 결과로 분석됩니다.
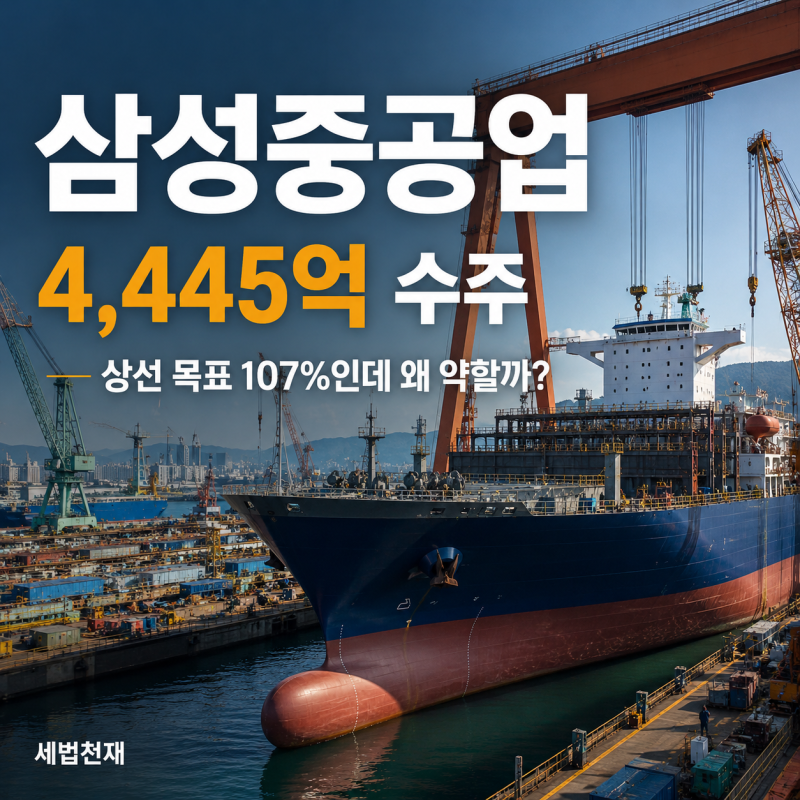
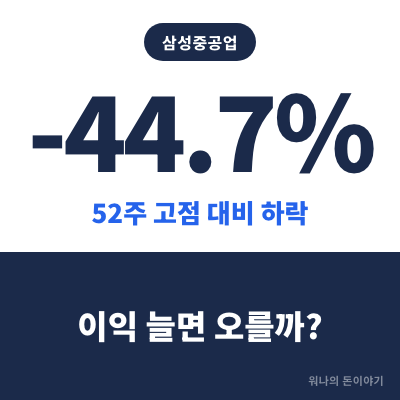
블로거들은 삼성중공업의 실적 개선에도 불구하고 주가가 시장 기대치를 밑돌거나 하락하는 현상에 주목하고 있습니다. 일부 블로거는 영업이익 폭증에도 주가가 약세를 보이는 이유로 시장의 기대치 미달과 공매도 영향 등을 언급하며 숨은 상승 조건을 분석합니다. 반면, 다른 블로거들은 대규모 FLNG 수주와 신규 수주 달성률을 긍정적인 신호로 해석하며 장기적인 실적 성장을 기대하고 있습니다.
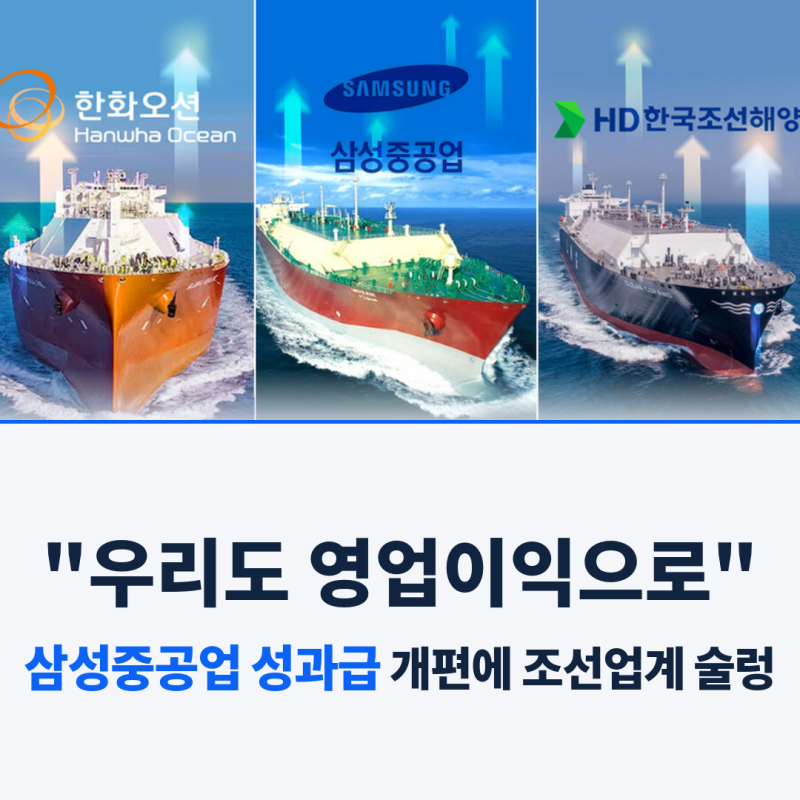
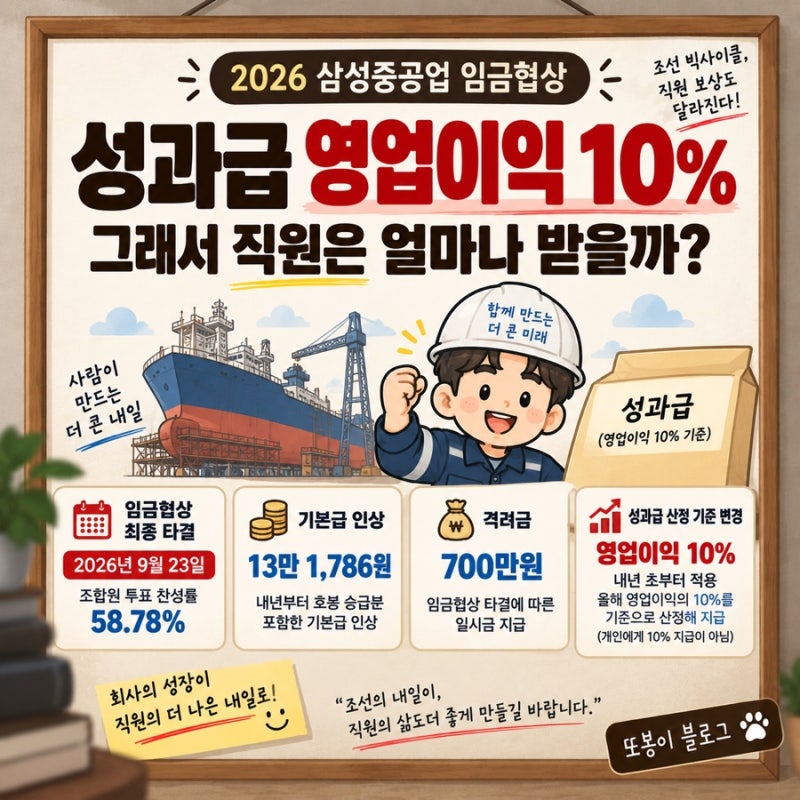
삼성중공업의 성과급 개편 소식 또한 블로거들 사이에서 큰 관심을 받고 있습니다. 초과이익성과급(OPI) 재원 기준이 영업이익의 10%로 변경되면서 직원들의 성과급 예측 가능성이 높아졌다는 평가가 있습니다. 독자들은 삼성중공업의 FLNG 수주 현황과 성과급 개편이 향후 주가 및 기업 가치에 어떤 영향을 미 미칠지 주목할 필요가 있습니다.