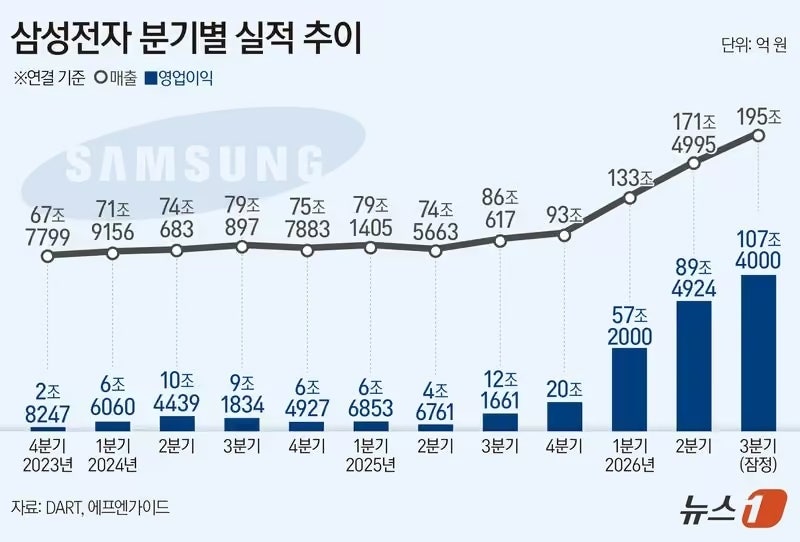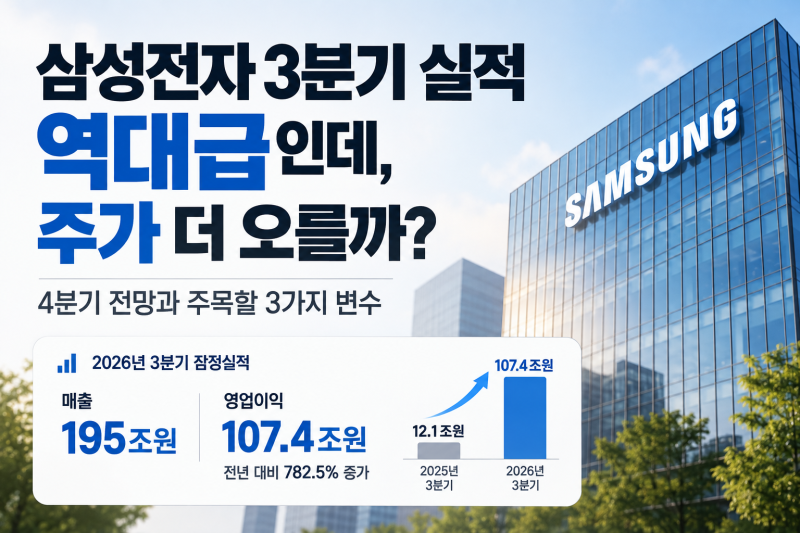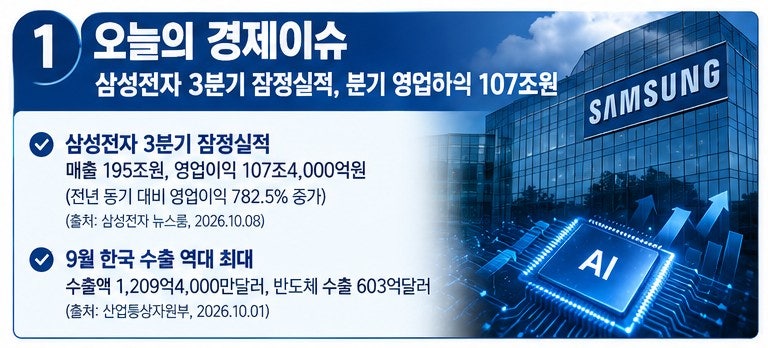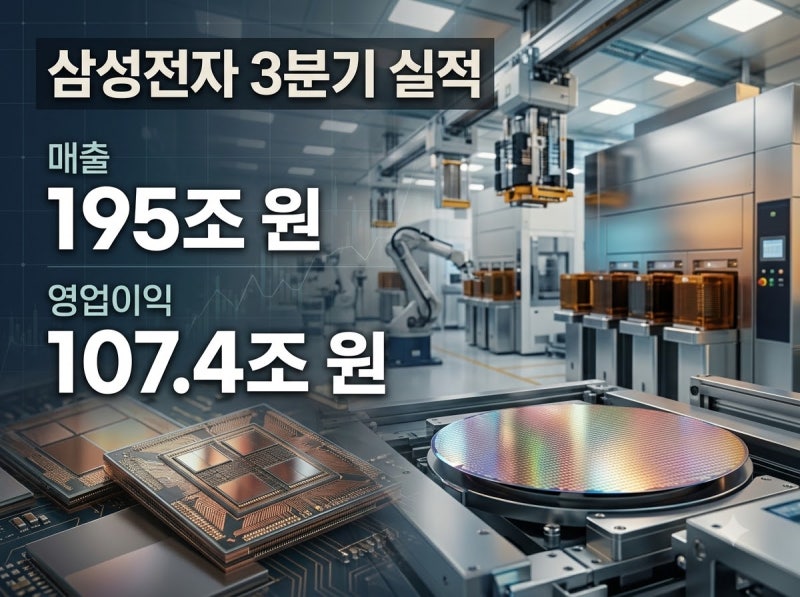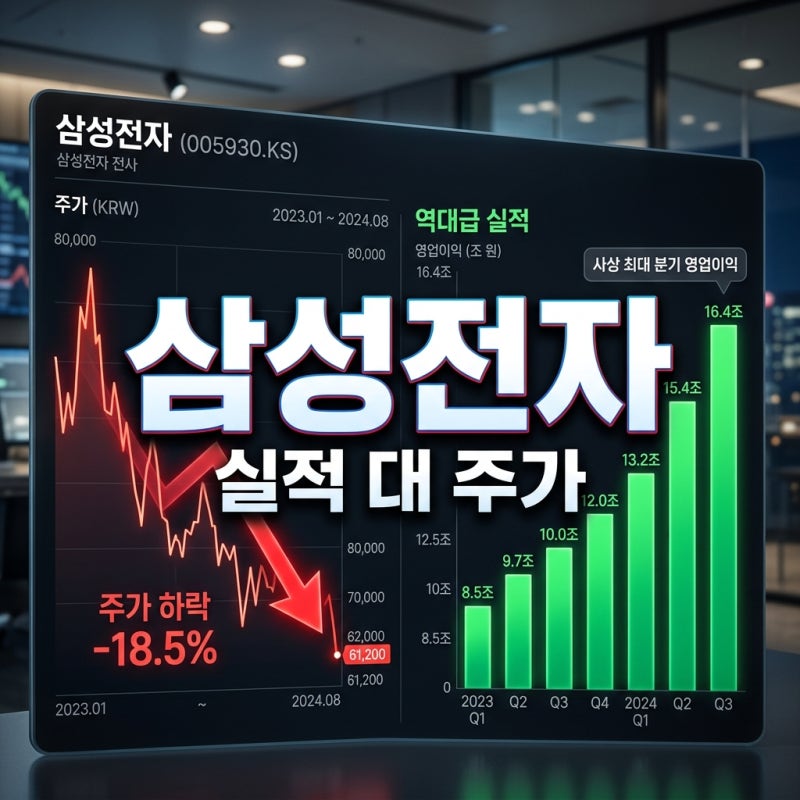
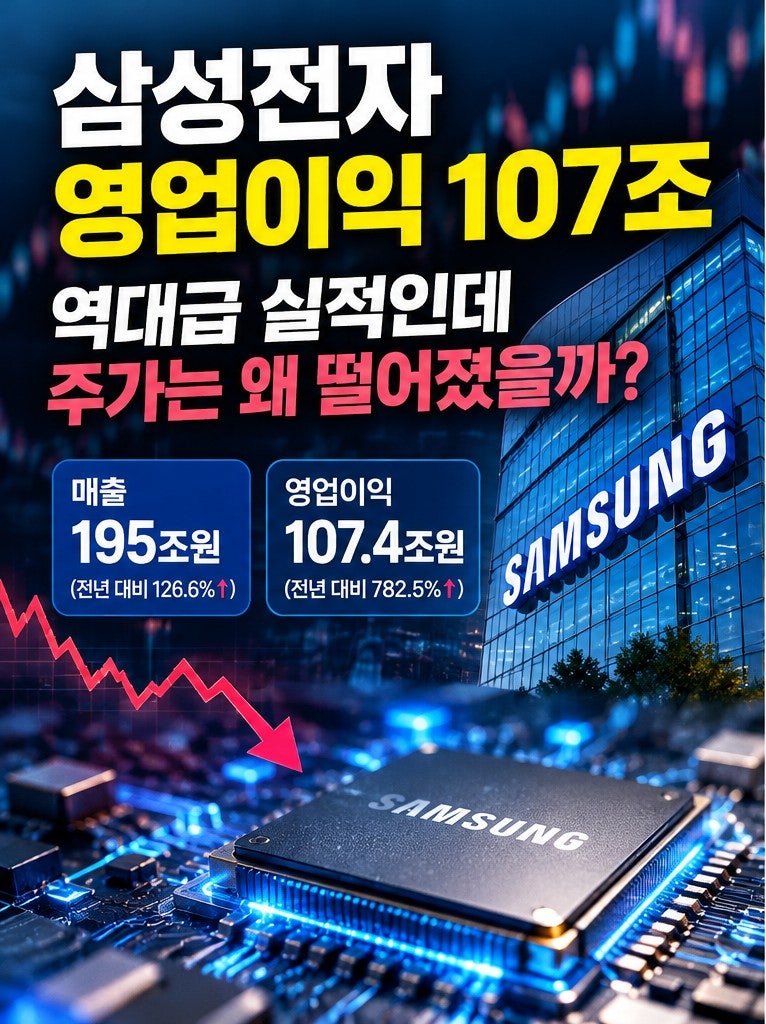
삼성전자가 2026년 3분기 잠정 실적 발표를 통해 분기 영업이익 107조 4천억 원을 기록하며 사상 최대치를 경신했습니다. 이는 국내 기업 최초로 분기 영업이익 100조 원을 돌파한 역대급 실적임에도 불구하고, 발표 당일 삼성전자 주가는 오히려 하락세를 보이며 투자자들의 의문을 자아내고 있습니다. 매출액 또한 195조 원을 기록하며 전년 동기 대비 126.6% 증가하는 등 압도적인 성장세를 보였습니다.
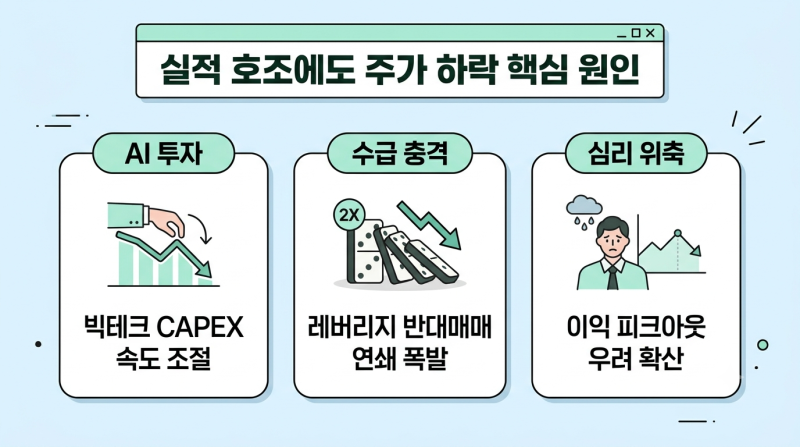
블로그 리뷰에서는 이러한 역대급 실적에도 불구하고 주가가 하락한 주요 원인으로 '실적 선반영'과 '차익실현 매물'을 꼽고 있습니다. 특히 외국인과 기관의 대규모 순매도가 주가 하락을 부추겼다는 분석이 지배적입니다. 또한, 미국 금리 인상과 국제 유가 상승 등 글로벌 악재가 동시에 작용하며 코스피 전체의 하락을 견인한 복합적인 요인으로 작용했다는 관점도 제시되고 있습니다.
블로그 후기에서는 삼성전자의 실적을 견인한 핵심 요인으로 AI와 메모리 반도체 시장의 호황을 지목하고 있습니다. 특히 HBM(고대역폭메모리) 수요 증가와 메모리 가격 상승이 큰 영향을 미쳤다는 분석입니다. 또한, 향후 HBM4 및 HBM5 등 차세대 HBM 시장에서의 경쟁력 회복 여부가 삼성전자 주가 향방에 중요한 변수가 될 것이라는 전망이 제기되며 투자자들의 관심이 집중되고 있습니다.