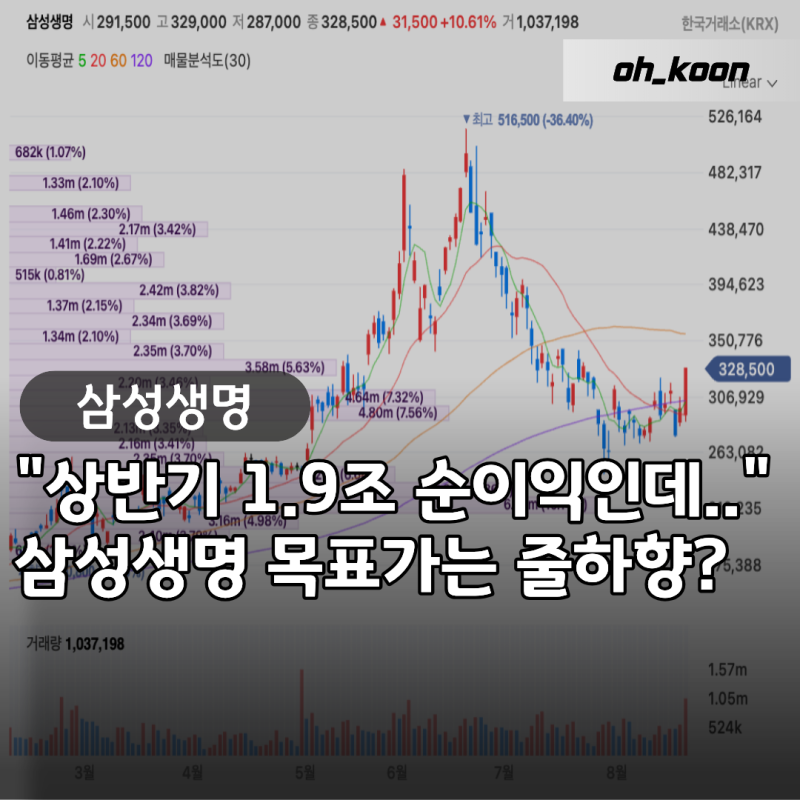
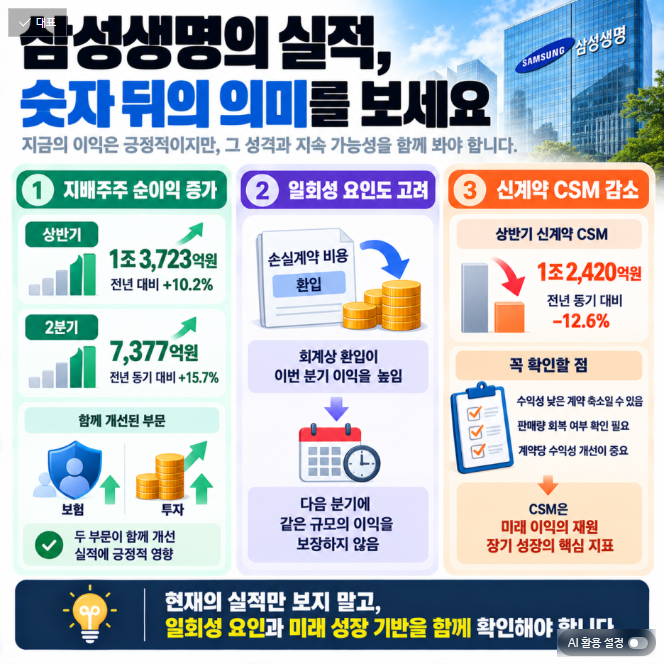
삼성생명은 국내 대표 생명보험사로, 단순히 보험 본업을 넘어 삼성전자 지분 8.51%를 보유한 삼성그룹의 핵심 금융 계열사로 주목받고 있습니다. 2026년 상반기 지배주주 순이익이 전년 동기 대비 35.8% 증가한 1조 8,935억 원을 기록했으며, 보험사의 미래 이익을 나타내는 CSM 잔액도 13조 7,000억 원까지 늘어났습니다. 특히 삼성전자의 대규모 주주환원 정책 발표와 함께 삼성생명이 받을 배당금 및 삼성전자 지분 매각 가능성이 투자자들의 주요 관심사로 떠올랐습니다.
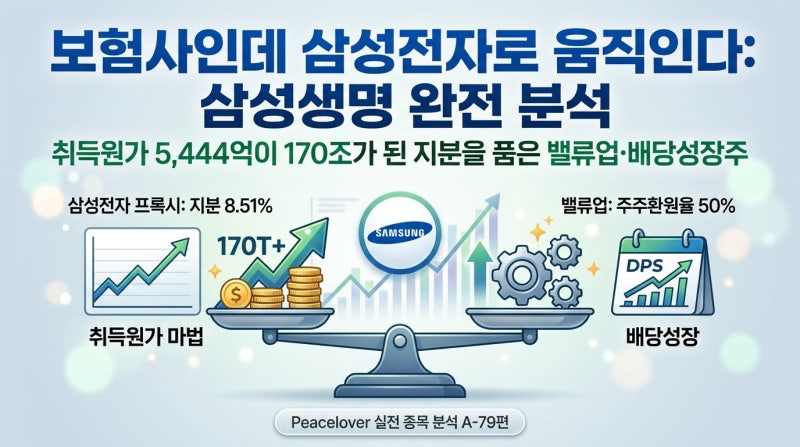
블로거들은 삼성생명 주가를 분석할 때 보험 본업의 실적과 삼성전자 지분 가치를 분리하여 보아야 한다고 강조합니다. 일부에서는 삼성생명 주가가 자체 펀더멘털보다는 삼성전자 주가의 종속변수가 되었다고 평가하며, 삼성생명 투자를 사실상 삼성전자에 간접 투자하는 것으로 해석하기도 합니다. 1980년대 취득원가 5,444억 원이었던 삼성전자 지분의 평가이익이 170조 원을 넘어섰다는 점은 삼성생명의 거대한 숨은 자본 잠재력을 보여주는 핵심 요소로 언급됩니다.
삼성생명은 2026년 3월 발표한 밸류업 계획을 통해 취득원가와 시가 차액을 자본 잠재력으로 삼아 주주환원율 50%를 달성하겠다는 목표를 제시했습니다. 그러나 일부 블로거들은 삼성전자 지분 가치가 시가총액의 2배에 달함에도 불구하고, 이러한 밸류업 및 배당 정책이 시장을 충분히 설득하지 못하고 있다고 지적합니다. 투자자들은 삼성생명의 보험 본업 실적과 더불어 삼성전자 지분 관련 이슈를 종합적으로 고려하여 신중한 접근이 필요합니다.