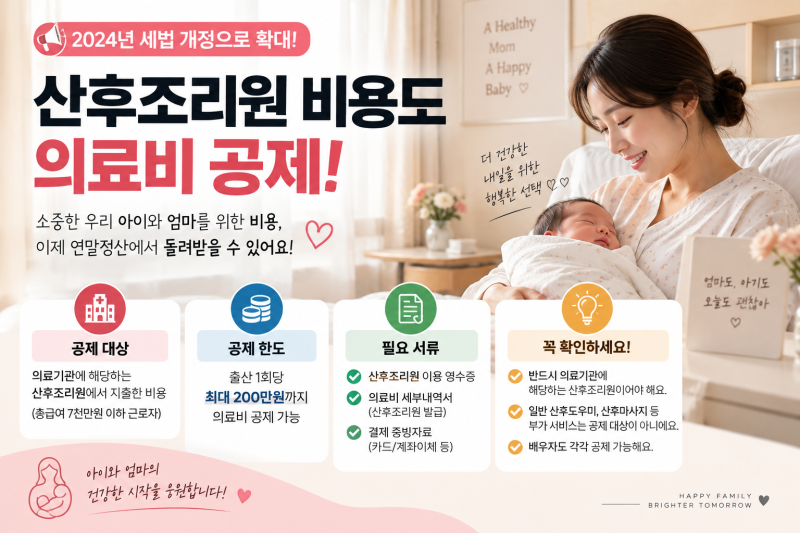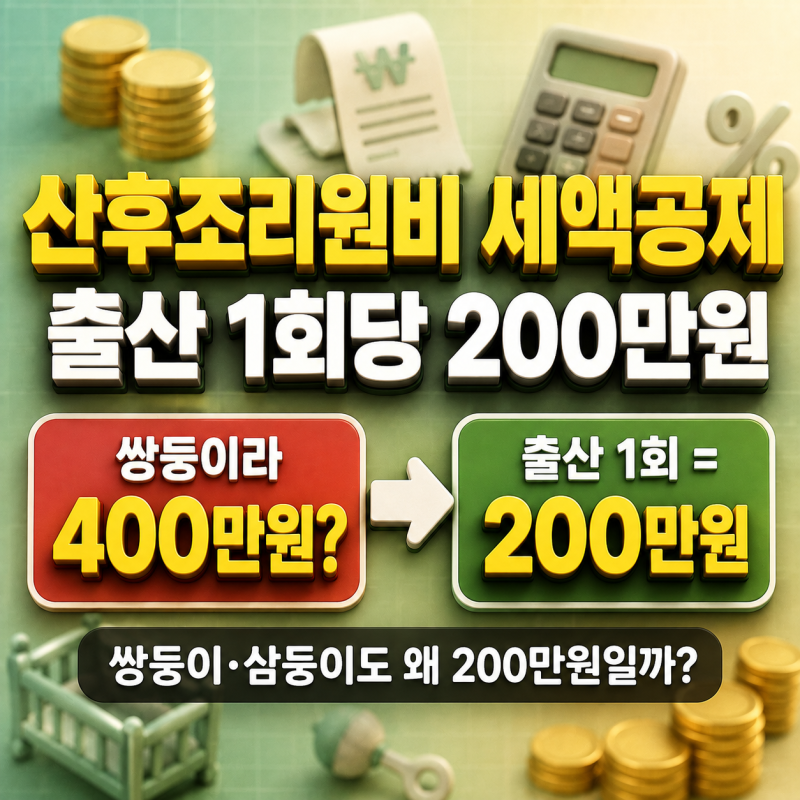
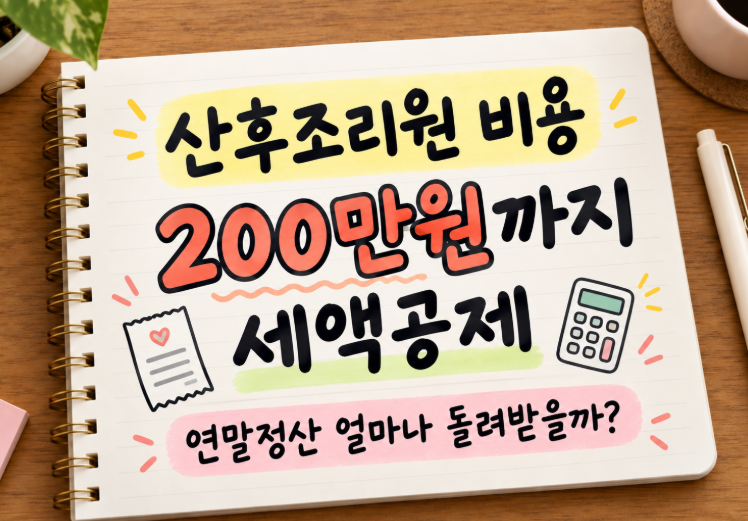
산후조리원비는 출산 후 지출되는 큰 비용 중 하나로, 연말정산 시 의료비 세액공제 대상에 포함됩니다. 특히 2024년 1월 1일 이후 지출분부터는 총급여액 7천만원 이하라는 소득 제한이 폐지되어, 연봉과 상관없이 누구나 최대 200만원까지 공제 대상에 포함할 수 있게 되었습니다. 이는 출산 가구의 경제적 부담을 덜어주기 위한 정부 정책의 일환으로 많은 관심을 받고 있습니다.
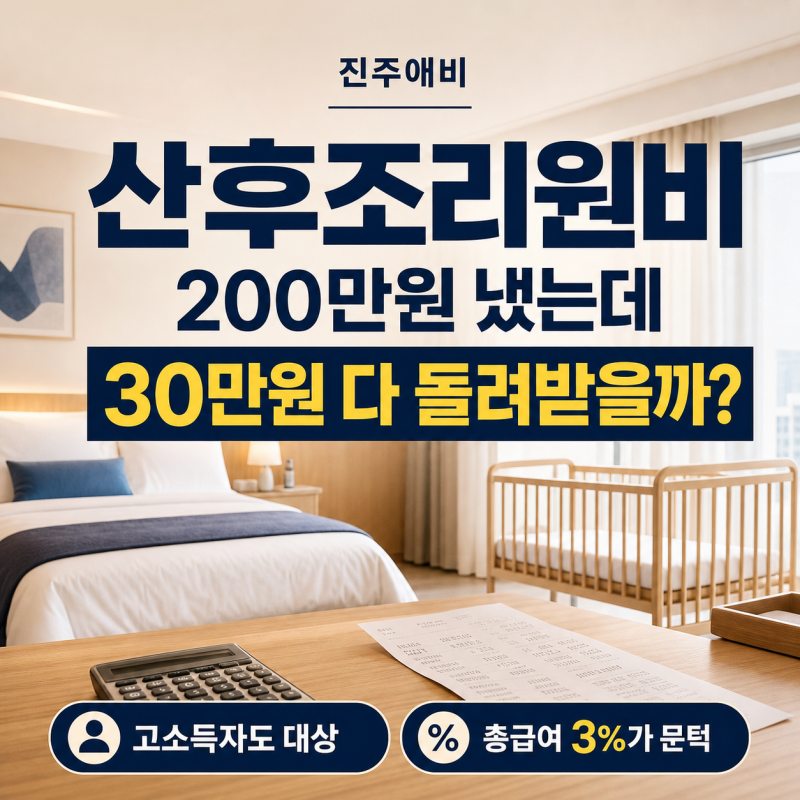
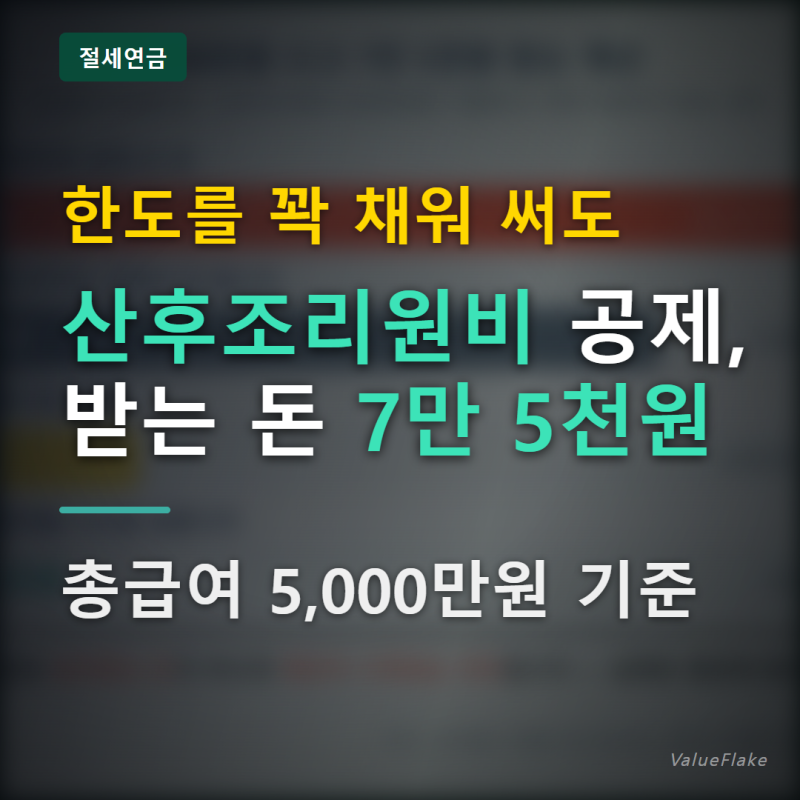
하지만 블로거들의 분석에 따르면, 200만원이 그대로 환급되는 것이 아니라 공제 대상으로 인정되는 한도라는 점을 강조합니다. 실제 환급액은 총급여의 3%를 초과하는 의료비에 15%의 공제율을 적용하여 계산되므로, 지출액 대비 기대보다 적은 금액이 돌아올 수 있습니다. 특히 연봉이 높을수록 공제 문턱이 되는 3% 기준 금액이 커져, 같은 의료비를 지출해도 연봉이 낮은 경우보다 실제 공제액이 적어지는 역설적인 상황이 발생하기도 합니다.
따라서 산후조리원비 공제를 최대한 활용하기 위해서는 200만원 한도가 환급액이 아닌 공제 대상 금액임을 정확히 이해해야 합니다. 또한, 산후조리원비 외 분만비, 입원비 등 다른 의료비 지출을 합산하여 총 의료비 지출액을 늘리면 공제 문턱을 넘기 쉬워져 더 많은 세액공제를 받을 수 있습니다. 연말정산 간소화 서비스에서 산후조리원 비용이 제대로 반영되었는지 확인하는 것도 중요합니다.