현재 , 보험약관대출 이자에 대한 관심이 뜨겁습니다. 많은 블로거들이 보험약관대출의 금리, 한도, 상환 방법 등 세부 조건에 대해 면밀히 분석하고 있습니다.
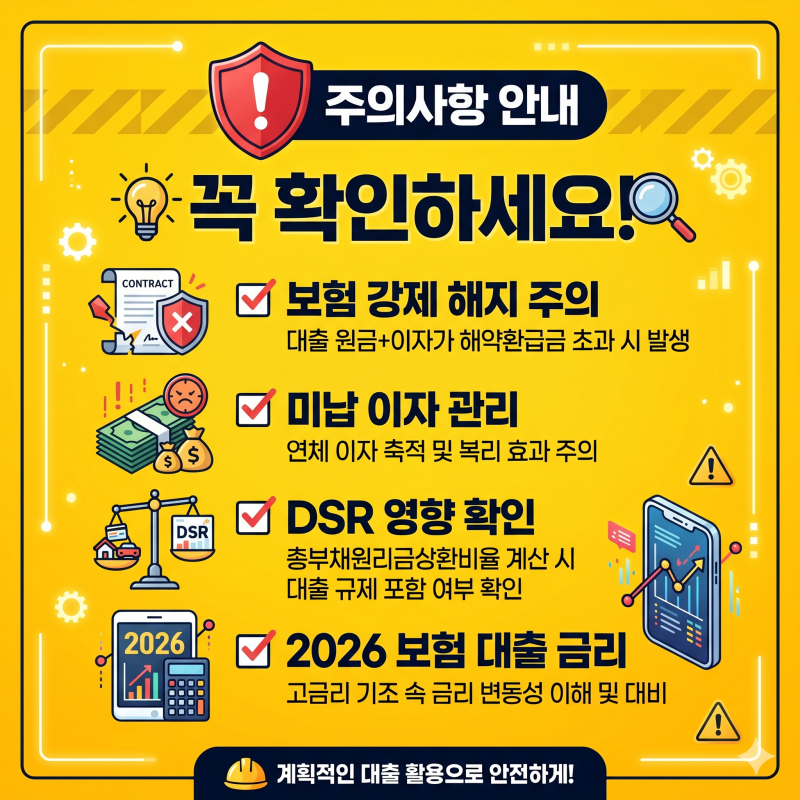
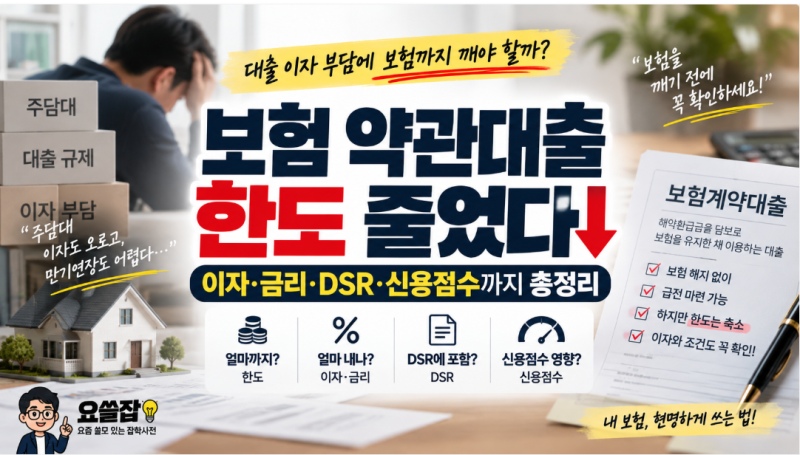
특히 금리 인상기에 대안으로 주목받으며, 신용도에 미치는 영향과 DSR(총부채원리금상환비율) 반영 여부가 주요 논점으로 부상하고 있습니다. 보험약관대출은 해약환급금 범위 내에서 이루어지며, 보험 계약 유지에 도움이 되는 장점이 있습니다.
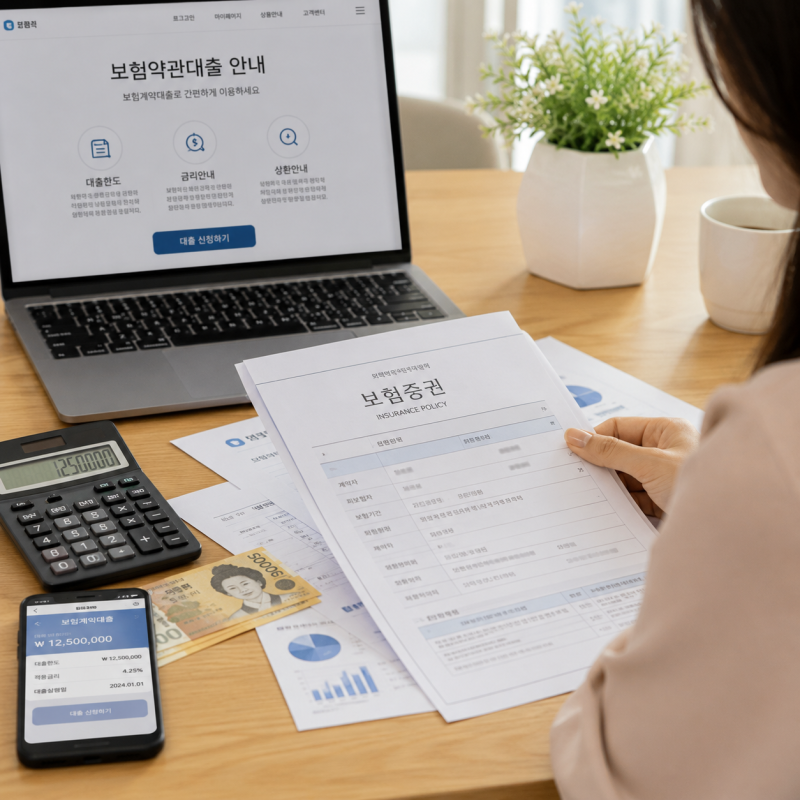
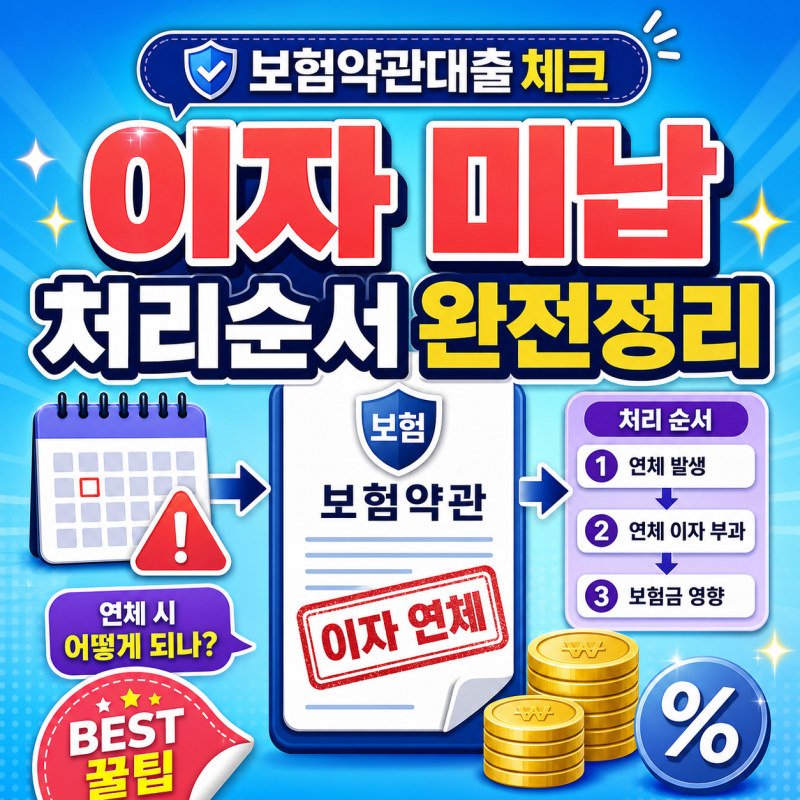
블로거들은 보험약관대출 이용 시 이자 납부일 확인의 중요성과 미납 시 발생할 수 있는 불이익에 대해 강조하고 있습니다. 이자만 내는 방식의 가능성 여부와 그 조건, 그리고 실제 이자율 계산 방식에 대한 정보도 활발히 공유되고 있습니다.
신한라이프, AIA, 메리츠화재 등 특정 보험사의 약관대출 이자 기준과 계산법을 비교하며, 사용자들은 자신에게 유리한 조건을 찾기 위해 노력하는 모습입니다. 보험약관대출을 고려한다면, 해약환급금 한도와 비대면 신청 조건을 미리 확인하는 것이 중요합니다.
이자 미납 시 계약 해지나 신용도 하락과 같은 불이익을 피하기 위해 상환 계획을 철저히 세워야 합니다.
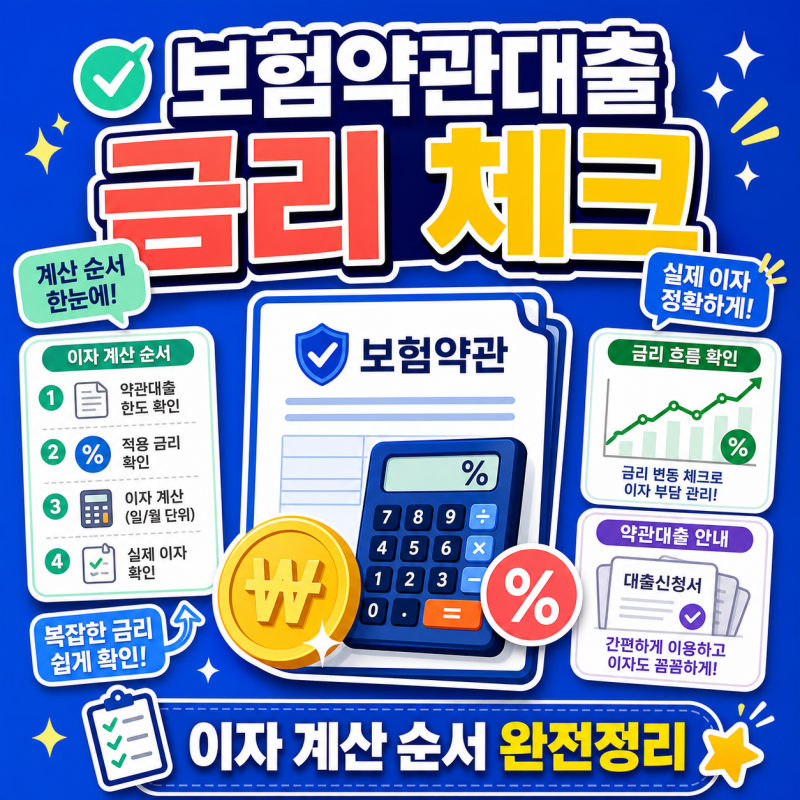
블로거들은 금리 3~9% 사이에서 실제 이자가 얼마나 나올지 구체적인 계산을 통해 안내하며, 주택담보대출 시 DSR에 약관대출 이자가 반영될 수 있다는 점도 주의 깊게 살필 것을 조언하고 있습니다.