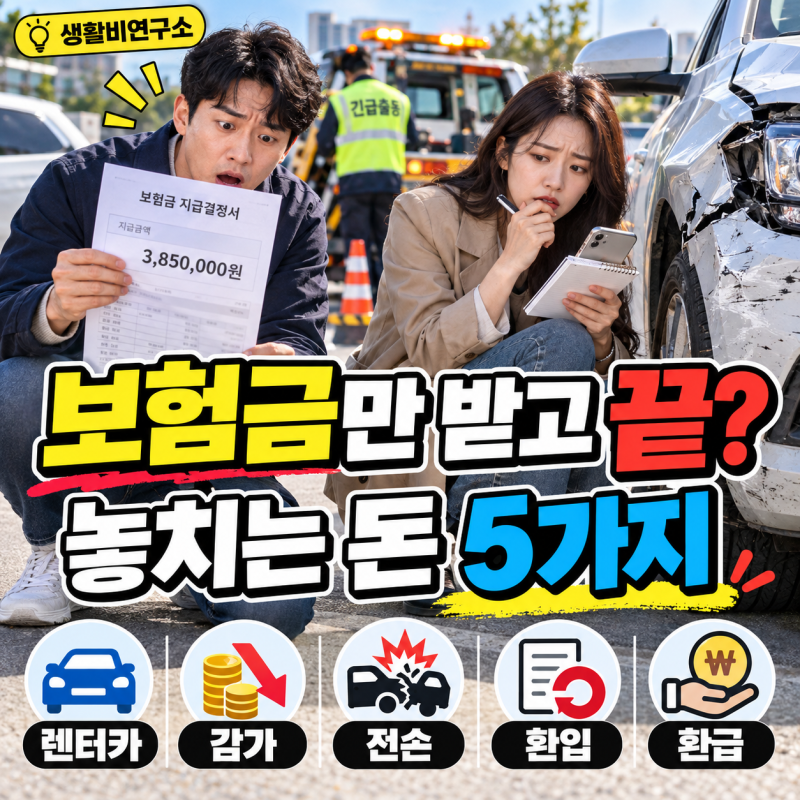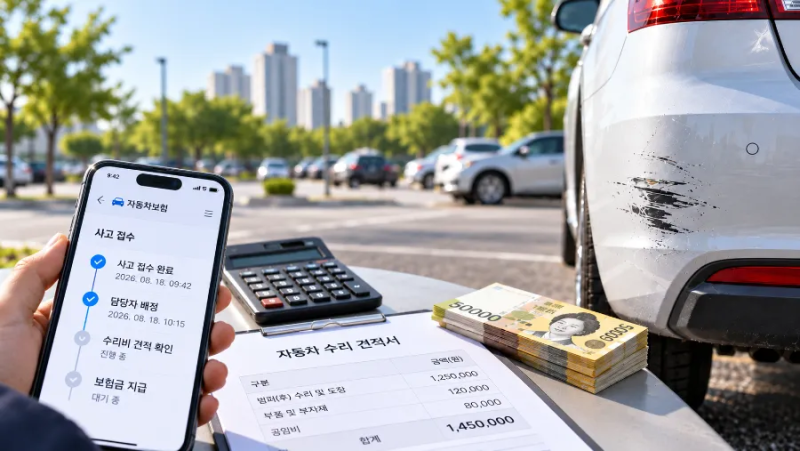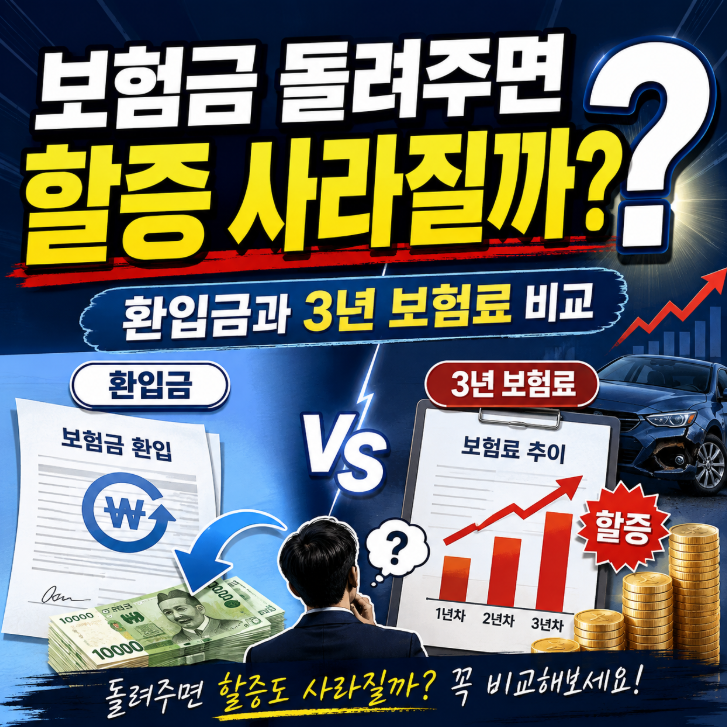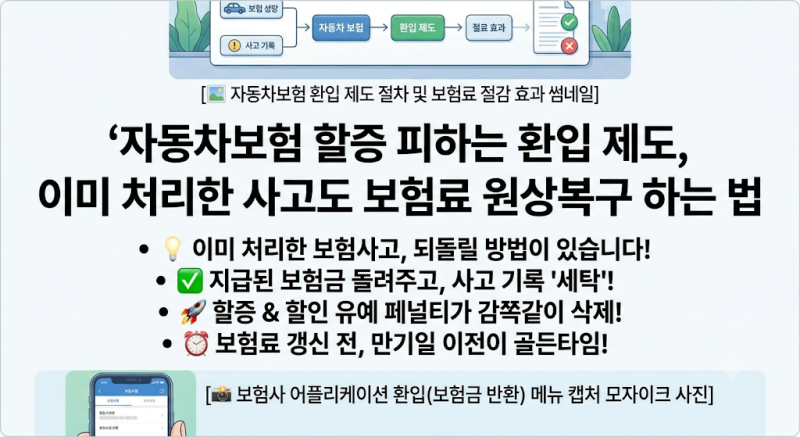
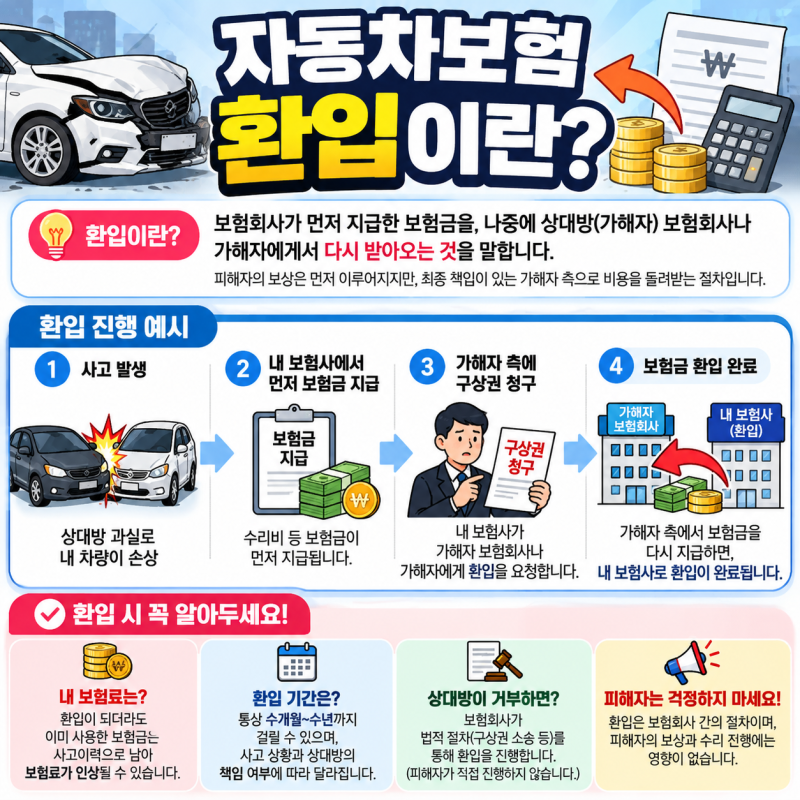
자동차보험 처리 후 보험료 할증을 우려하여 보험사가 지급한 보험금을 다시 납부하는 '보험금 환입'에 대한 관심이 높습니다. 이는 사고 기록을 삭제하여 보험료 인상을 막으려는 목적으로 활용되며, 특히 소액 사고 시 고려되는 경우가 많습니다. 보험금 환입은 이미 지급된 보험금을 돌려주는 방식으로, 보험료 할인·할증 평가에서 해당 사고를 제외하는 효과를 기대할 수 있습니다.
블로거들은 보험금 환입이 무조건 보험료를 원상 복구시키는 것은 아니라고 강조합니다. 특히 보험 갱신 이전에 환입 절차를 완료해야 효과를 볼 수 있으며, 갱신 이후에는 할증 등급이 정정되지 않을 수 있다는 점을 지적합니다. 또한, 물적사고 할증기준금액 이하의 사고라도 사고 건수에 따라 보험료에 영향을 미칠 수 있으므로, 단순히 금액만으로 판단하기보다는 보험사에 문의하여 정확한 갱신 보험료를 확인하는 것이 중요하다고 조언합니다.
보험금 환입을 고려한다면, 먼저 보험사에 환입 가능한 총액과 환입 전후의 갱신 보험료를 모두 확인해야 합니다. 더불어, 보험 갱신일과 환입 효과를 반영하기 위한 최종 처리 마감 시점을 명확히 파악하는 것이 필수적입니다. 지급된 보험금 규모와 향후 예상되는 보험료 증가액을 비교하여 환입 여부를 결정하는 것이 현명한 선택에 도움이 될 것입니다.