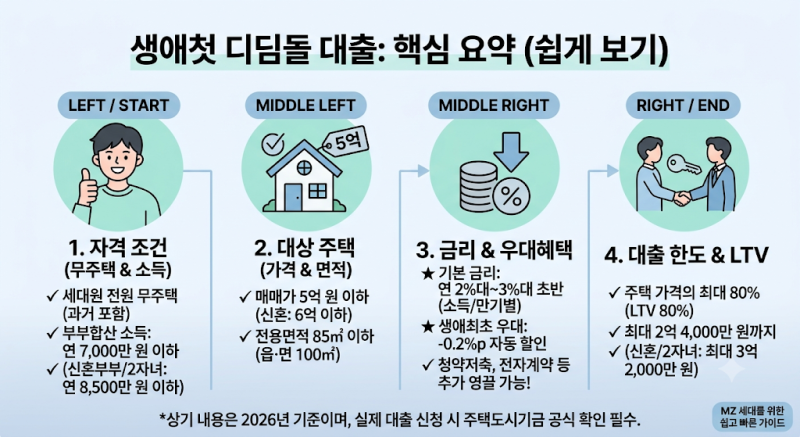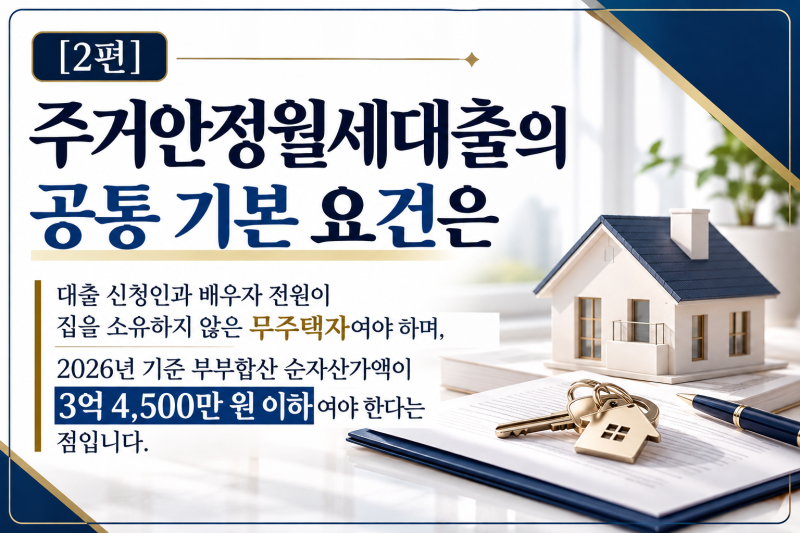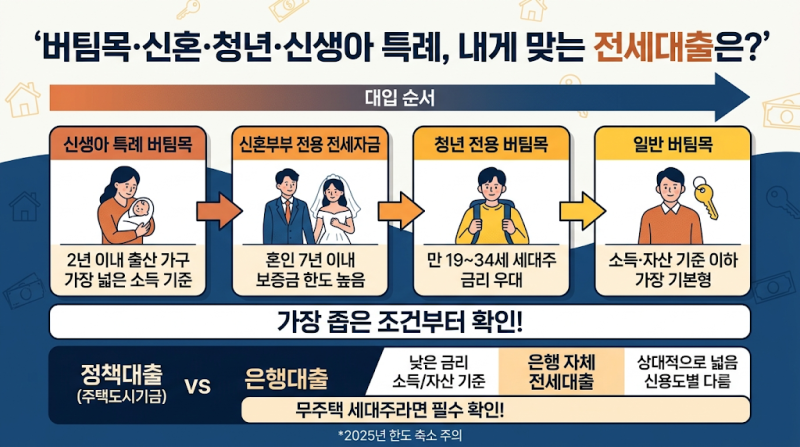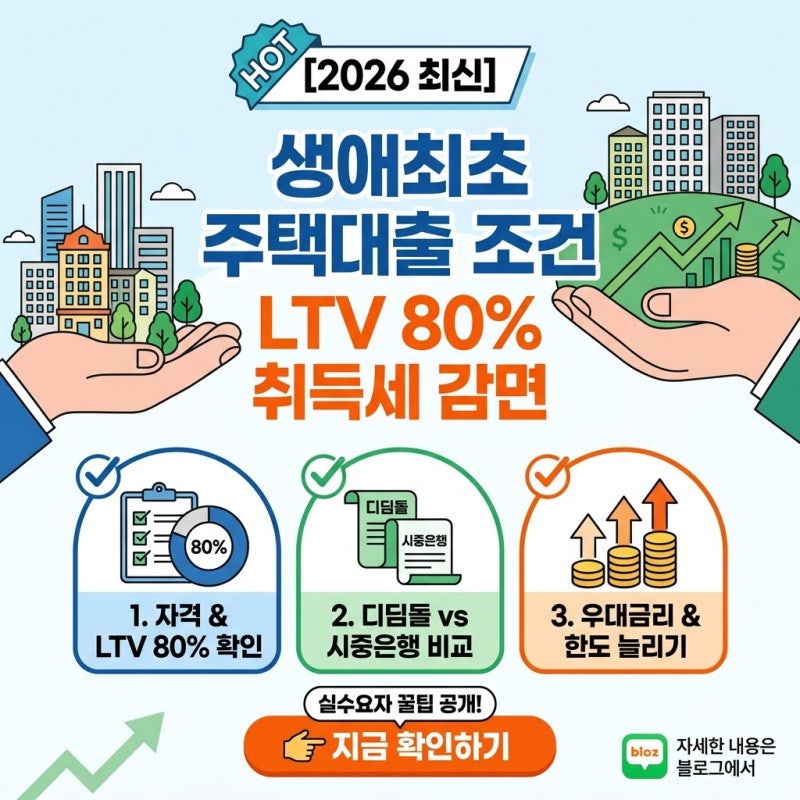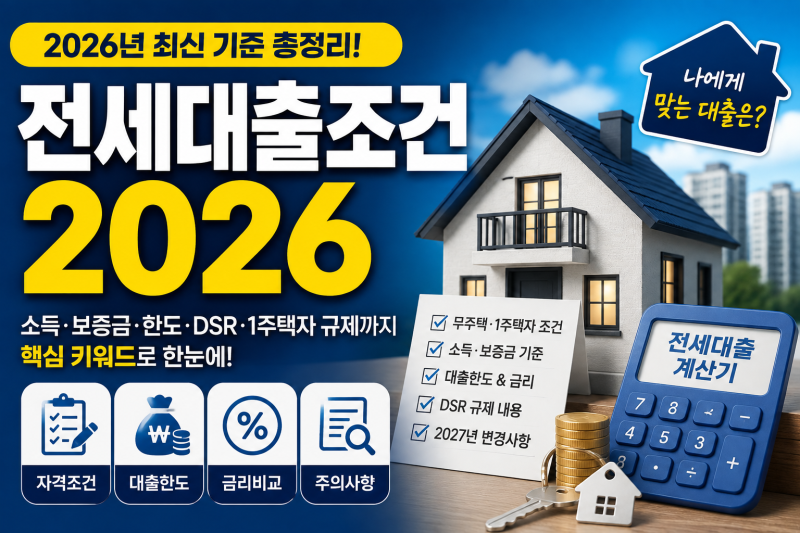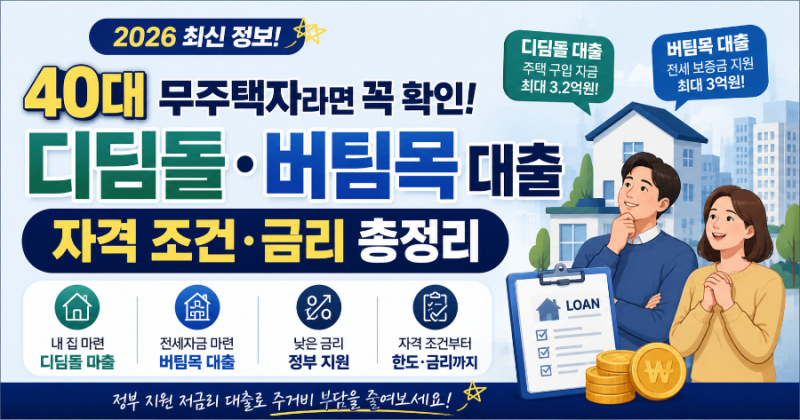
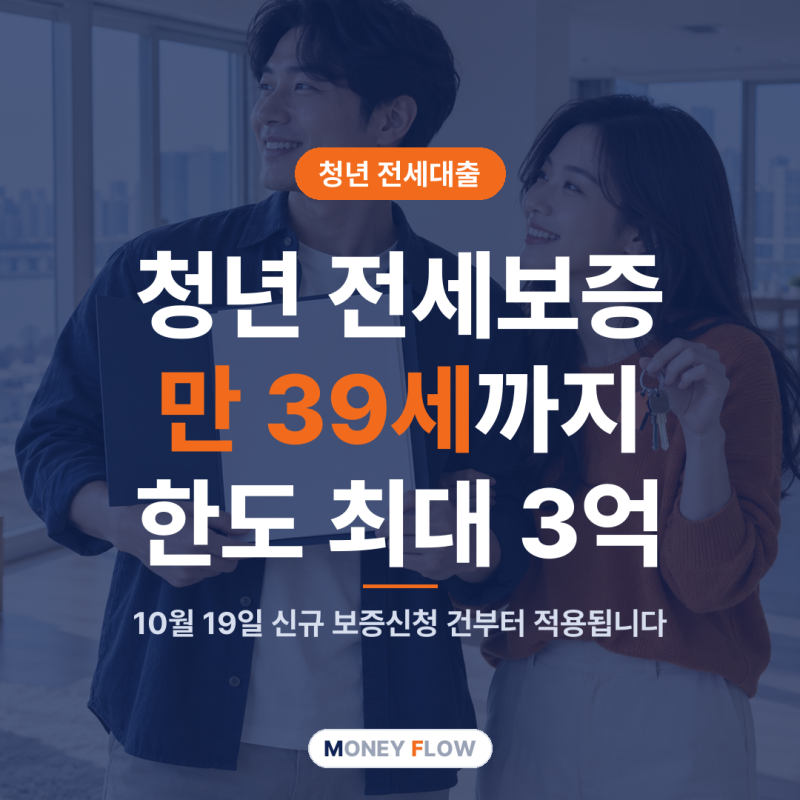
최근 주택 구매 및 전세 자금 마련을 위한 대출 상품에 대한 관심이 높아지면서, 무주택자를 대상으로 하는 다양한 대출 조건이 주목받고 있습니다. 특히 생애 최초 주택 구입자나 청년층을 위한 정책성 대출은 일반 금융권 상품과 달리 소득, 자산, 세대 구성 등 세부적인 요건을 충족해야 합니다. 이러한 대출은 주거 안정에 기여하며, 주택 마련의 문턱을 낮추는 중요한 역할을 하고 있습니다.
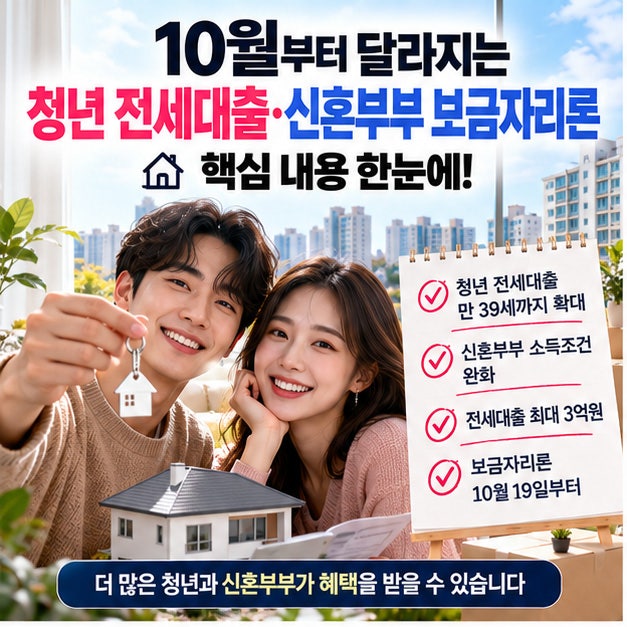
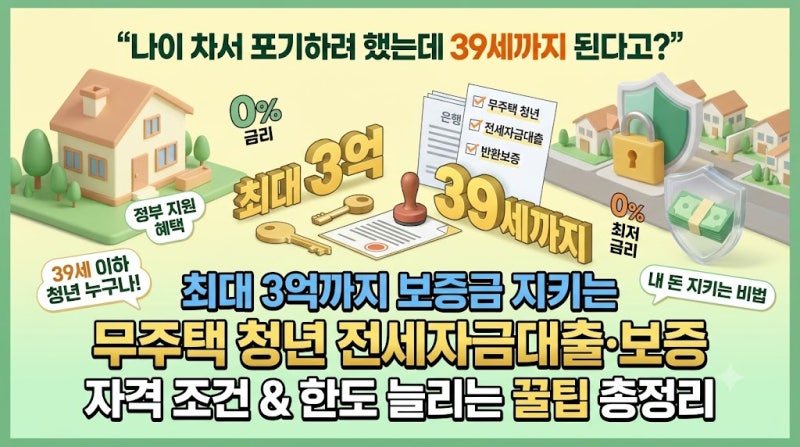
블로거들은 생애최초 주택담보대출의 경우 상품별로 무주택 기준과 소득 요건이 상이함을 강조합니다. 예를 들어, 디딤돌대출은 세대주를 포함한 세대원 전원의 무주택 여부와 소득 기준을 엄격히 적용하는 반면, 청년 전세대출은 연령 상한 확대와 같은 변화가 있었습니다. 또한, 일부 블로거는 분양권이나 조합원 입주권 보유 여부도 주택 보유 수에 포함될 수 있음을 지적하며, 단순히 무주택 여부만으로 대출 가능성을 판단하기 어렵다고 설명합니다.
대출 상품을 선택하기 전에는 본인의 상황에 맞는 상품의 세부 조건을 면밀히 확인하는 것이 중요합니다. 특히 정책성 대출은 소득 및 자산 기준, 세대 구성 요건, 주택 가격 및 면적 제한 등 다양한 기준이 적용되므로, 예상 한도 상담을 통해 실제 대출 가능 여부를 미리 파악하는 것이 현명합니다. 또한, 정부 발표 내용과 실제 금융기관의 상품 안내에 차이가 있을 수 있으므로, 계약 전 반드시 최신 정보를 확인해야 합니다.