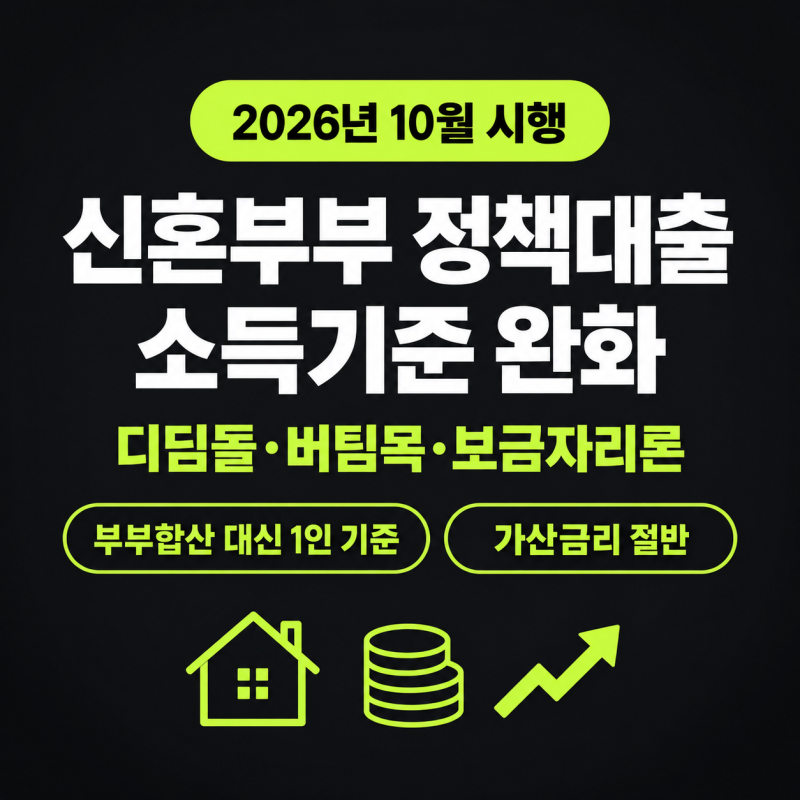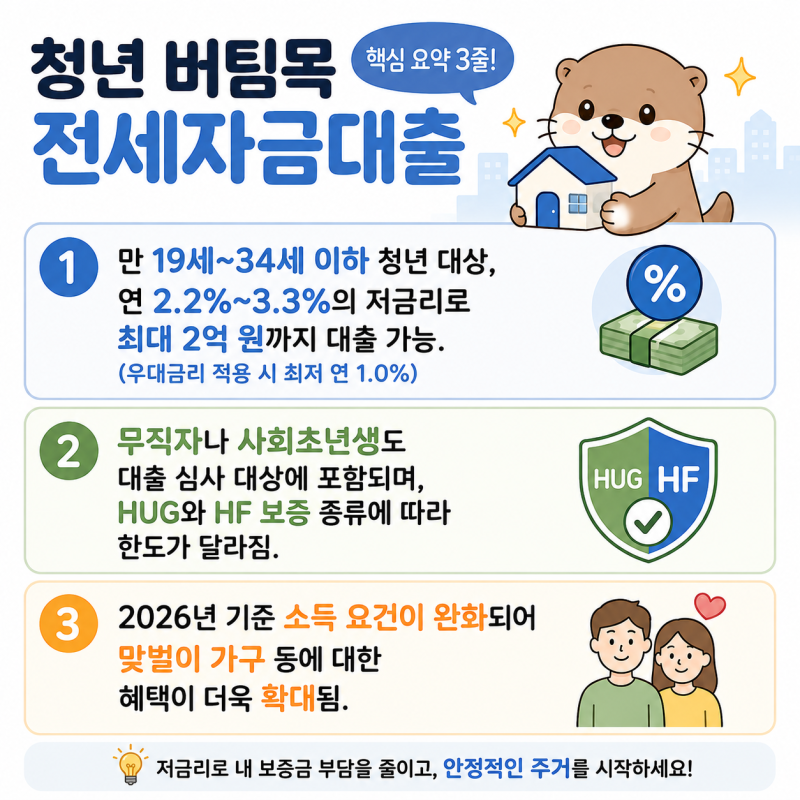
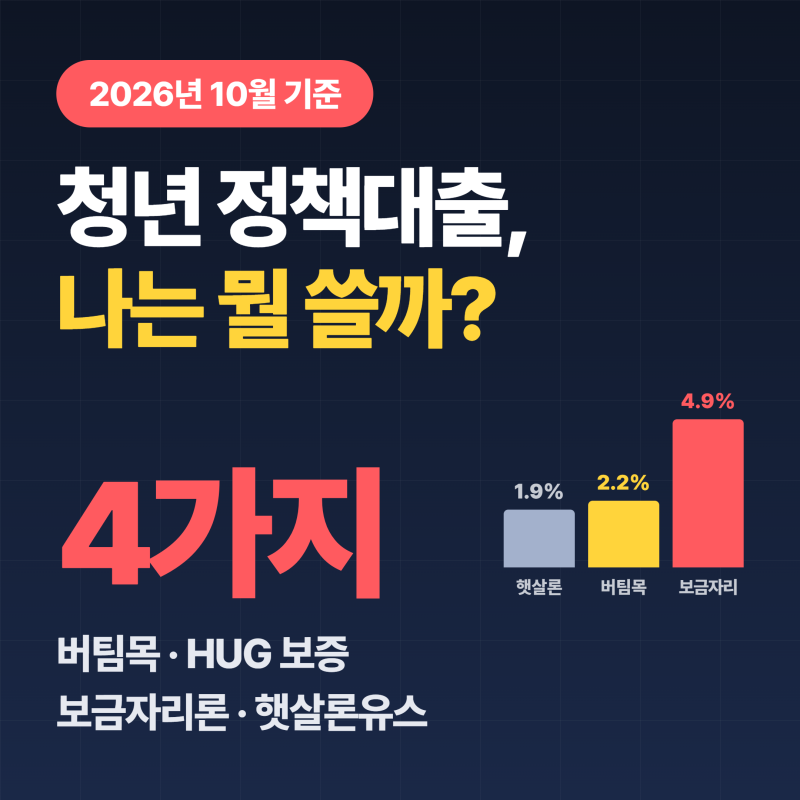
버팀목대출 소득기준은 신규 신청과 기한 연장 시 다르게 적용되어 많은 분들이 혼란을 겪고 있습니다. 특히 , 연봉 인상이나 이직으로 소득이 증가한 경우 대출 자격 유지 여부에 대한 관심이 높습니다. 청년 버팀목대출의 경우, 나이 계산 기준은 대출 신청일이며 군 복무 기간을 포함하여 최대 만 39세까지 연장될 수 있습니다. 신혼부부 정책대출은 10월부터 소득기준이 완화되어 부부 합산 소득 외에 한 사람 소득만으로도 대출 가능 여부를 판단할 수 있게 됩니다.
실제 블로그 후기들을 살펴보면, 버팀목대출 연장 시 소득 초과로 인한 자격 박탈을 우려하는 목소리가 많습니다. 하지만 동일 주택 단순 기한 연장 시에는 최초 대출 승인 시점의 소득 자격이 유지되어 연장 시점에 소득이 기준을 초과하더라도 대출금이 즉시 회수되지 않는다는 점이 강조됩니다. 반면, 임차보증금 증액에 따른 대출 증액 연장 시에는 연장 신청 시점의 직전 연도 소득을 기준으로 재심사가 진행되므로 주의가 필요합니다. 무주택 세대주 요건은 소득과 무관하게 100% 충족해야 합니다.
소득 초과 상황에서도 버팀목대출을 안전하게 유지하기 위한 실전 팁들이 공유되고 있습니다. 보증금이 올라도 기존 대출 잔액을 유지하는 방식으로 방어선을 구축하거나, 증액 시 상위 소득 구간 금리가 적용될 수 있음을 인지하고 대비하는 것이 중요합니다. 또한, 청년 버팀목대출은 대출 신청일 기준으로 나이를 계산하므로 만 34세 생일이 지나기 전 서둘러 접수하는 것이 핵심입니다. 이러한 세부적인 조건과 팁들을 미리 확인하여 현명하게 대처하시기 바랍니다.