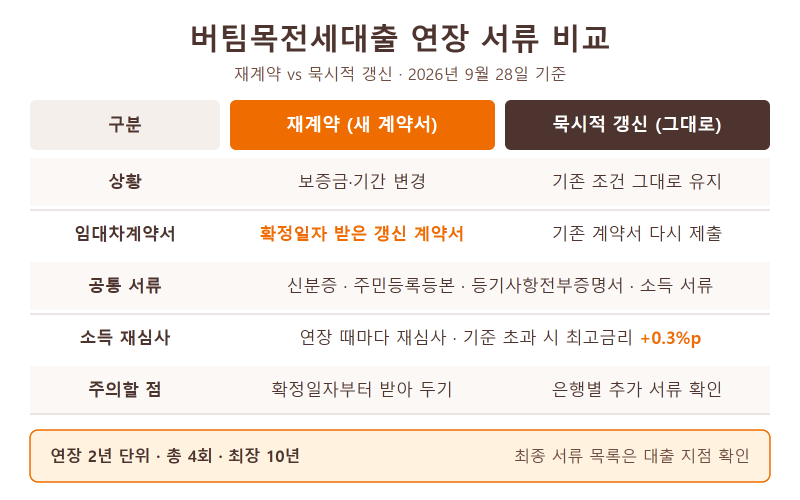
전세대출 연장은 전세 계약 만료를 앞둔 임차인들이 가장 궁금해하는 부분 중 하나입니다. 특히 임대인과 임차인 모두 계약 종료나 조건 변경 의사를 표시하지 않아 발생하는 묵시적 갱신 시, 전세대출과 보증보험까지 자동으로 연장되는지에 대한 문의가 많습니다. 하지만 전세 계약 연장과 대출 연장, 보증보험 연장은 각각 별개로 진행해야 하는 절차이므로 주의가 필요합니다.
블로거들은 묵시적 갱신 시에도 전세대출과 보증보험은 자동으로 연장되지 않으며, 각각의 절차를 따로 챙겨야 한다고 강조합니다. 일부는 대출 연장을 자동으로 생각했다가 뒤늦게 서류를 챙긴 경험을 공유하며, 대출은 은행에, 보증은 보증기관에 각각 확인해야 한다고 조언합니다. 특히 HUG나 SGI 상품의 경우 임대인에게 채권양도 통지서가 도달해야 연장이 가능한 경우가 있어 임대인의 비협조가 연장 절차를 지연시킬 수 있다고 언급합니다.
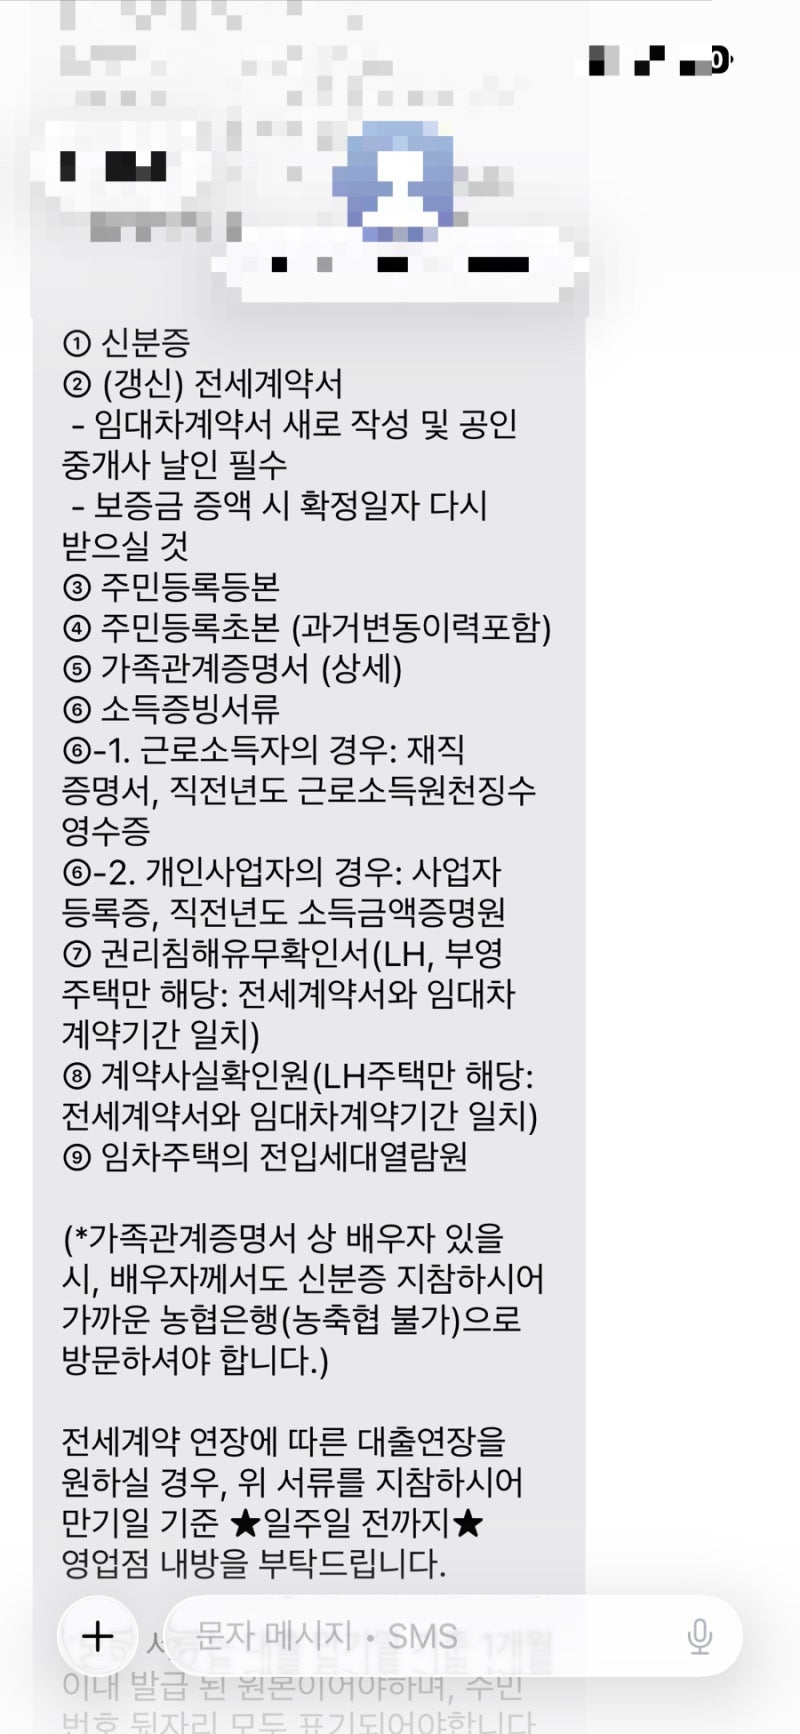
전세대출 연장 신청은 만기 최소 1개월 전이 골든타임이며, 갱신계약서와 소득증빙 등 서류를 미리 갖추는 것이 중요합니다. 임대인이 계약 갱신에 협조하지 않거나 보증금을 올려 받으려 할 경우, 묵시적 갱신 상태임을 확인서나 문자 내역 등으로 보완해야 은행 심사를 진행할 수 있습니다. 연장 심사 직전에 카드론이나 마이너스통장을 새로 개설하면 DSR이 급격히 올라가 거절 위험이 커지므로 만기 두세 달 전부터는 신규 대출을 최대한 자제하는 것이 안전합니다.