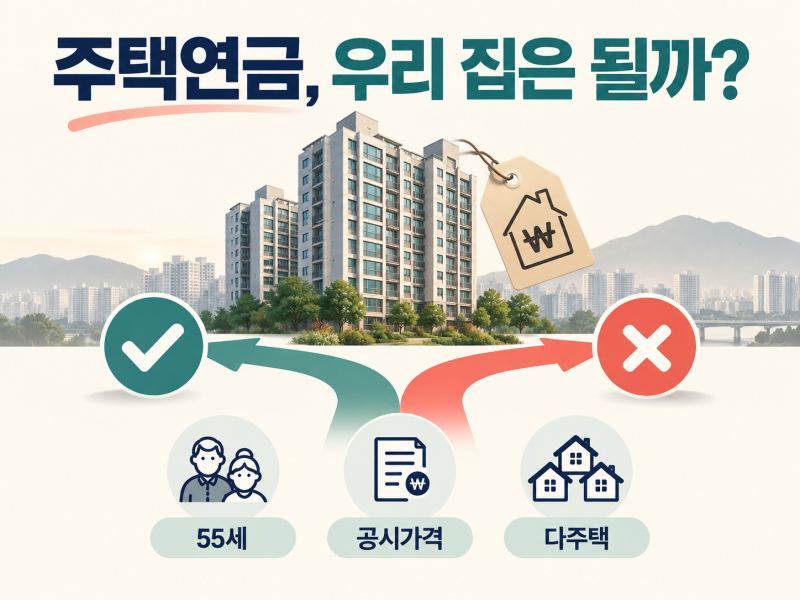


최근 12억 아파트 주택연금에 대한 관심이 뜨겁습니다. 이는 은퇴 후 안정적인 노후 생활을 위해 주택을 담보로 연금을 받는 제도로, 특히 집은 있으나 현금 흐름이 부족한 고령층에게 주목받고 있습니다. 주택연금 가입 조건 중 주택 가격 기준이 시세가 아닌 공시가격 12억 원 이하라는 점이 핵심으로 부각되고 있으며, 이로 인해 시세가 12억 원을 넘는 주택 소유자도 가입 가능성이 열려 많은 문의가 이어지고 있습니다.
블로거들은 주택연금 가입 조건인 공시가격 12억 원과 실제 월지급금 산정 기준인 시세 간의 차이에 주목하고 있습니다. 일부 블로거는 시세가 높아 가입을 포기하는 경우가 많지만, 공시가격이 12억 원 이하라면 시세가 더 높더라도 가입이 가능하다고 강조합니다. 반면, 월지급금은 공시가격이 아닌 한국주택금융공사가 인정하는 시세를 바탕으로 산정되므로, 가입 자격과 수령액 산정 기준을 명확히 구분해야 한다고 조언합니다.
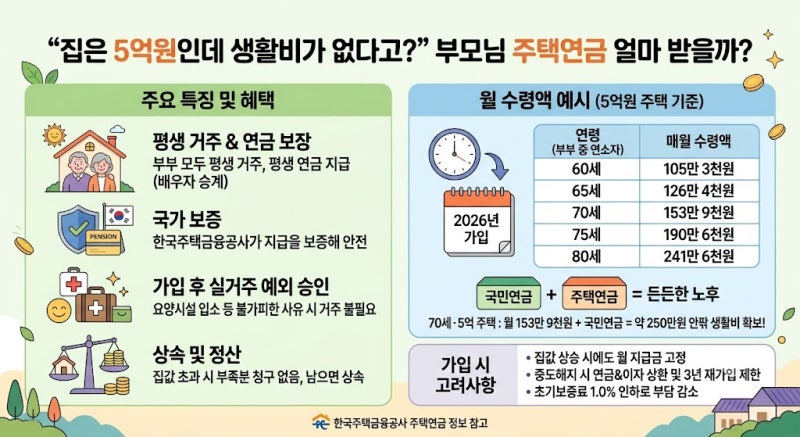
주택연금 가입을 고려한다면, 먼저 부부 합산 공시가격이 12억 원 이하인지 확인하는 것이 중요합니다. 시세가 높더라도 공시가격이 기준을 충족하면 가입할 수 있으며, 월지급금은 실제 시세에 따라 더 높게 책정될 수 있습니다. 또한, 부부 중 연소자의 나이가 월지급금 산정에 영향을 미치므로, 이 점도 함께 고려하여 신중하게 주택연금을 계획해야 합니다.