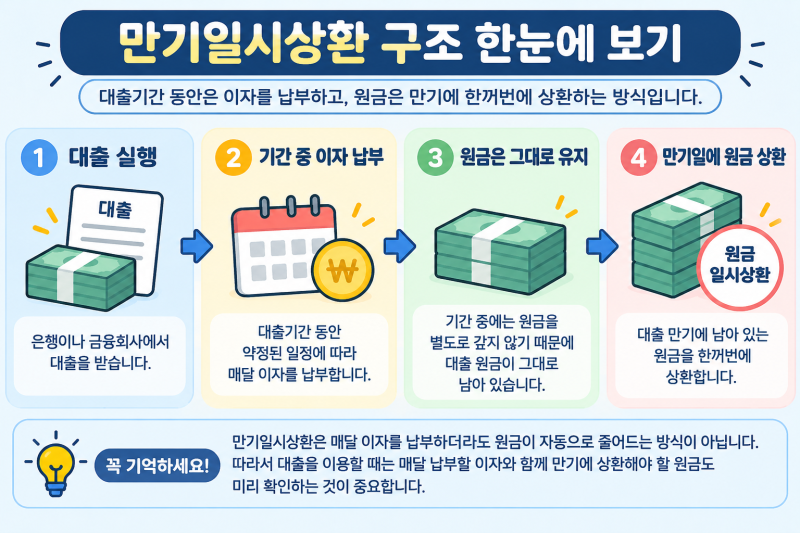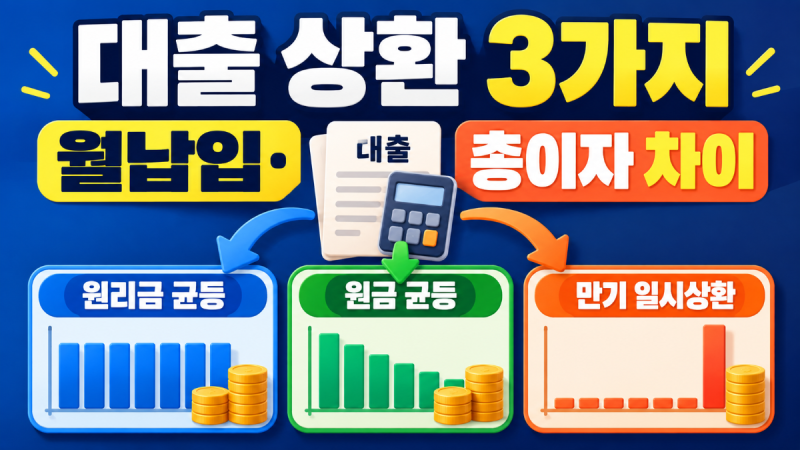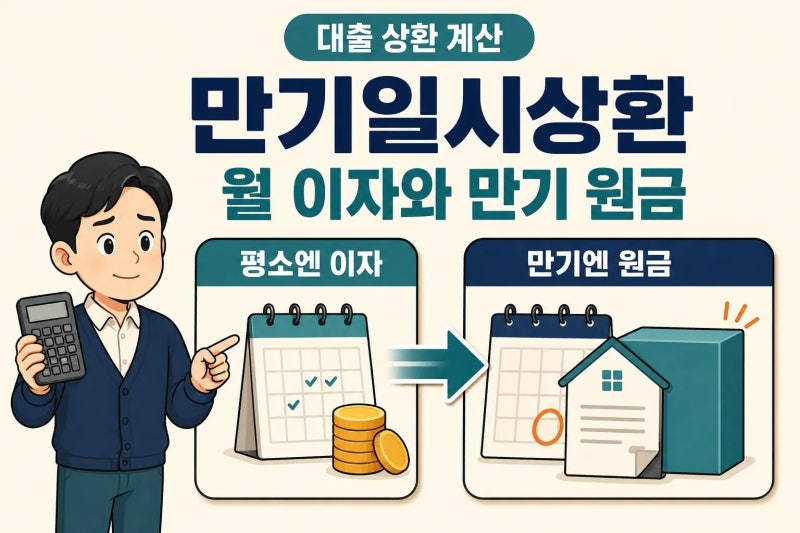
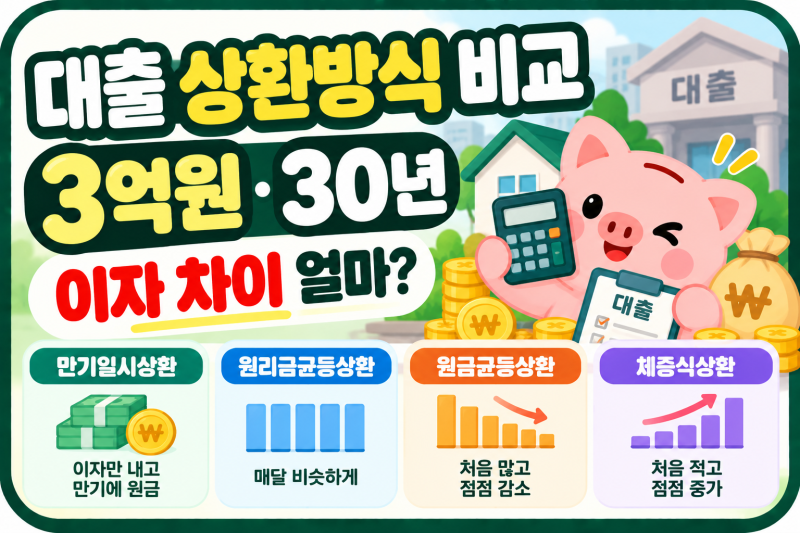
만기일시상환 대출은 대출 기간 동안 이자만 납부하다가 만기일에 원금을 한꺼번에 상환하는 방식입니다. 매달 원금과 이자를 함께 갚는 원리금균등상환 방식과 달리, 월 납입 부담이 상대적으로 적어 당장 현금 흐름이 빠듯한 경우에 유리하게 느껴질 수 있습니다. 하지만 만기 시점에 큰 원금을 준비해야 하며, 총 이자액이 원리금균등상환보다 많아질 수 있다는 점을 고려해야 합니다.
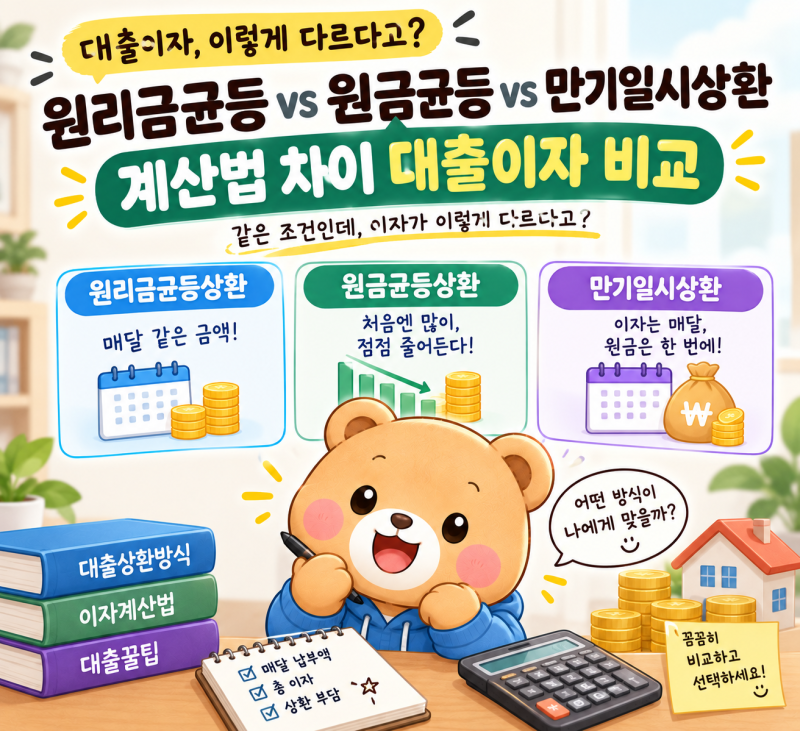
블로거들은 만기일시상환의 장점으로 월 납입액이 적어 초기 부담이 낮다는 점을 강조하는 반면, 만기 시 원금 상환에 대한 부담과 총 이자액이 늘어나는 단점을 지적합니다. 특히 주택담보대출과 같이 장기 대출의 경우, 상환 방식 선택이 인생 재무 설계에 큰 영향을 미치므로 개인의 소득 흐름과 향후 현금 흐름 계획에 맞춰 신중하게 결정해야 한다고 조언합니다. 원리금균등상환은 매달 일정한 금액을 납부하여 자금 계획이 용이하지만, 만기일시상환은 만기까지 원금이 줄지 않아 이자가 계속 같은 원금을 기준으로 계산된다는 차이가 있습니다.
만기일시상환 대출을 고려한다면, 월 이자 계산법과 만기 시 원금 상환 계획을 철저히 세우는 것이 중요합니다. 대출원금에 연이율을 곱한 뒤 12개월로 나누어 월 이자를 예상할 수 있으며, 마지막 달에는 평소 이자에 원금 전액이 더해진다는 점을 인지해야 합니다. 따라서 대출 만기 시 예금이나 자산 매각, 다른 자금 유입 등 원금 상환 계획이 명확한 경우에 활용하는 것이 현명하며, 그렇지 않다면 큰 부담으로 작용할 수 있음을 유의해야 합니다.