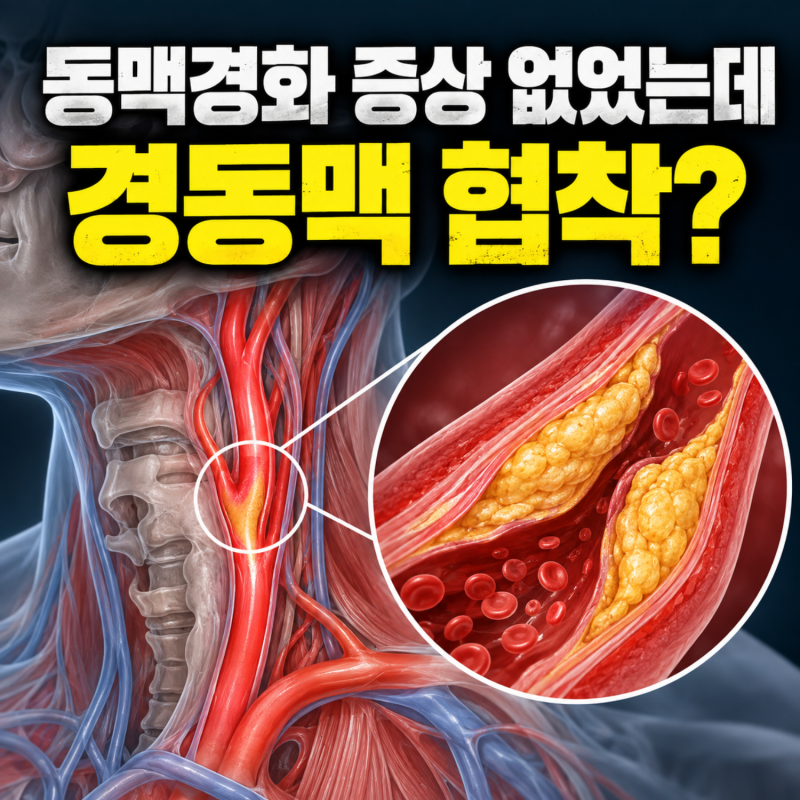
동맥경화는 혈관 내부에 콜레스테롤과 같은 지방 찌꺼기가 쌓여 혈관이 좁아지고 딱딱해지는 상태를 의미합니다. 초기에는 특별한 증상이 없어 ‘침묵의 살인자’로 불리기도 하며, 70% 이상 좁아질 때까지 자각 징후가 거의 없는 것이 특징입니다. 맥파전달속도(PWV), 경동맥 초음파, 심장 CT 등 다양한 검사를 통해 조기 진단이 가능하며, 이는 뇌졸중이나 심근경색 같은 치명적인 질환을 예방하는 데 중요합니다.
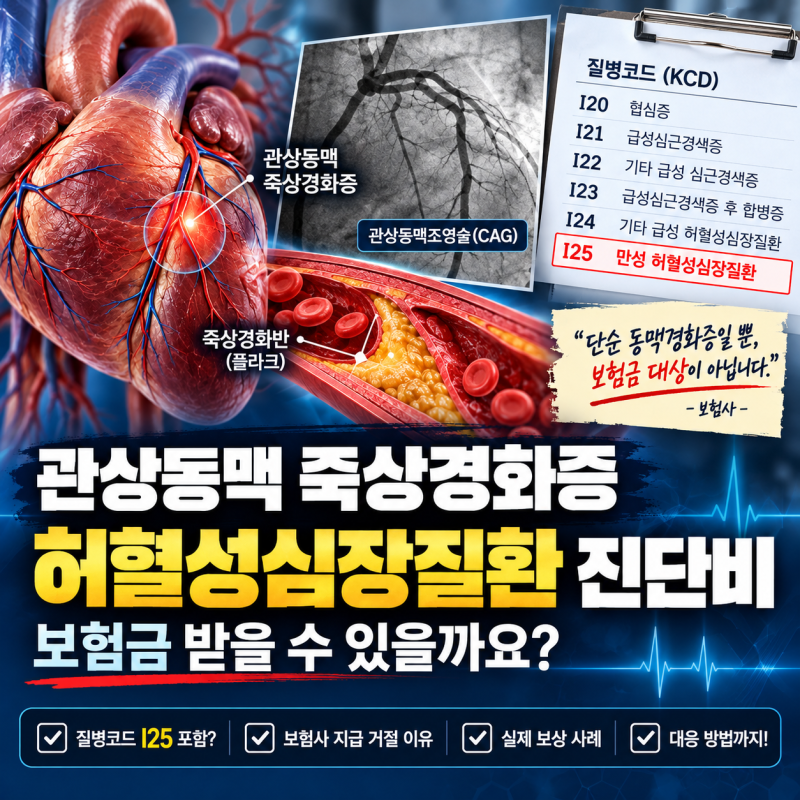
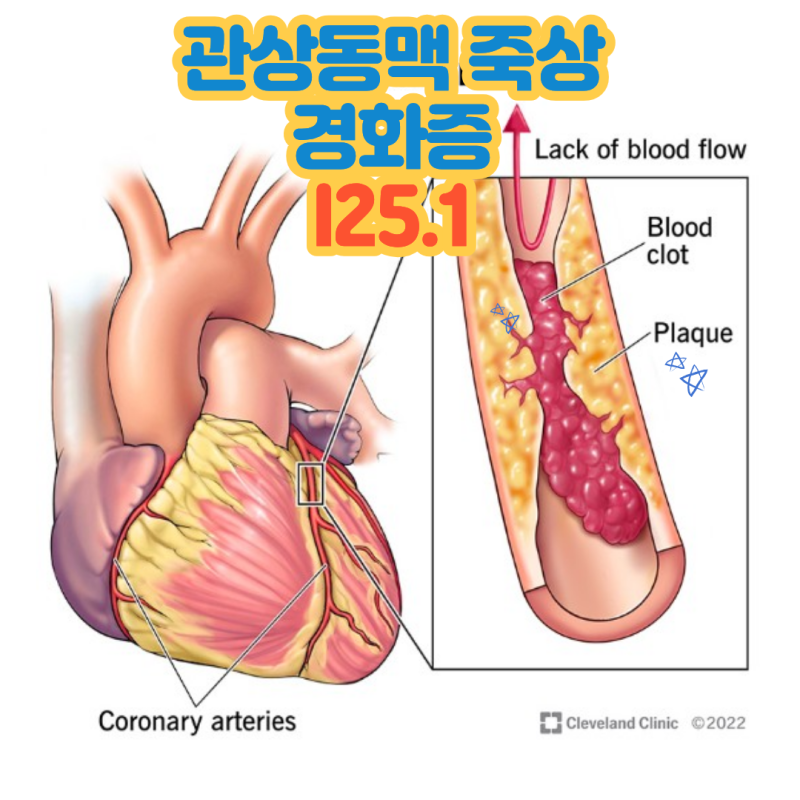
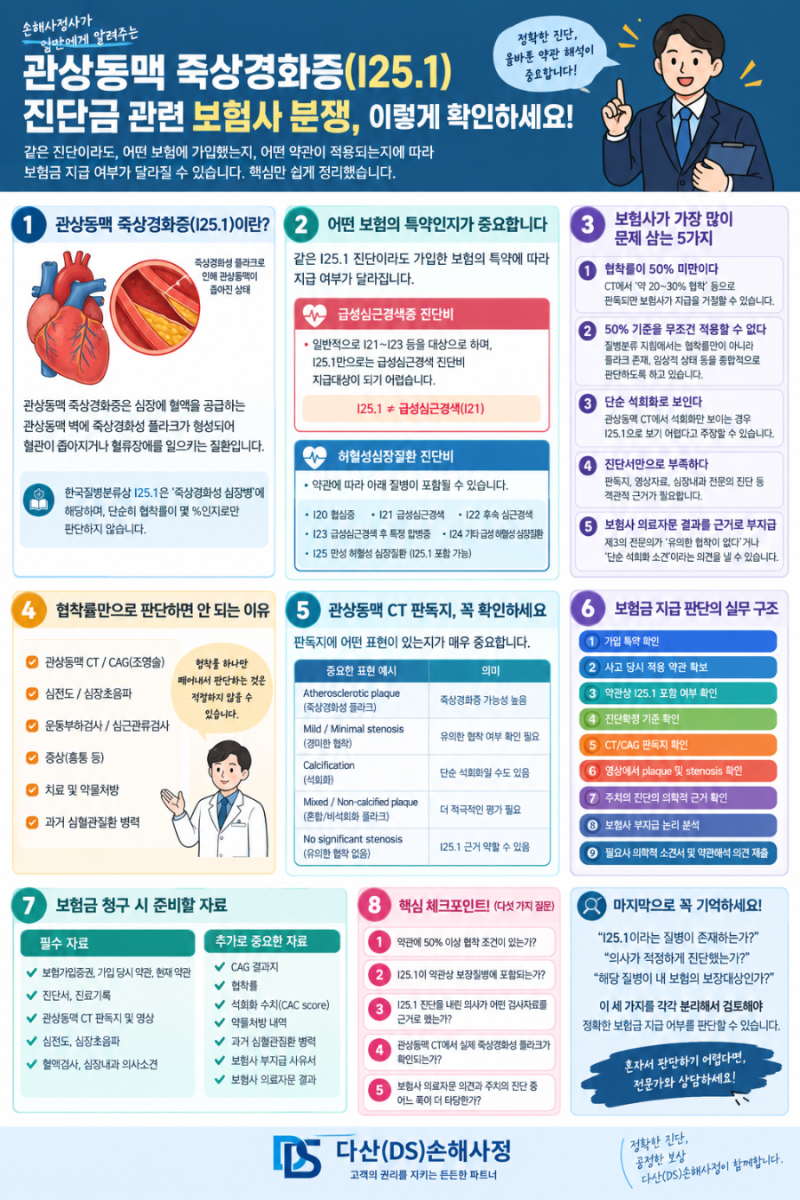
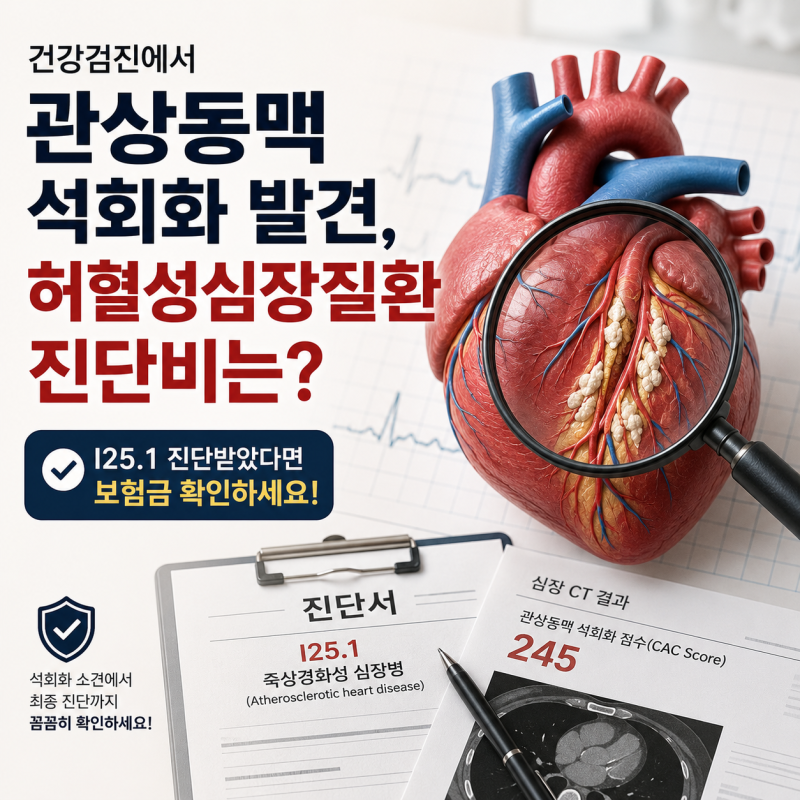
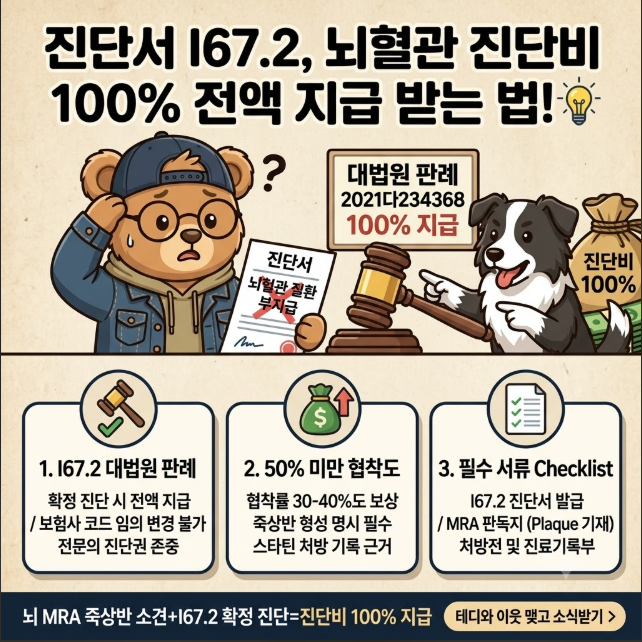
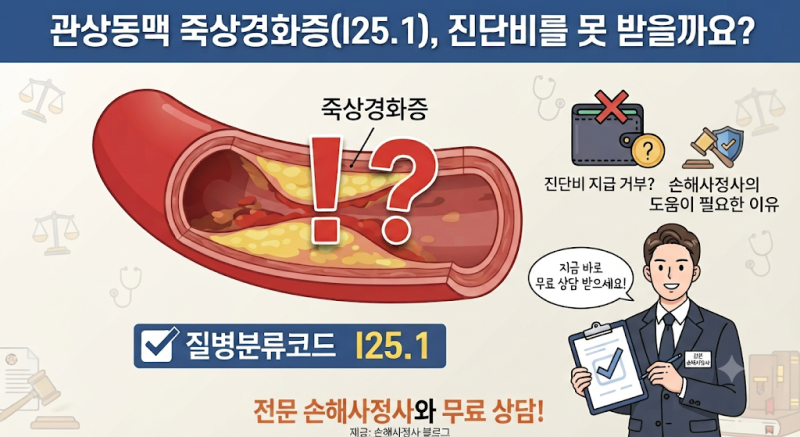
실제 블로그 후기들을 보면, 증상이 없었음에도 경동맥 초음파 검사에서 혈관 협착이 발견된 사례가 많습니다. 특히 관상동맥죽상경화증(I25.1) 진단을 받고 약물치료만 한 경우, 허혈성심장질환 진단비 청구 가능 여부에 대한 문의가 많습니다. 보험사들은 종종 협착률이 낮거나 시술을 받지 않았다는 이유로 지급을 거절하기도 하지만, 약관상 시술 여부가 아닌 객관적인 검사로 병이 확인되었는지가 중요한 기준이 됩니다.
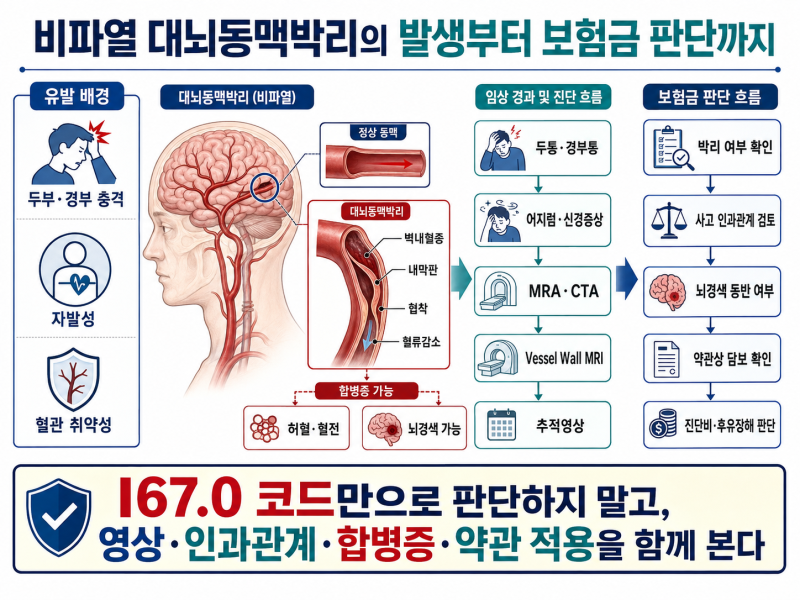
따라서 동맥경화 관련 보험금 청구 시에는 영상 판독지, 약 처방 기록, 주치의 소견서 등을 꼼꼼히 확인하여 약관 요건에 맞는지 사전에 점검하는 것이 중요합니다. 단순히 약물치료만 받았다고 해서 진단비 지급이 불가능한 것은 아니며, 초기 단계의 약물치료 역시 의학적으로 관리와 치료가 필요한 상태로 판단된 기록이 될 수 있습니다. 이러한 세부적인 사항들을 미리 파악하고 준비하는 것이 현명한 대처 방법입니다.