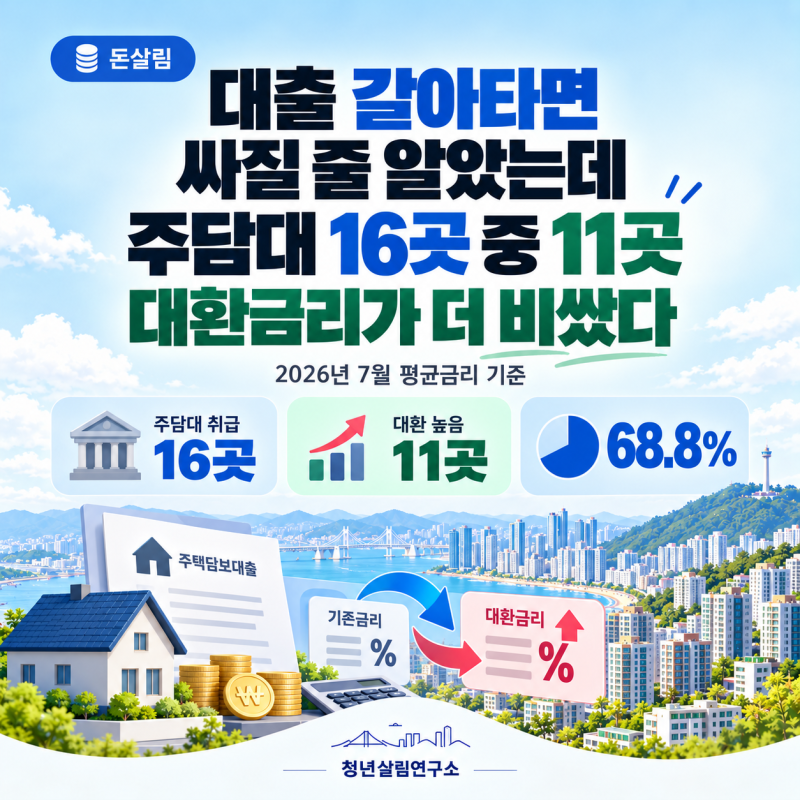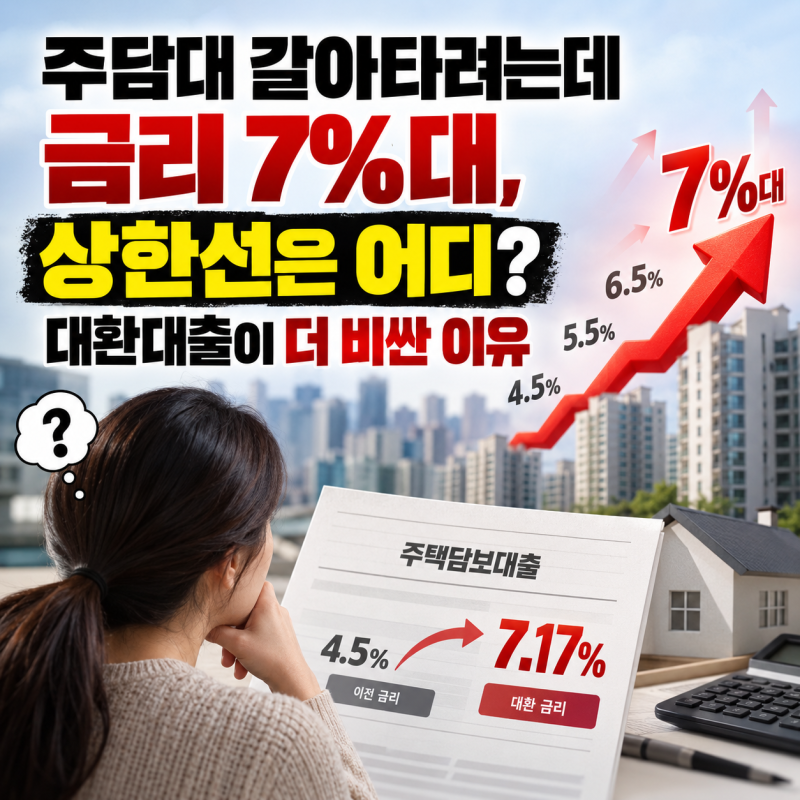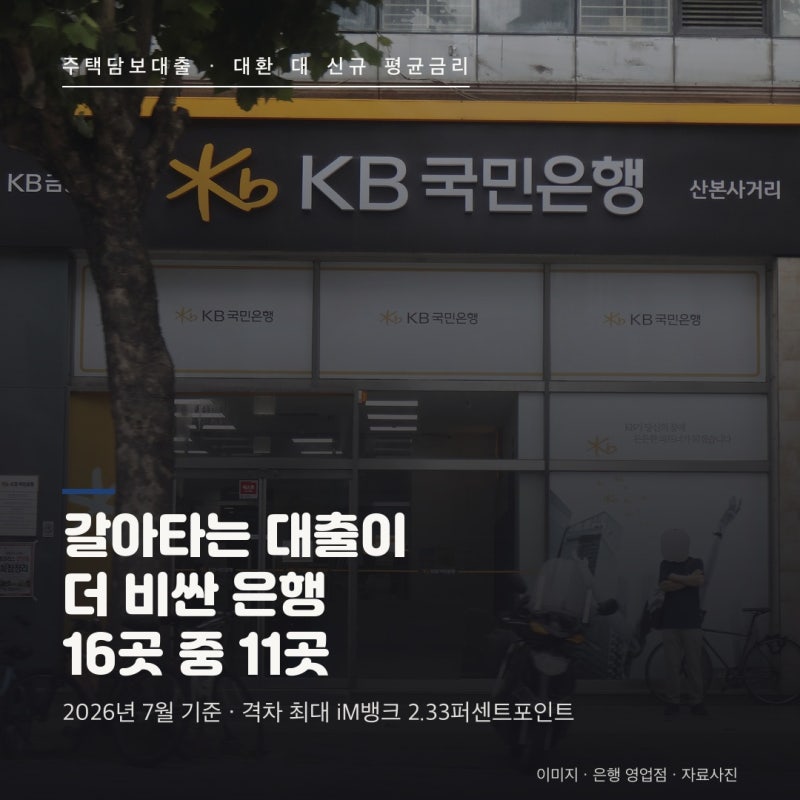
최근 주택담보대출 금리가 상승하면서 기존 대출을 더 낮은 금리로 갈아타려는 수요가 증가하고 있습니다. 하지만 2026년 7월 금융감독원 자료에 따르면, 비교 가능한 16개 은행 중 11곳에서 대환대출 평균 금리가 신규 대출 평균 금리보다 높게 나타나 충격을 주고 있습니다. 특히 iM뱅크의 경우 신규 대출 금리 4.84% 대비 대환대출 금리가 7.17%로 2.33%포인트나 높은 것으로 확인되었습니다. 이러한 현상은 대환대출을 통해 이자 부담을 줄이려던 차주들에게 예상치 못한 결과로 다가오고 있습니다.
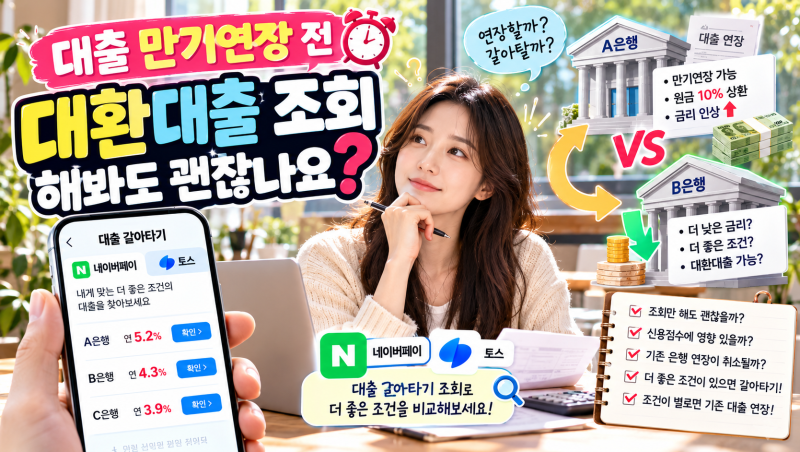
일부 블로거들은 대환대출 금리가 신규 대출보다 높은 현상에 대해 차주의 신용도, 담보 가치, 대출 기간 및 상품 조건 등이 다르기 때문이라고 분석합니다. 즉, 은행의 평균 금리만으로 대환대출의 유불리를 단정하기 어렵다는 입장입니다. 반면, 다른 블로거들은 대환대출 인프라의 실적과 1인당 연간 이자 절감액(평균 169만원)을 언급하며, 개인의 조건에 따라 여전히 이자 절감 효과를 볼 수 있다고 강조합니다. 이처럼 대환대출의 실제 이점과 위험성에 대한 다양한 시각이 존재하며, 단순히 금리만 보고 판단하기보다는 여러 요소를 종합적으로 고려해야 한다고 조언합니다.
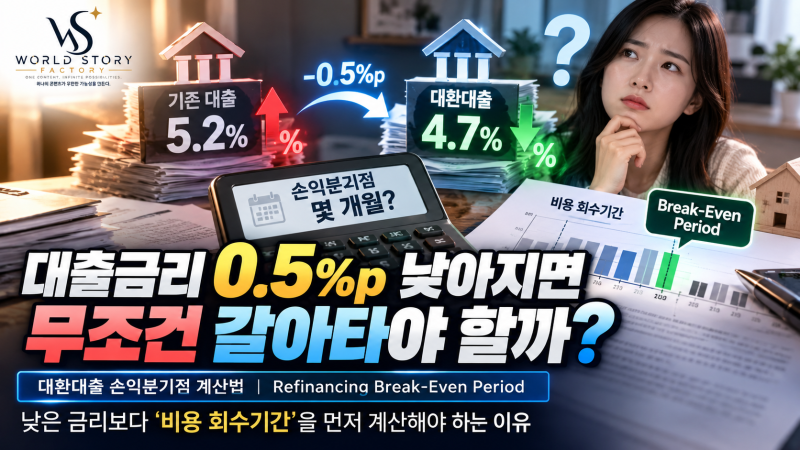
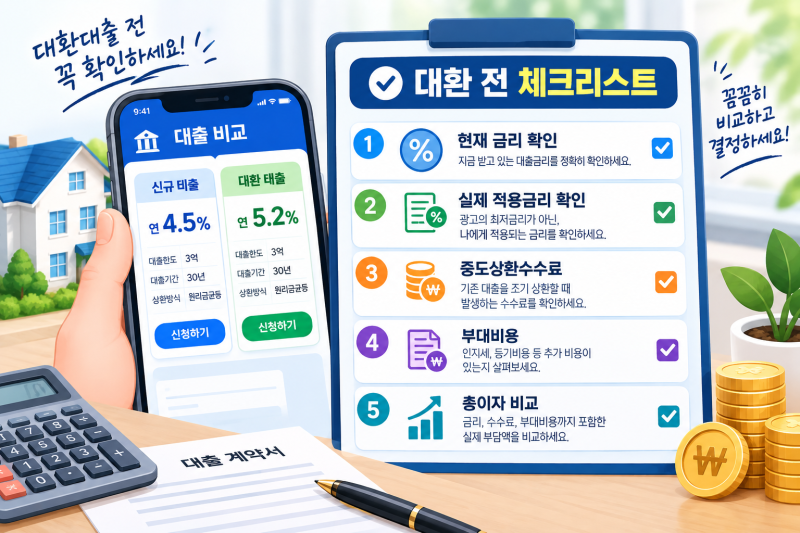
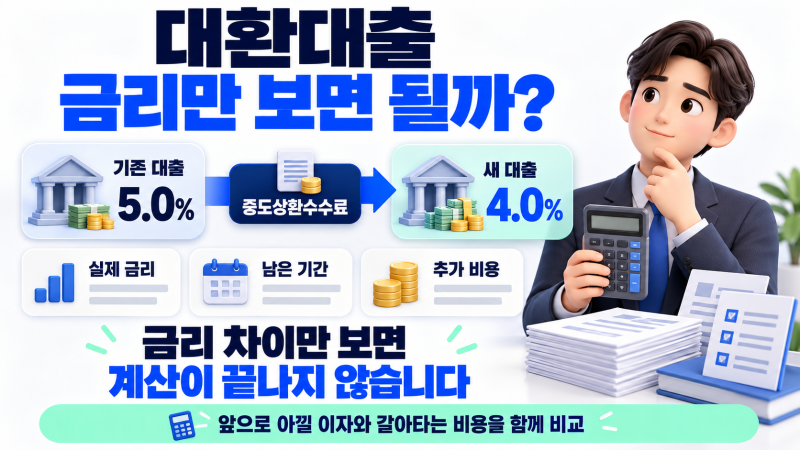
대환대출을 고려할 때는 은행별 평균 금리보다는 본인의 신용도와 담보 조건에 따른 실제 견적을 확인하는 것이 중요합니다. 또한, 기존 대출의 중도상환수수료와 대환대출 시 발생하는 제반 비용을 면밀히 계산하여 실제 이자 절감 효과가 있는지 따져봐야 합니다. 3억 원 대출 기준으로 0.5%포인트 금리 인하 시 연간 약 150만 원의 이자 절감 효과를 볼 수 있지만, 중도상환수수료가 이를 상회한다면 오히려 손해가 될 수 있습니다. 따라서 대환대출을 결정하기 전에 반드시 본인의 상황에 맞는 손익분기점을 계산하고 신중하게 접근해야 합니다.