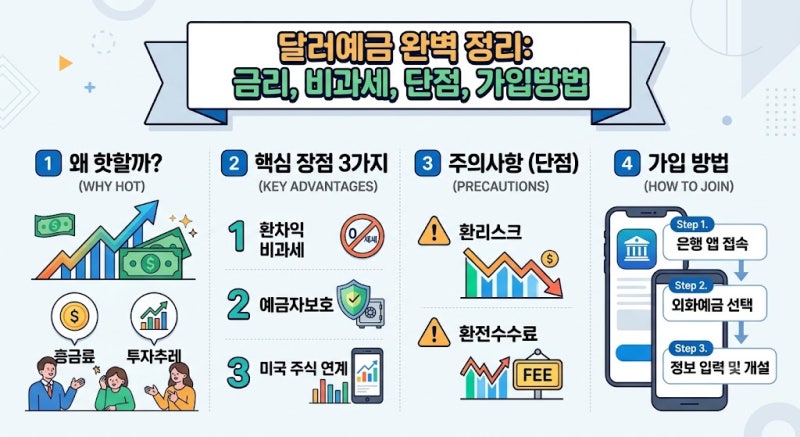
글로벌 금융 시장의 변동성이 지속되면서 안전자산인 달러에 대한 관심이 높아지고 있습니다. 단순히 원화를 환전하는 것을 넘어, 이자와 환차익을 동시에 추구할 수 있는 외화예금 상품이 주목받고 있습니다. 특히 2026년 10월 현재 주요 시중은행의 달러 정기예금 금리는 연 3.1% ~ 3.3% 내외로 형성되어 있으며, 일부 특판 상품은 연 4% 중반에 달하는 높은 금리를 제공하고 있습니다. 이러한 외화예금은 환차익 비과세 혜택까지 더해져 매력적인 재테크 수단으로 부상하고 있습니다.
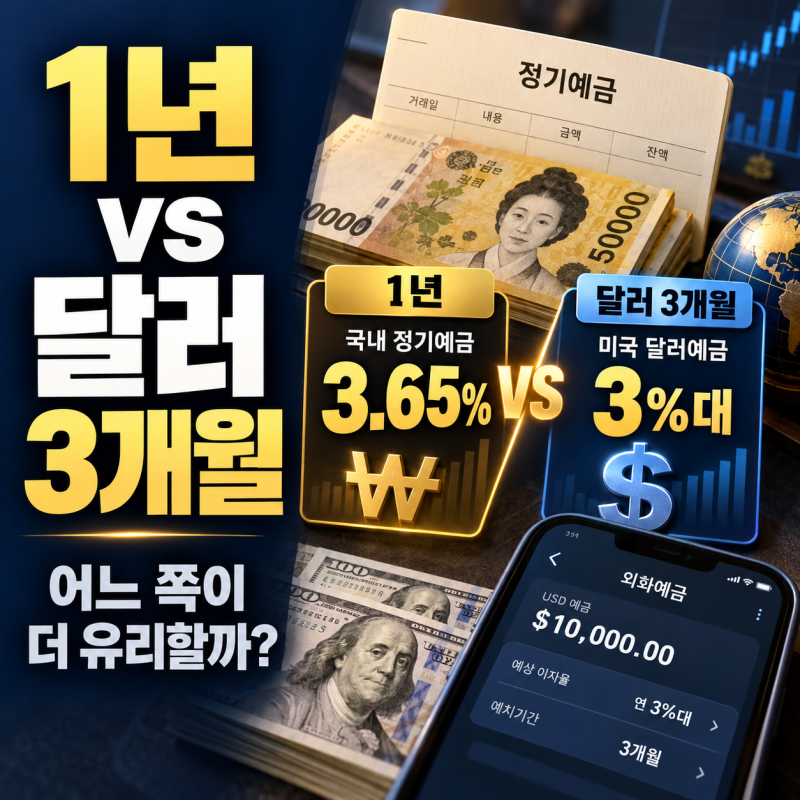
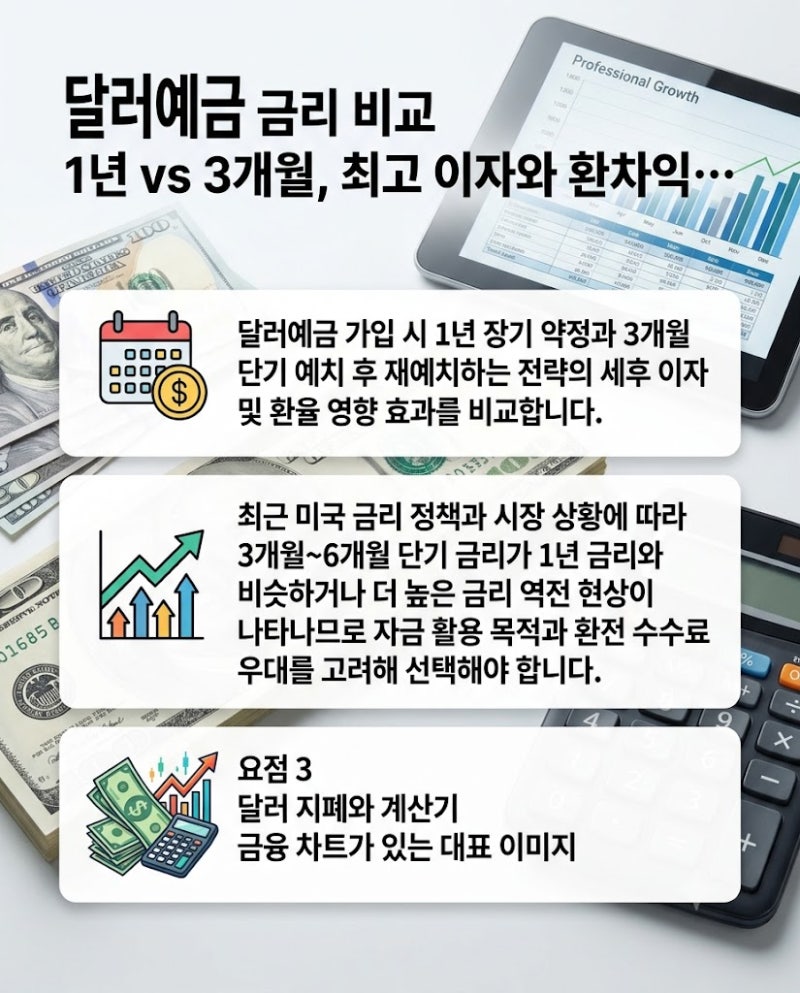
블로거들의 분석에 따르면, 현재 4대 시중은행의 달러 정기예금은 1년 만기보다 6개월 만기 금리가 더 높게 형성되는 금리 역전 현상이 나타나고 있습니다. 이에 따라 목돈을 1년 동안 묶어두기보다는 6개월 단위로 회전시키며 자금을 운용하는 것이 이자 수익 면에서 유리하다는 의견이 많습니다. 또한, 수시입출식 달러 통장이나 트래블 외화통장의 금리는 연 0.01% ~ 0.1% 수준으로 매우 낮아, 1개월 이상 예치할 자금이라면 반드시 외화정기예금이나 외화회전예금을 활용해야 합리적인 이자 수익을 기대할 수 있습니다.
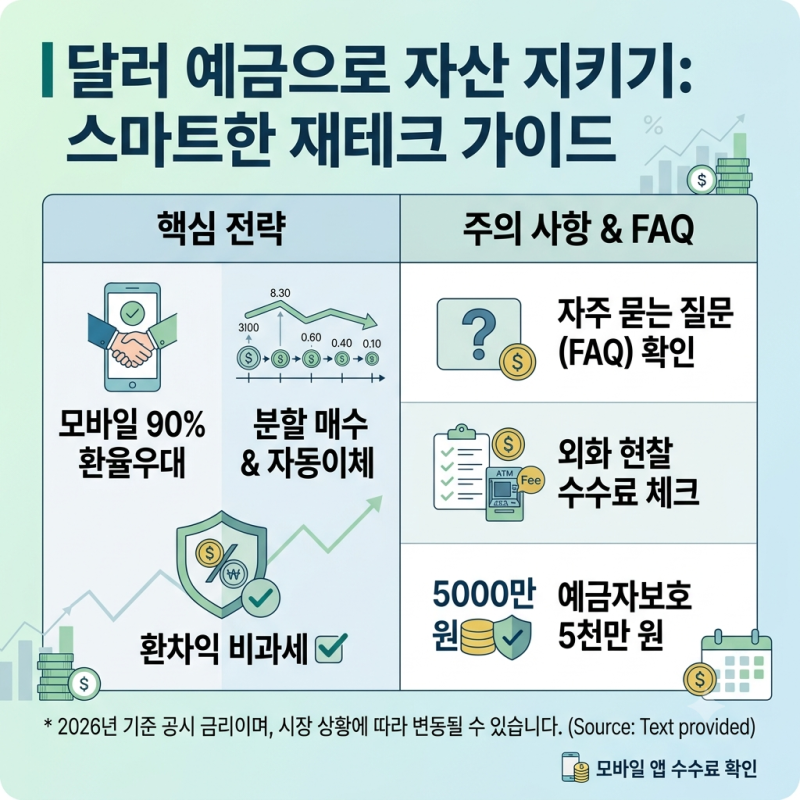
외화예금 가입 시 모바일 앱을 통한 비대면 계좌 개설과 환전 지갑 기능을 적극적으로 활용하면 최대 80~90% 수준의 환율 우대 혜택을 받을 수 있습니다. 하지만 달러 금리가 높고 환차익이 비과세된다는 점만 보고 무턱대고 목돈을 예치하는 것은 위험합니다. 만기 시점의 원·달러 환율과 환전 스프레드, 현찰 수수료에 따라 원화 환산 시 원금 손실이 발생할 수 있으므로, 가입 전 원화 환산 손익분기점 계산과 함께 은행 창구의 정밀 상담을 통해 본인의 투자 목적에 맞는 상품을 신중하게 선택하는 것이 중요합니다.