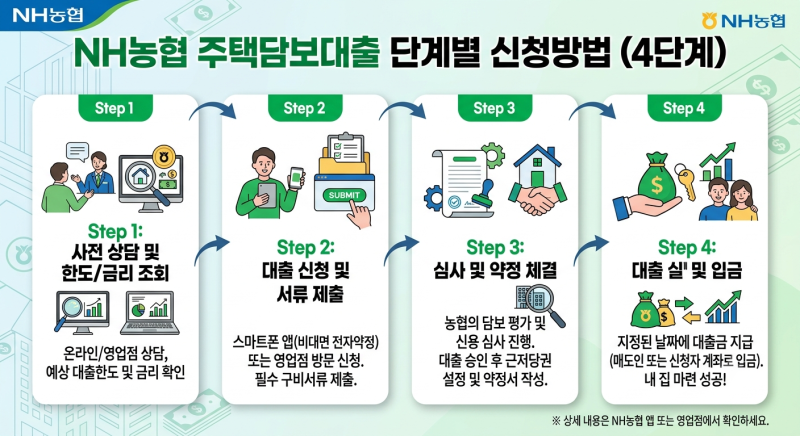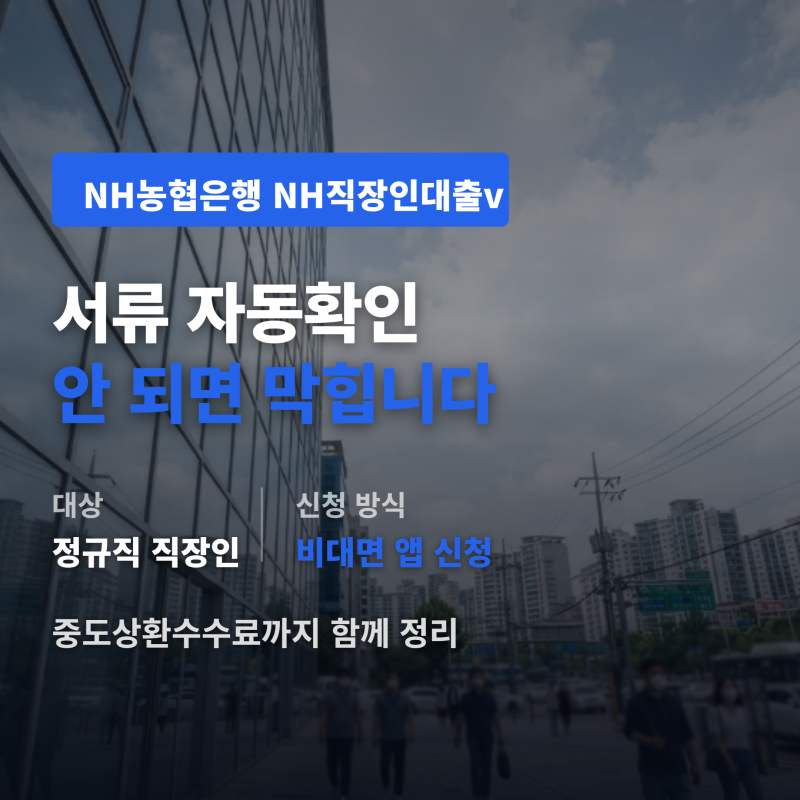
농협 직장인 대출은 비상금 마련이나 유동성 확보를 위해 많은 직장인들이 관심을 가지는 금융 상품입니다. 특히 농협은행은 공공기관 및 우량 기업과의 협약 대출 상품이 다양하여 인기가 높으며, 정해진 한도 내에서 필요한 금액만 사용하고 사용한 기간만큼만 이자를 지불하는 마이너스통장 방식으로도 이용할 수 있는 장점이 있습니다. 최근에는 모바일 비대면 신청 프로세스가 잘 구축되어 있어 은행 방문 없이도 간편하게 신청 및 한도 증액이 가능합니다.
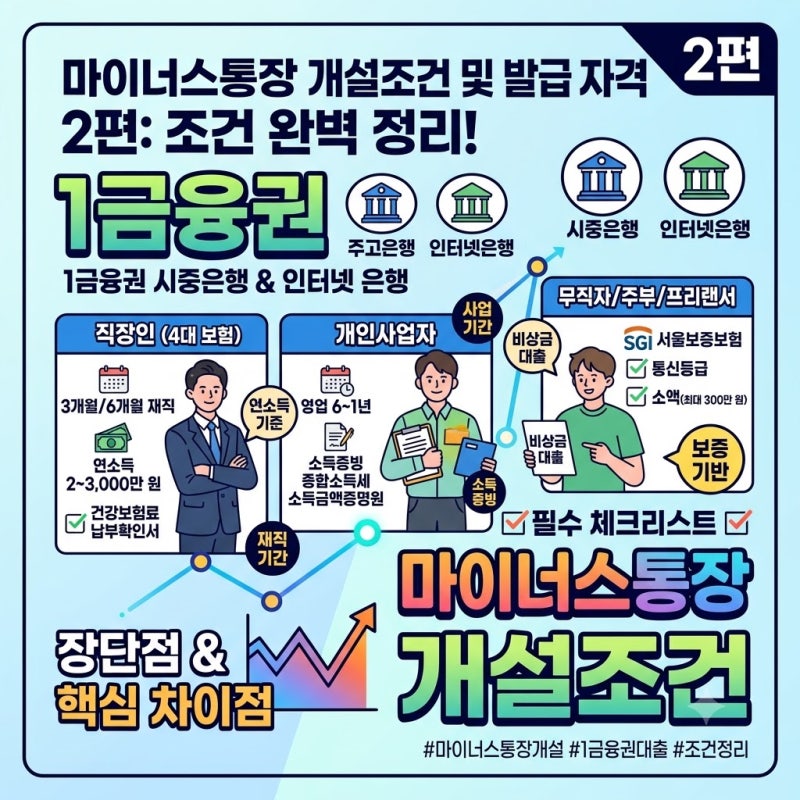
블로거들의 분석에 따르면, 농협 직장인 대출 상품은 재직 기간, 연소득, 신용점수 등 여러 조건에 따라 승인 여부와 한도가 달라집니다. 'NH 올원 마이너스대출'은 재직 6개월 이상으로 문턱이 낮은 반면, 'NH 직장인 대출 V'와 같은 상품은 1년 이상의 재직 기간을 요구하는 경우가 많습니다. 또한, 2026년 금융권 대출 심사 강화 추세에 따라 KCB 기준 950점 이상의 고신용자가 최저 금리를 적용받을 확률이 높으며, 기존 부채 현황도 DSR 규제에 영향을 미쳐 한도 산정에 중요한 요소로 작용합니다.
대출 신청 전에는 본인의 재직 기간, 연소득, 신용점수, 그리고 기존 부채 현황을 면밀히 확인하는 것이 중요합니다. 특히 농협캐피탈의 경우 재직 1개월 이상인 직장인도 신청 대상에 포함될 수 있으며, 배우자 명의의 주택 보유 시 소득 증빙 없이도 신청 가능한 상품이 존재합니다. 각 상품별 세부 조건을 비교하고, 모바일 앱을 통해 자신의 증액 한도를 미리 조회해보는 것이 효율적인 대출 계획 수립에 도움이 될 것입니다.