
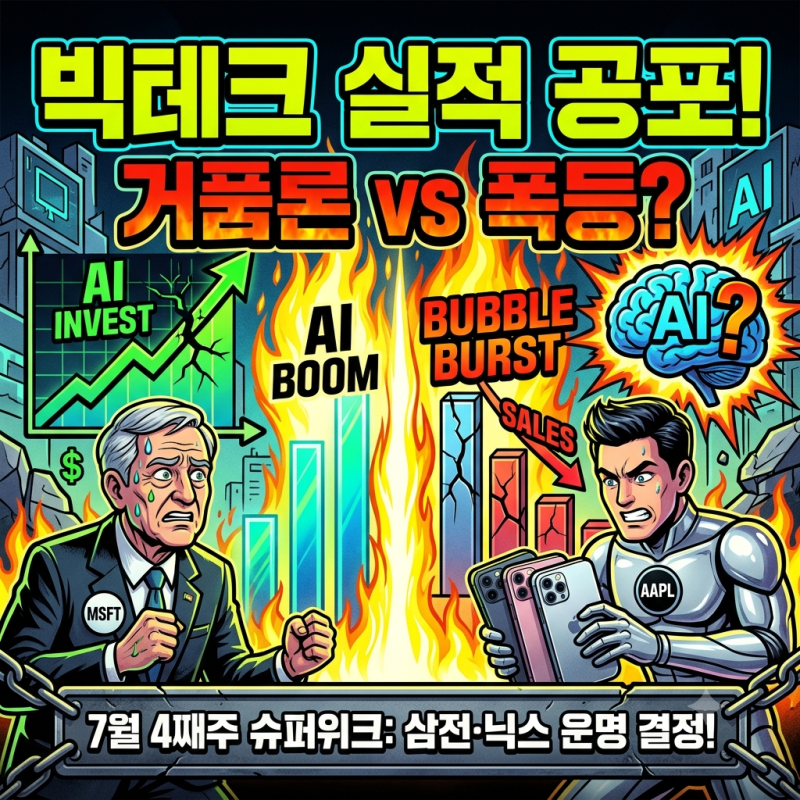
내년 증시의 주도주가 반도체에서 다른 섹터로 교체될 가능성에 대한 시장의 관심이 높아지고 있습니다. 최근 오픈AI 매출 논란으로 AI 거품론이 재점화되면서, 그동안 증시를 견인했던 AI 반도체 진영의 투자 심리가 위축되는 모습입니다. 특히 SK하이닉스의 목표주가가 320만원으로 상향 조정되는 등 긍정적인 전망도 있지만, AI 칩 공급망 현지화와 같은 변수들이 복합적으로 작용하고 있습니다.
블로그 리뷰에서는 반도체 시장의 다양한 관전 포인트를 제시하고 있습니다. 일부에서는 HBM4의 본격적인 공급 시작과 모바일 고객사와의 장기 계약 전환 추세에 주목하며 반도체 업황의 지속적인 호황을 예상하는 반면, 다른 시각에서는 빅테크 기업들의 AI 투자가 실제 수익으로 이어지는지에 대한 의구심을 제기하며 신중한 접근을 권고하고 있습니다. 이러한 상반된 시각 속에서 투자자들은 반도체 주가의 방향성에 촉각을 곤두세우고 있습니다.
과거 2026년 7월 당시 블로그 후기들에 따르면, AI 반도체 진영의 급격한 주가 조정으로 투자 심리가 위축되었던 바 있습니다. 당시 빅테크 기업들의 실적 발표와 FOMC 금리 결정이 반도체 주가 향방에 중요한 분수령이 될 것으로 예상되었으며, 특히 설비투자(CAPEX) 계획과 AI 서비스의 구체적인 수익화 현황에 시장의 이목이 집중되었습니다. 이러한 과거의 흐름은 현재의 AI 거품론 재점화와 맞물려 다시금 재조명되고 있습니다.