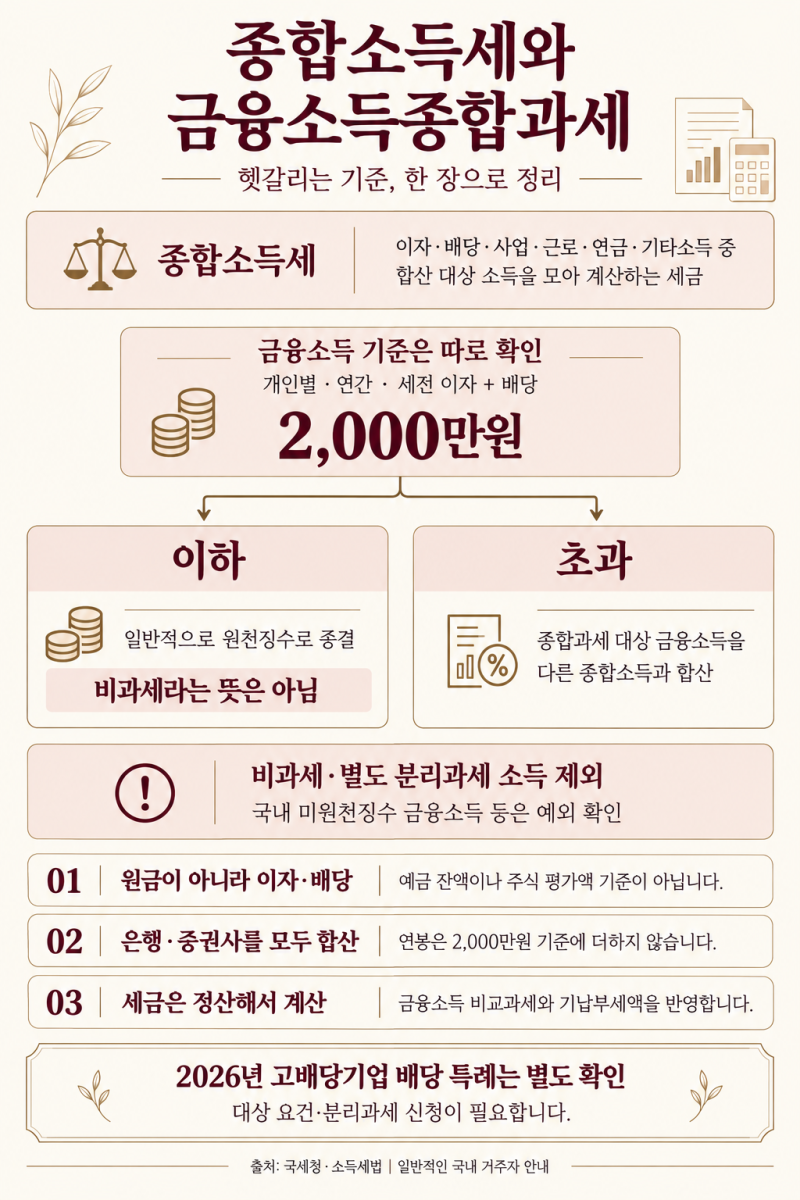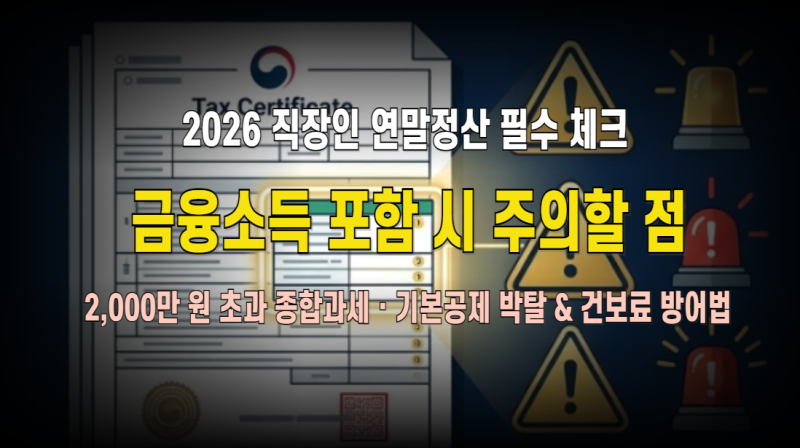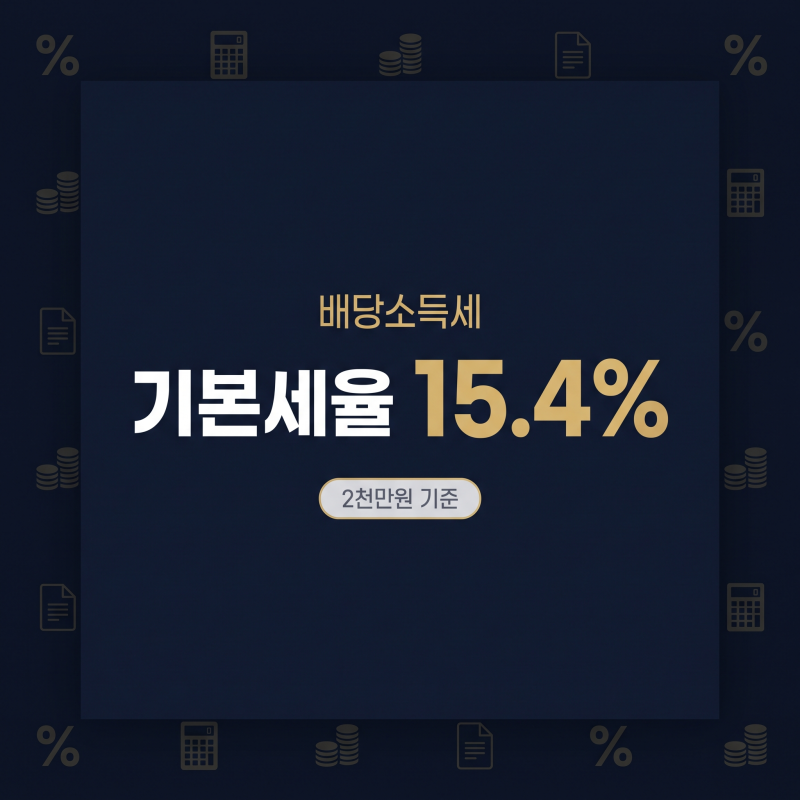
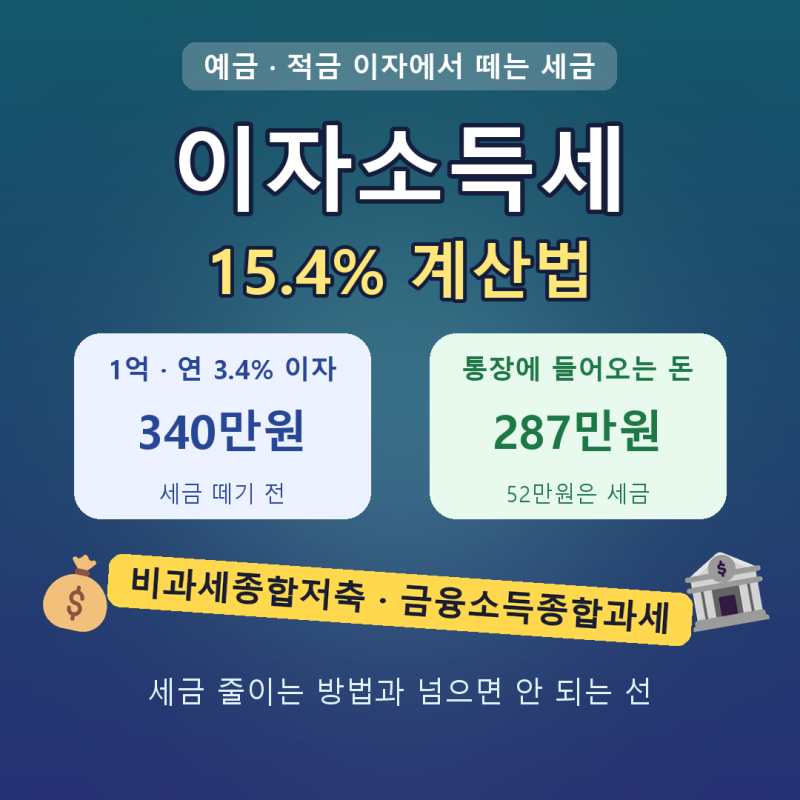

금융종합소득세는 이자와 배당을 합한 금융소득이 연 2,000만 원을 초과할 경우 다른 종합소득과 합산하여 과세하는 제도입니다. 국내 주식 배당금의 경우 15.4%가 원천징수되지만, 연간 금융소득이 2,000만 원을 넘으면 다음 해 5월에 종합소득세 신고 의무가 발생합니다. 이는 단순한 세금 증가를 넘어 건강보험료 인상, 부양가족 기본공제 자격 박탈 등 여러 연쇄적인 영향을 미칠 수 있어 주의가 필요합니다.
블로거들은 금융소득종합과세 기준인 2,000만 원을 넘을 경우 세금뿐만 아니라 건강보험료에도 큰 영향을 미친다고 강조합니다. 특히 직장가입자의 경우 급여 외 소득 2,000만 원 초과분, 지역가입자는 금융소득 1,000만 원 초과 시 전액이 건보료에 반영되며, 피부양자는 합산소득 2,000만 원 초과 시 자격이 탈락될 수 있습니다. 일부 블로거는 2,000만 원 이하분은 15.4% 원천징수로 과세가 종료되지만, 초과분은 다른 소득과 합산되어 6~45%의 누진세율이 적용된다고 설명합니다.
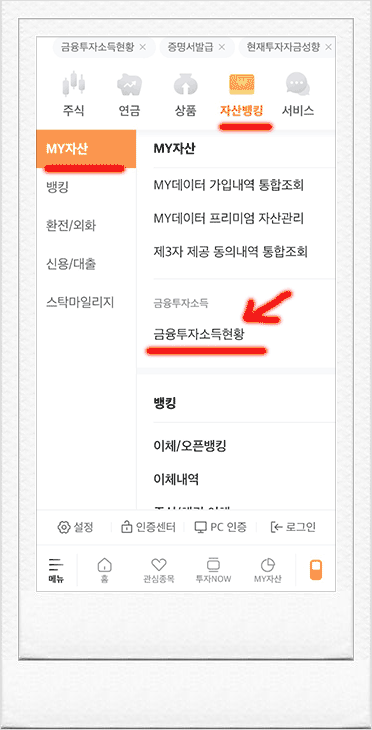
금융소득종합과세는 부부 합산이 아닌 개인별로 계산되며, ISA 비과세·분리과세분이나 연금저축·IRP 안에서 생긴 수익 등은 합산에서 제외됩니다. 또한, 금융소득이 2,000만 원을 초과하면 연말정산만으로 끝나지 않고 5월 종합소득세 확정신고가 필수입니다. 따라서 금융소득 규모를 정확히 파악하고, 비과세 상품 활용 등 절세 전략을 미리 세우는 것이 중요하다고 전문가들은 조언합니다.