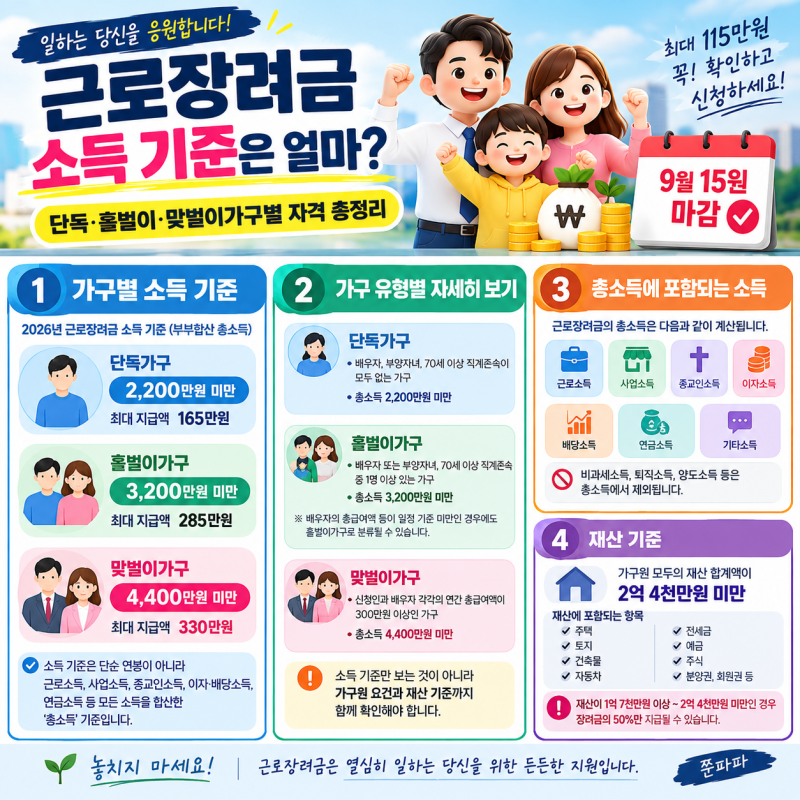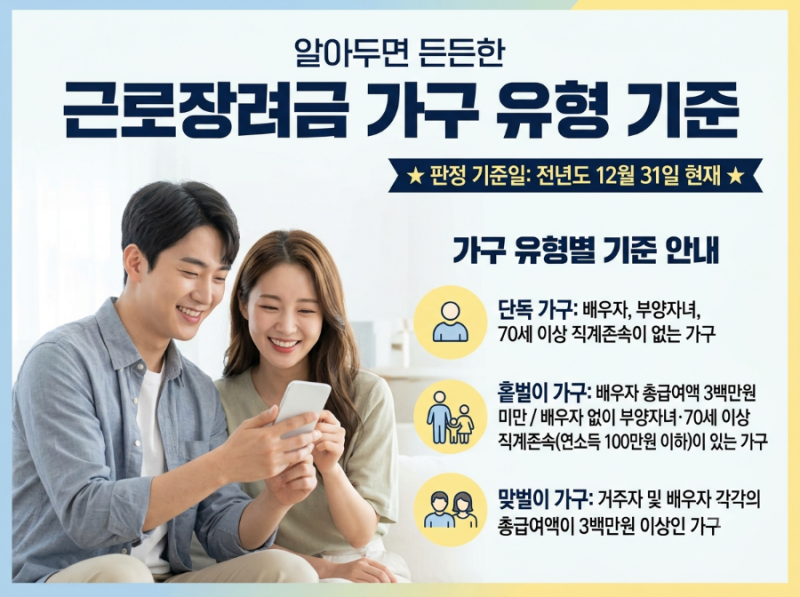
근로장려금 신청 시 '가구원'의 개념은 단순히 함께 거주하는 사람을 넘어 국세청이 정한 법령상 기준에 따라 세분화됩니다. 특히 배우자, 직계존속, 직계비속, 부양자녀 등이 가구원에 포함될 수 있으며, 이들의 소득과 재산이 장려금 지급 여부 및 금액에 결정적인 영향을 미칩니다. 따라서 신청자는 본인의 소득뿐만 아니라 가구원 전체의 소득과 재산 요건을 정확히 파악해야 합니다.
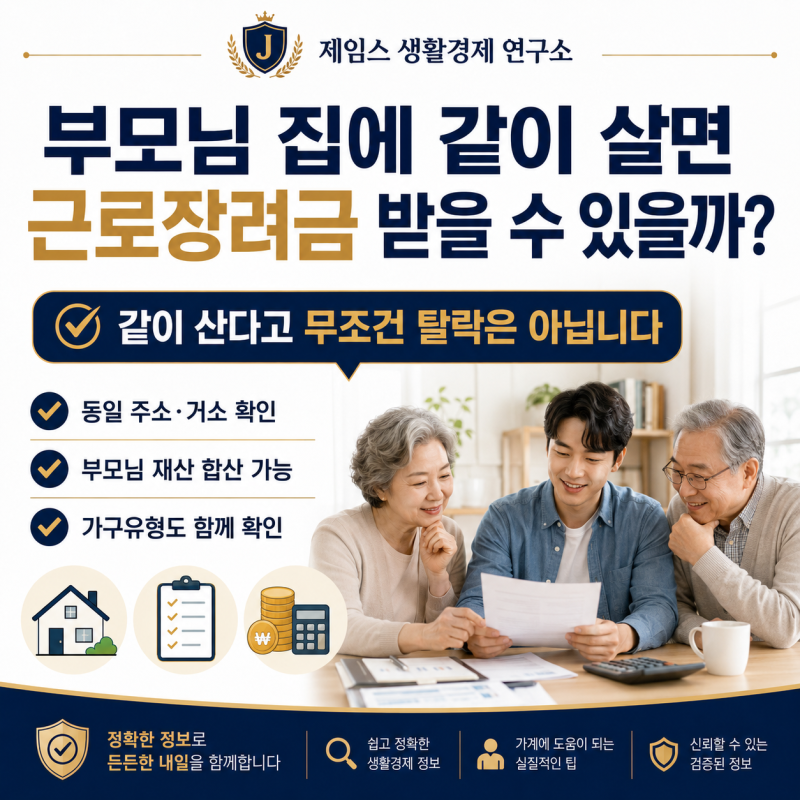
블로거들은 근로장려금 가구원 기준에 대해 다양한 관점에서 주의사항을 강조하고 있습니다. 일부 블로거는 배우자의 소득 유무가 홑벌이 또는 맞벌이 가구 유형을 결정하는 중요한 요소임을 지적하며, 자녀의 연령 및 소득 요건도 함께 고려해야 한다고 설명합니다. 다른 블로거들은 부모님과 동거하는 경우, 부모님의 연령, 소득, 동거 및 생계 요건 충족 여부에 따라 부모님의 재산이 합산될 수 있음을 강조하며, 재산 합산 시 부채는 차감되지 않는다는 점을 주의해야 한다고 안내합니다.
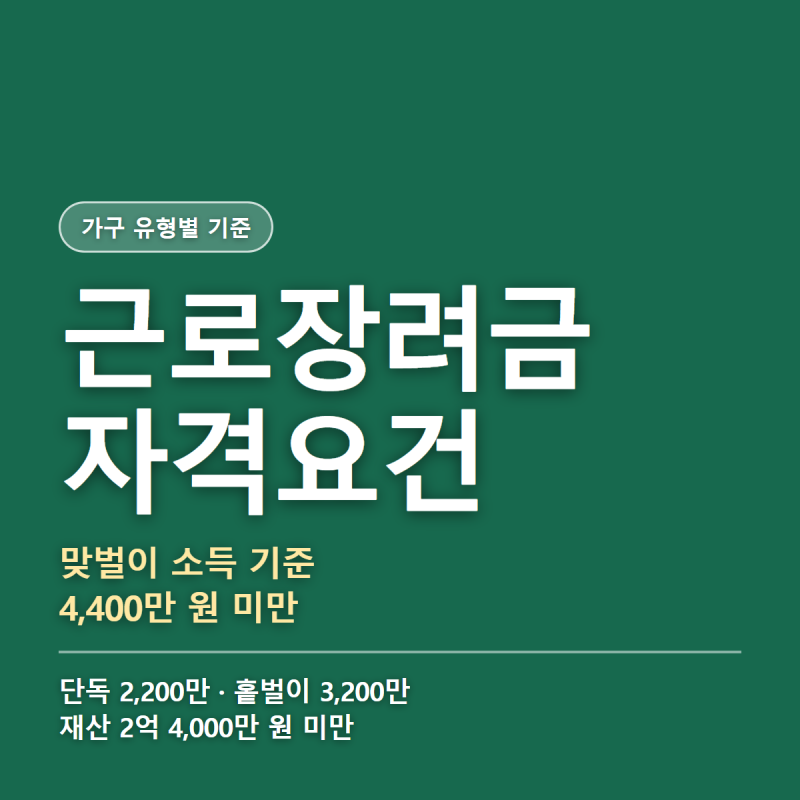
근로장려금 신청 시 가구원 재산 합계액은 2억 4천만원 미만이어야 하며, 1억 7천만원 이상 2억 4천만원 미만인 경우 산정액의 50%만 지급됩니다. 재산 기준일은 신청 연도 직전 연도 6월 1일이며, 주택, 토지, 자동차, 예금, 주식, 회원권, 분양권 등이 모두 포함됩니다. 따라서 신청자는 재산 기준일과 가구원 범위를 정확히 확인하여 불이익을 받지 않도록 유의해야 합니다.