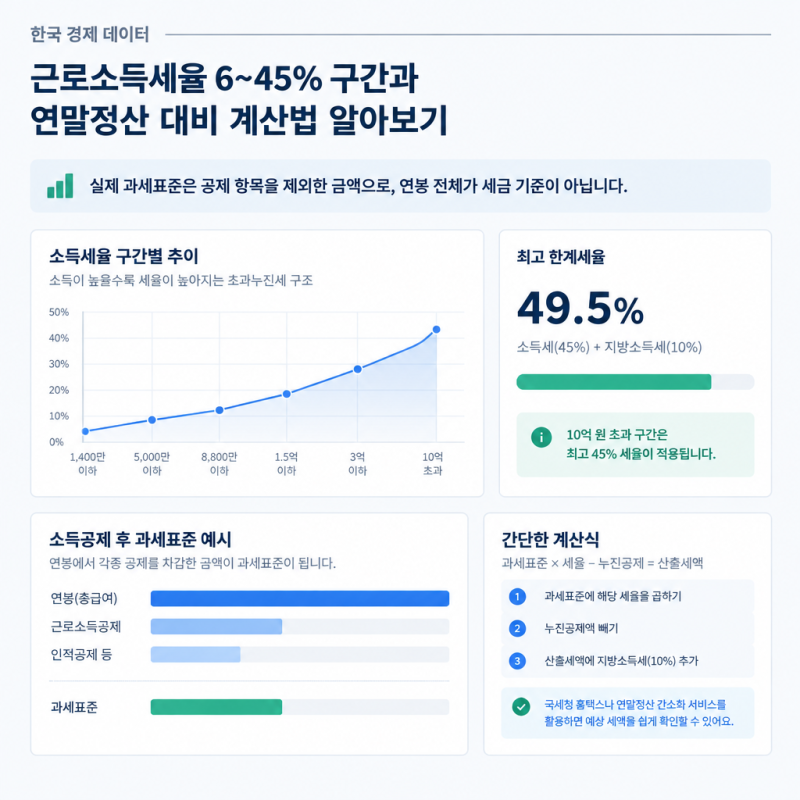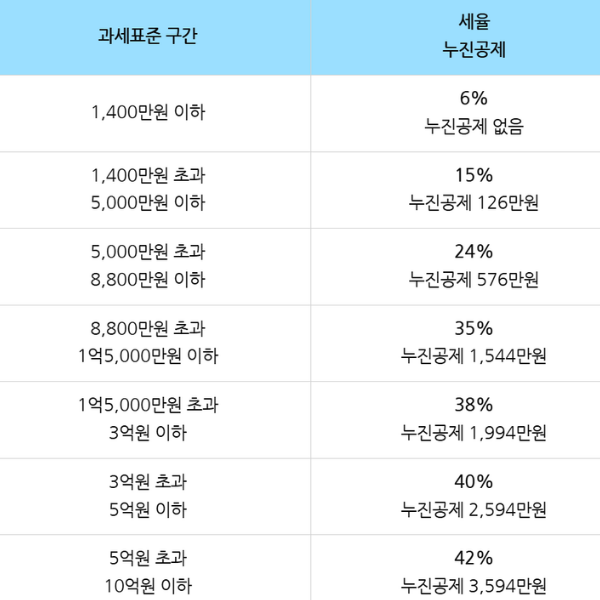
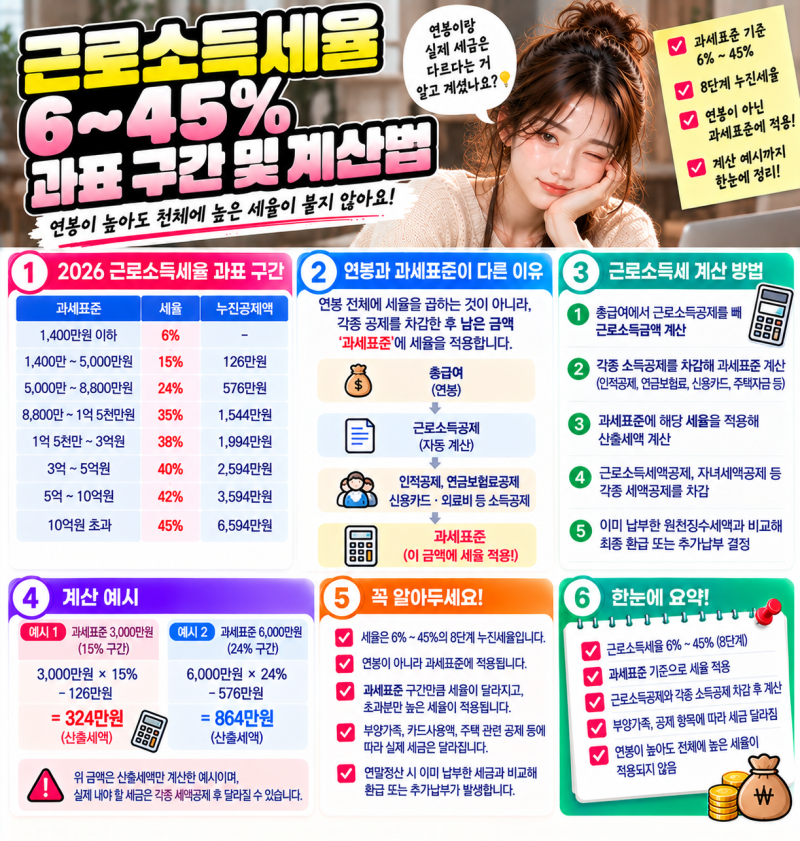
근로소득세율은 근로자가 얻은 소득에 부과되는 세금으로, 소득 수준에 따라 6%부터 최대 45%까지 8단계의 누진세율이 적용됩니다. 여기서 세금 계산의 기준이 되는 과세표준은 총급여액에서 비과세 소득과 각종 공제 항목을 제외한 금액을 의미합니다. 많은 직장인이 연봉 전체에 세율이 적용된다고 오해하지만, 실제로는 이 과세표준에 따라 세금이 산정됩니다.
2026년에도 근로소득세율은 기존 8단계 누진세율 체계를 유지하며, 각 구간별로 정해진 누진공제액을 활용하여 세액을 간편하게 계산할 수 있습니다. 예를 들어, 과세표준이 6,000만 원인 경우 24% 세율 구간에 해당하지만, 누진공제액을 적용하면 실제 산출세액은 달라집니다. 이는 과세표준 전체에 최고 세율이 적용되는 것이 아니라, 각 구간을 초과하는 금액에 대해서만 더 높은 세율이 단계적으로 적용되는 초과누진세율 방식 때문입니다.
따라서 연봉이 높더라도 근로소득공제, 인적공제, 4대 보험료 등 다양한 공제 항목을 통해 과세표준을 낮출 수 있습니다. 이로 인해 명목상 최고 세율이 45%에 달하더라도, 실제로 납부하는 세금의 비율인 실효세율은 과세표준 1억 원 기준 약 21.5% 수준으로 나타나는 경우가 많습니다. 자신의 소득과 공제 내역을 정확히 파악하여 합리적인 세금 계획을 세우는 것이 중요합니다.