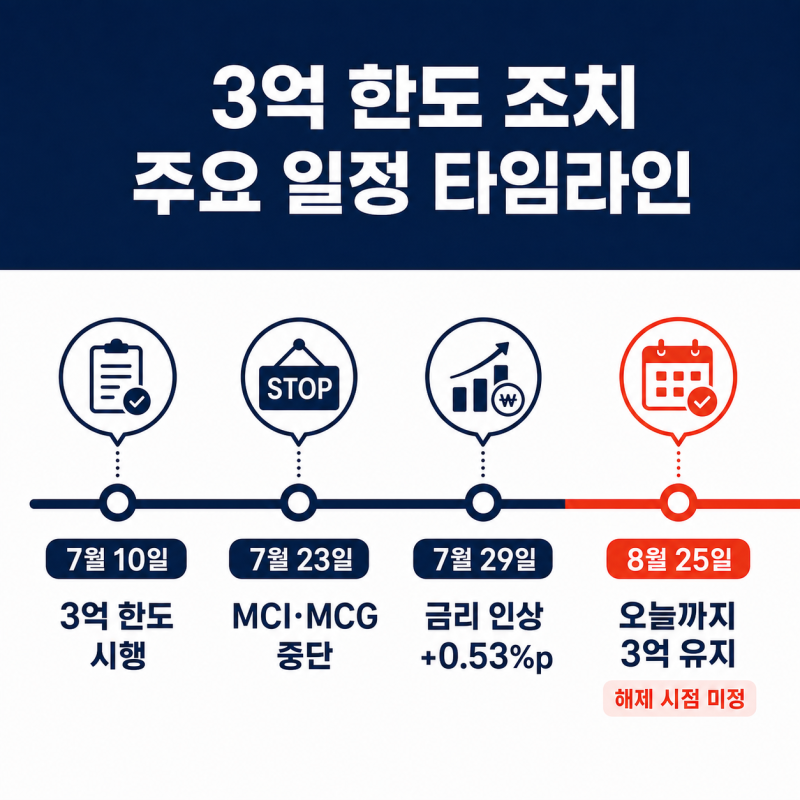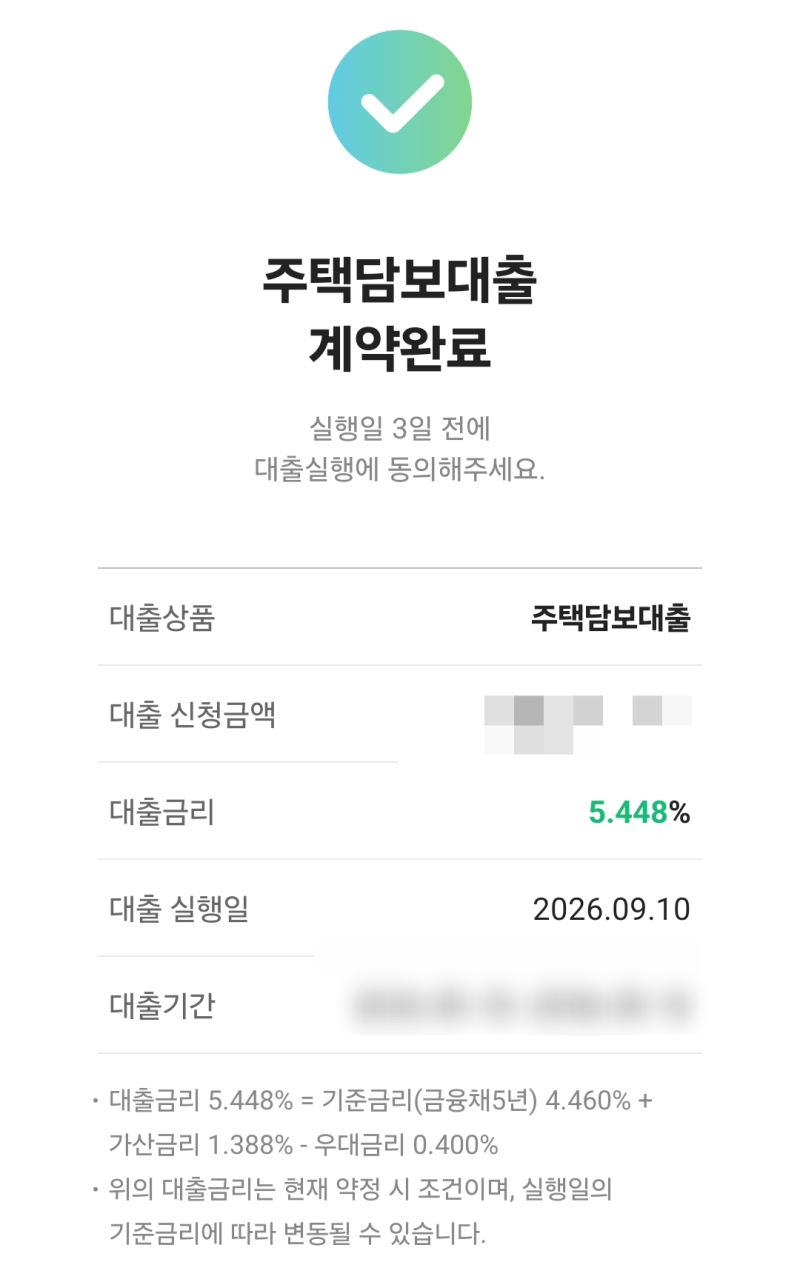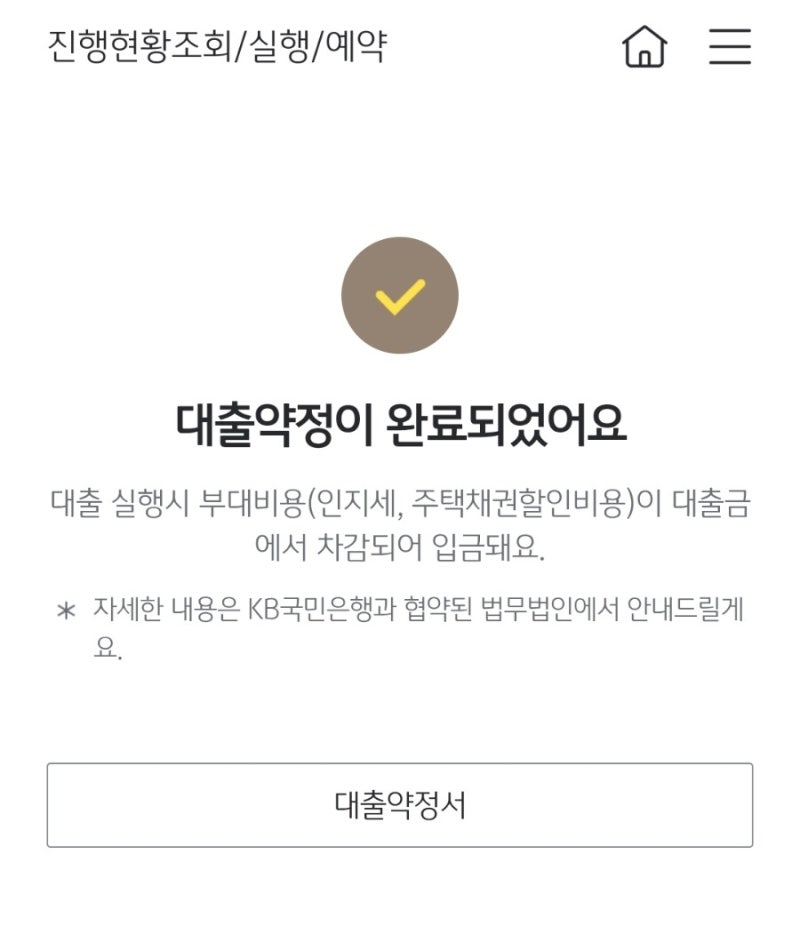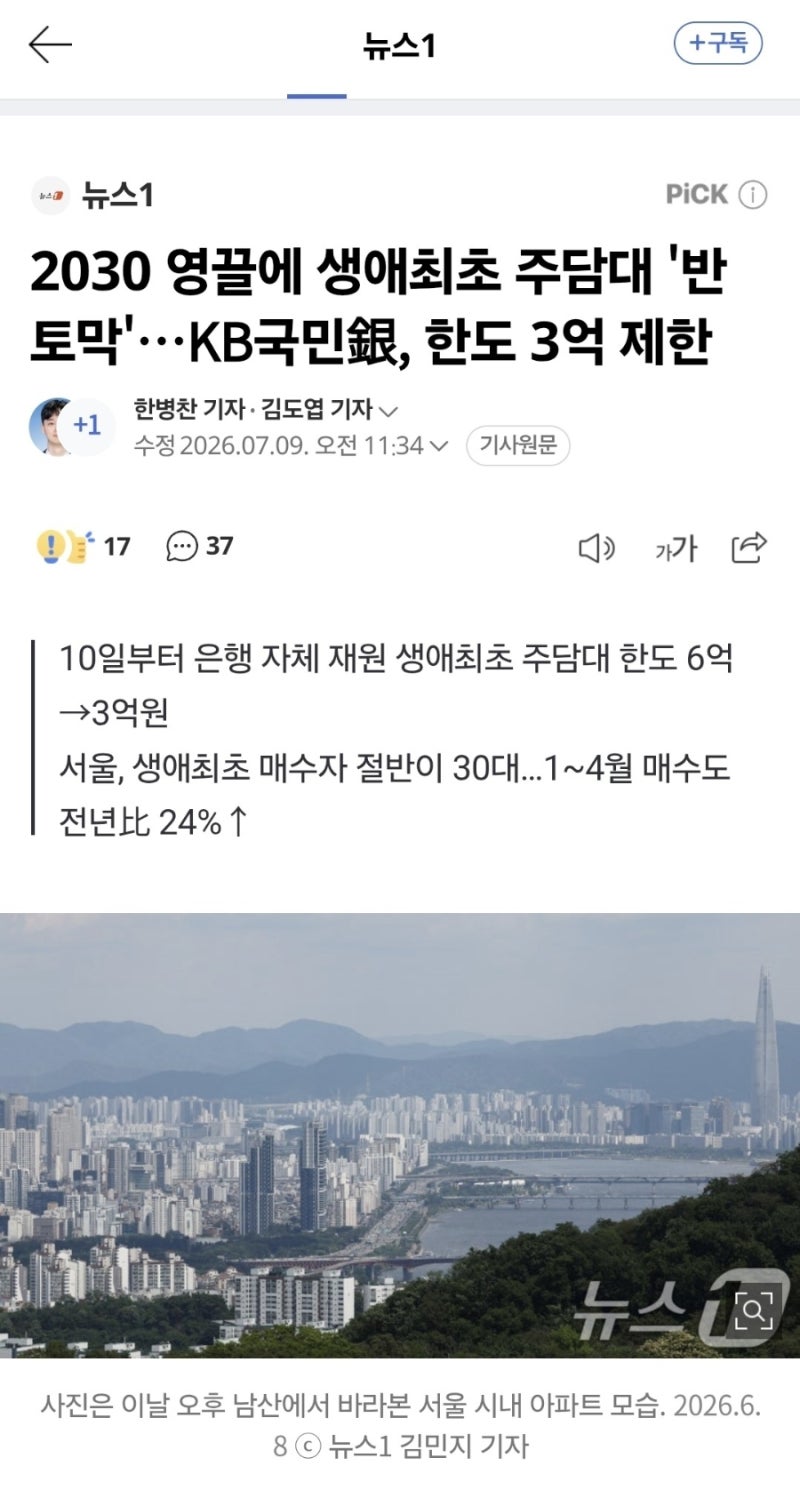

국민은행 주택담보대출은 최근 내집 마련을 계획하는 많은 이들에게 중요한 관심사로 떠오르고 있습니다. 특히 2026년 7월부터 시행된 대출 한도 축소와 생애최초 주담대 조건 변경은 실수요자들에게 큰 영향을 미치고 있습니다. 카카오뱅크와 비교하여 중도상환수수료 유무, 금리 우대 조건 등 다양한 요소를 고려하며 국민은행을 선택하는 경향이 나타나고 있습니다.
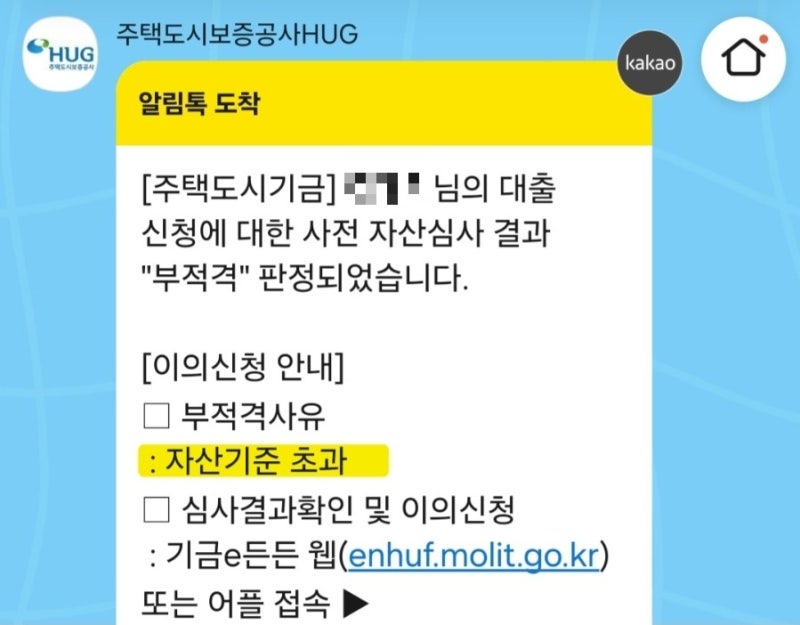
실제 블로그 후기들을 살펴보면, 국민은행 주담대 신청 과정에서 예상치 못한 변수에 직면하는 경우가 많습니다. 특히 동거인의 생애최초 주담대 신청 불가, 입사 한 달 차 직장인의 대출 승인 어려움, 그리고 구축 주택의 감정평가 문제로 인한 대출 거절 사례 등이 보고되었습니다. 반면, 부동산 전자계약 우대금리나 주거래 은행으로서의 이점 때문에 국민은행을 선호하는 사용자들도 많아 다양한 관점이 존재합니다.
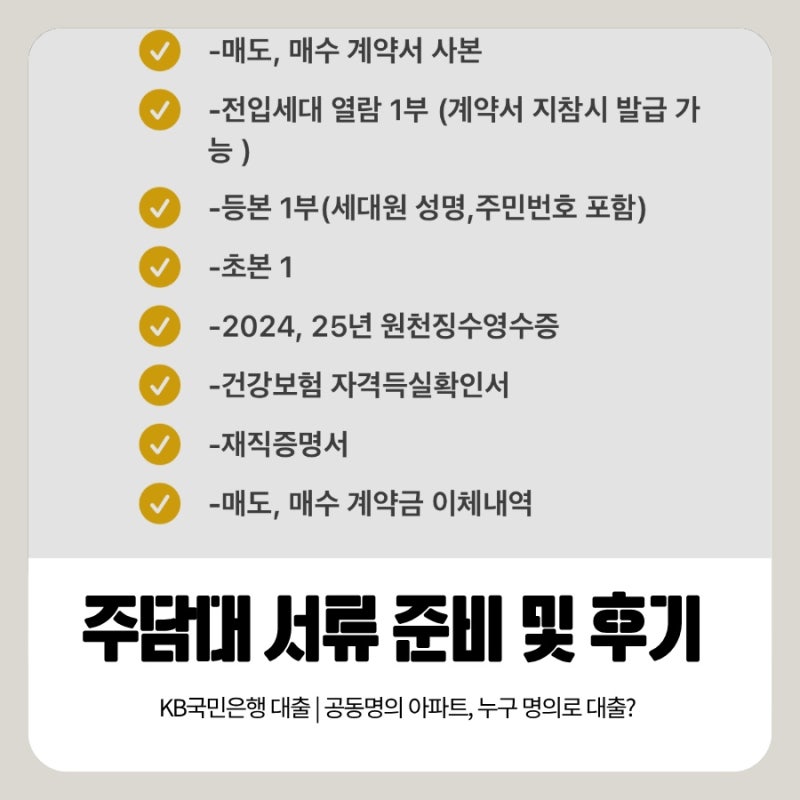
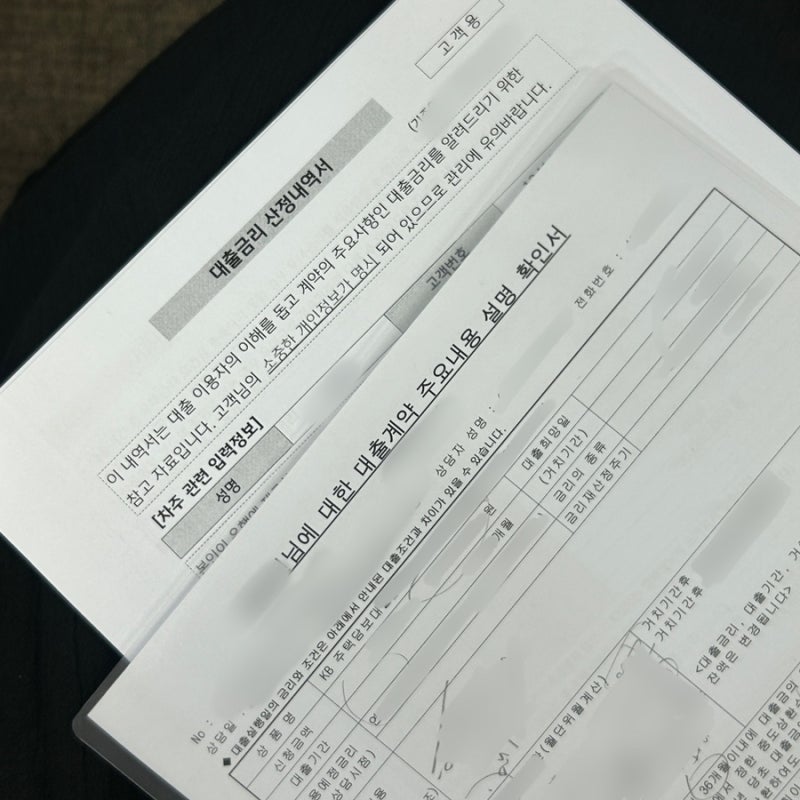
국민은행 주담대를 고려한다면, 대출 신청 전 최신 규제 및 조건을 반드시 확인해야 합니다. 특히 동거인 여부, 소득 증빙 기간, 주택의 감정평가 가능성 등을 사전에 면밀히 검토하는 것이 중요합니다. 또한, 대출 한도 축소와 같은 정책 변화에 대한 정보를 지속적으로 파악하고, 필요 서류를 철저히 준비하여 예상치 못한 거절 상황을 최소화하는 것이 현명한 접근법입니다.