
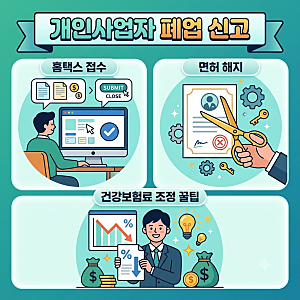
개인사업자 폐업신고는 사업 종료 시 반드시 거쳐야 하는 절차로, 홈택스를 통한 온라인 신청 또는 관할 세무서 방문 접수 두 가지 방법으로 진행할 수 있습니다. 온라인 신고 시에는 공동인증서나 간편인증서만 있으면 별도 서류 없이 간편하게 처리 가능하며, 방문 신고 시에는 신분증과 사업자등록증 원본이 필요합니다. 폐업일자는 실제 영업 종료일과 재고 처리, 대금 정산 등을 고려하여 신중하게 결정해야 세금 계산에 유리합니다.
폐업 신고 시 인허가 업종의 경우, 세무서 신고 외에 지자체 인허가 관련 폐업 신고도 병행해야 합니다. 특히 통신판매업은 정부24를 통해 별도로 폐업 신고를 하지 않으면 등록면허세가 계속 부과될 수 있으므로 주의가 필요합니다. 또한, 폐업 후에도 부가가치세와 종합소득세 신고 및 납부 의무가 발생하며, 직원이 있었다면 4대 보험 상실 신고 등 고용 관련 절차도 마무리해야 합니다.
폐업 신고를 제때 하지 않으면 부가가치세 무신고 가산세, 면허세 지속 부과, 건강보험료 및 국민연금 등 공적 보험료가 사업자 소득 기준으로 높게 청구될 수 있습니다. 매출이 없었더라도 무실적 부가가치세 신고는 필수이며, 폐업 후에도 미납 세금 여부를 확인하고 사업용 계좌 및 카드 단말기 정리, 각종 계약 해지 등 후속 처리를 꼼꼼히 진행해야 불이익을 방지할 수 있습니다.