개인사업자 아파트 담보대출은 사업 운영에 필요한 자금을 확보하기 위해 활용되는 금융 상품입니다. 특히 1금융권 가계 주택담보대출의 DSR 및 LTV 규제로 한도 확보가 어려울 때, 가계부채 규제를 적용받지 않아 DSR 심사가 배제되고 LTV가 높게 책정되는 이 대출이 소상공인과 자영업자들에게 중요한 대안으로 부상하고 있습니다. 카카오뱅크와 같은 1금융권 인터넷전문은행에서도 모바일로 간편하게 신청 가능한 상품을 운영하며, 아파트 외 빌라, 오피스텔, 집합상가까지 담보로 활용할 수 있어 사업자들의 주목을 받고 있습니다.
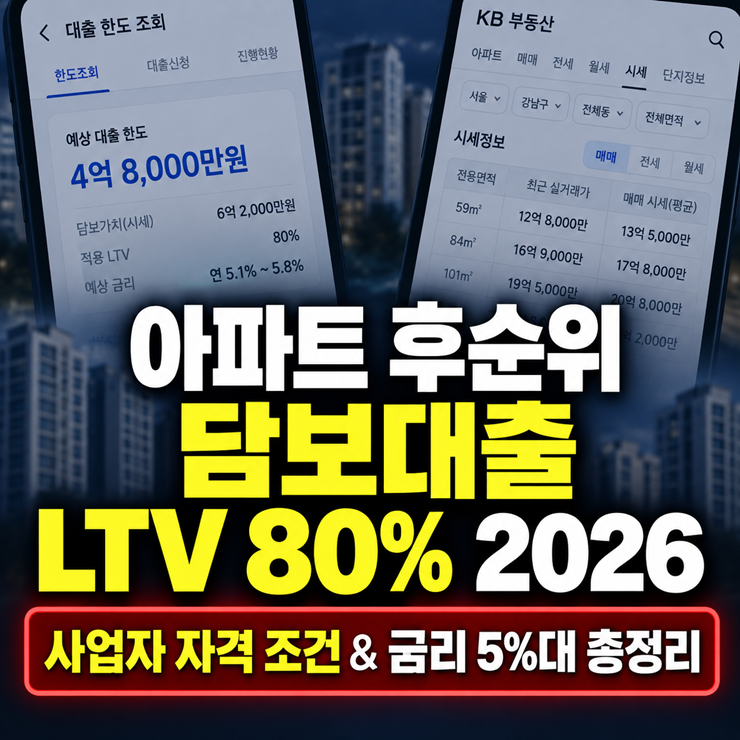
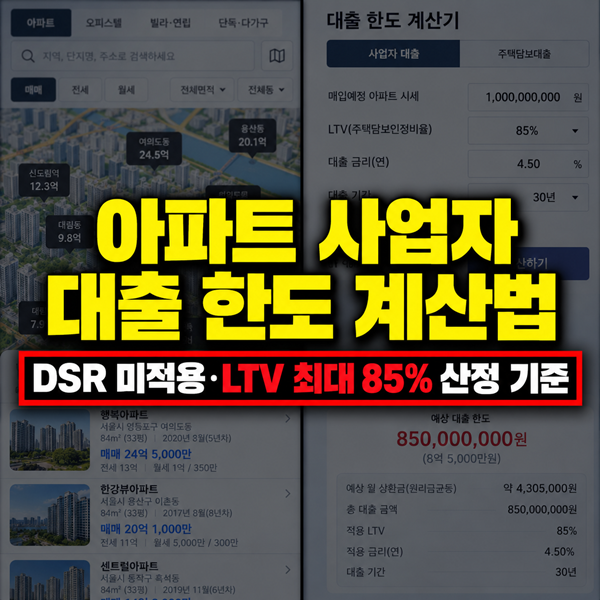
블로거들은 개인사업자 아파트 담보대출의 한도 산정 공식과 실제 계산 예시를 상세히 제시하며, 기존 1순위 대출이 있어도 추가 한도 확보가 가능함을 강조합니다. 특히 근저당권 감액등기를 통해 후순위 한도를 증액할 수 있는 구체적인 방법을 안내합니다. 반면, 금융당국이 가계대출 규제를 우회하는 사업자 대출의 편법 활용을 막기 위해 사후점검 준칙을 대폭 강화했으며, 아파트 매매 자금으로 유용할 경우 대출금 즉시 회수 및 금융 거래 마비, 심지어 형사 처벌까지 이어질 수 있다고 경고합니다. 이러한 상반된 정보는 대출 활용 목적에 대한 명확한 이해와 주의를 요구합니다.
개인사업자 아파트 담보대출을 고려할 때는 단순히 높은 한도나 낮은 금리만을 볼 것이 아니라, 자금 용도에 대한 명확한 증빙과 금융당국의 강화된 사후점검 기준을 숙지해야 합니다. 특히 사업 운영자금과 사업장 구입자금 등 목적에 따라 대출 기간이 다르게 적용되므로, 자신의 상환 계획에 맞는 변동주기 금리 선택과 만기 설정을 신중하게 결정하는 것이 중요합니다. 편법적인 자금 유용은 심각한 불이익을 초래할 수 있으므로, 반드시 올바른 활용법을 따르고 전문가와 상담하여 안전하게 자금을 운용해야 합니다.