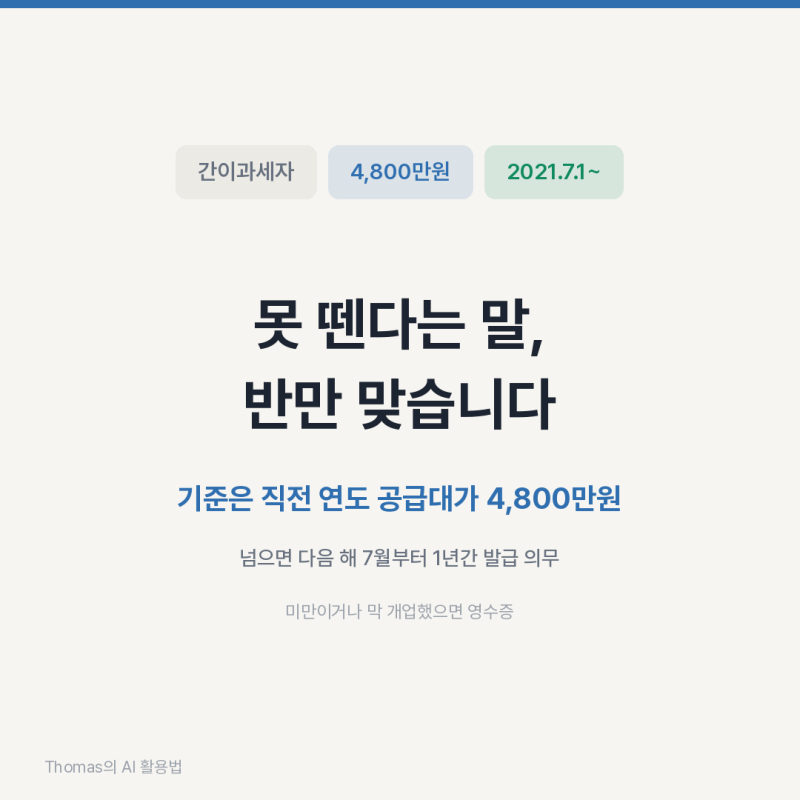
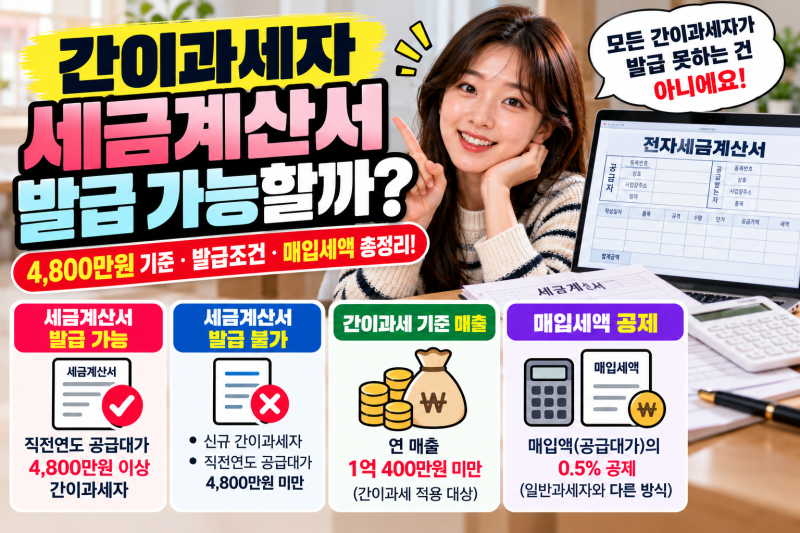
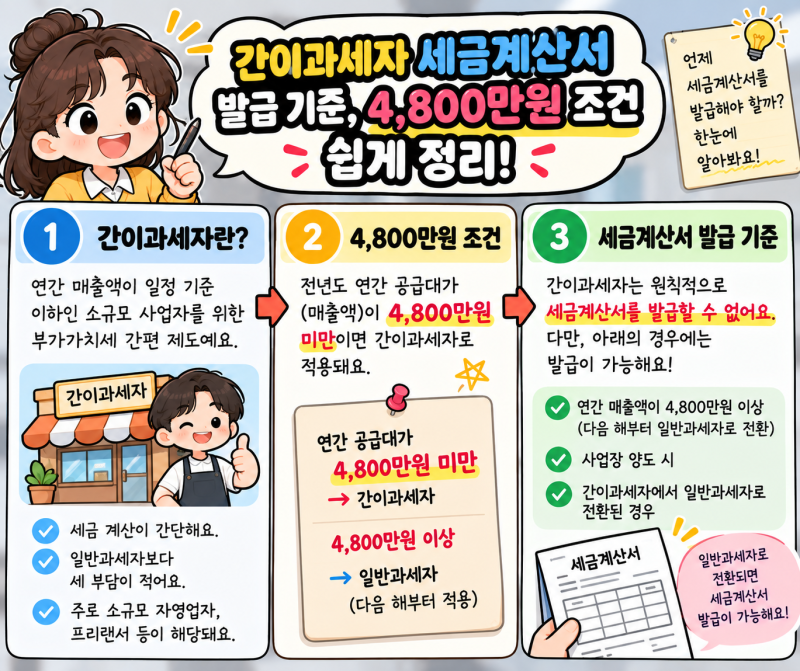
간이과세자는 세무 의무가 간소화되어 세금계산서 발행이 불가능하다고 오해하는 경우가 많습니다. 그러나 세법 개정 이후 직전 연도 공급대가가 4,800만 원 이상인 간이과세자는 일반과세자와 동일하게 세금계산서 발급 의무가 발생합니다. 신규 사업자나 4,800만 원 미만 사업자는 원칙적으로 영수증을 발행하지만, 거래처 요청 시 세금계산서 발행이 가능합니다.
블로거들은 간이과세자의 세금계산서 발행 기준을 직전 연도 공급대가 4,800만 원으로 명확히 제시하며, 이 기준을 넘으면 발급 의무가 생긴다고 강조합니다. 특히, 신용카드나 현금영수증 발행 시 세금계산서 이중 발행에 대한 주의를 당부하며 매출 중복을 피해야 한다고 설명합니다. 또한, 전자세금계산서 의무 발행 대상 확대에 따라 홈택스를 통한 발급 수단 마련의 중요성도 언급하고 있습니다.
간이과세자가 세금계산서를 발행할 때, 상대방 사업자는 매입세액 공제를 받을 수 있어 상호 이득이 될 수 있습니다. 또한, 세금계산서와 현금영수증(지출증빙)은 세법상 동일한 효력을 가지므로 상황에 맞는 증빙 발행이 중요합니다. 발급 기한은 공급 시기가 원칙이나, 월합계 방식으로 다음 달 10일까지 발행하는 것도 가능하여 실무 편의를 높일 수 있습니다.