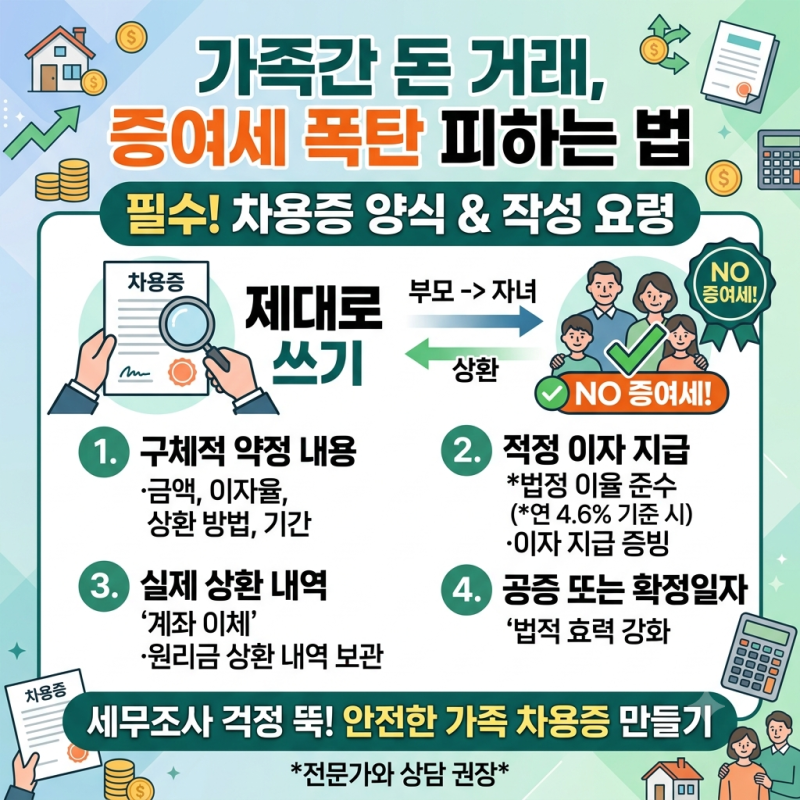
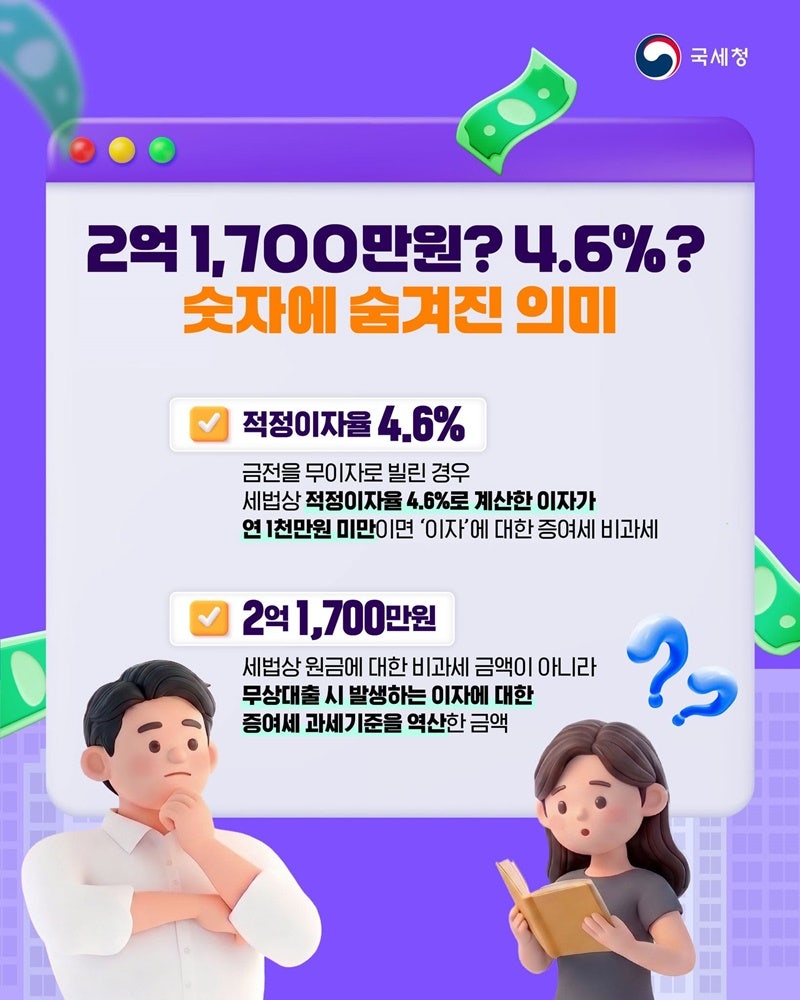
가족 간 금전 거래는 국세청에서 증여로 추정하기 때문에, 차용증 작성과 실제 상환 이력 관리가 매우 중요합니다. 특히 자녀의 주택 구매나 전세 자금 마련 시 부모로부터의 자금 지원은 세무조사 대상이 되기 쉬우며, 적절한 소명 자료 없이는 증여세와 가산세가 부과될 수 있습니다. 많은 블로거들이 가족 간 금전 거래 시 발생할 수 있는 증여세 문제와 이를 회피하기 위한 구체적인 차용증 작성법, 그리고 법정 이자율 적용 기준에 대해 상세히 다루고 있습니다.
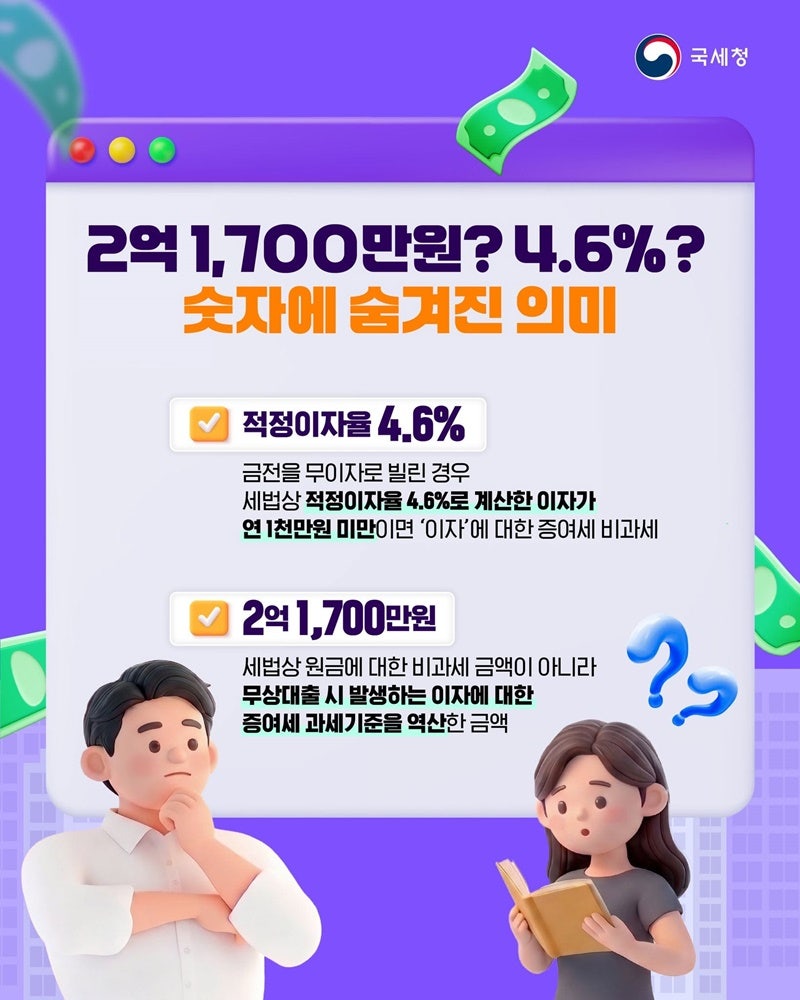
블로거들은 가족 간 무이자 차용의 법적 한도인 2억 1,700만 원의 계산 원리를 설명하며, 연간 이자 이익 1,000만 원 미만일 경우 증여세가 부과되지 않는다는 세법 규정을 강조합니다. 일부 블로거는 차용증 작성 시점의 중요성을 역설하며, 사후 작성된 차용증은 효력을 인정받기 어렵다고 경고합니다. 반면, 다른 블로거들은 차용증 작성뿐만 아니라 약정된 이자와 원금 상환이 실제로 이루어졌다는 금융 기록이 필수적임을 강조하며, 상환 과정의 중요성을 부각하고 있습니다.
실제 블로그 후기에서는 차용증 작성 후에도 이자를 지급하지 않거나 상환이 중단될 경우 증여로 간주될 수 있음을 지적합니다. 또한, 자녀의 소득 수준에 비해 과도한 금액을 차용하거나, 빚을 갚는 자금의 출처가 불분명할 경우에도 증여세 문제가 발생할 수 있으므로 주의해야 합니다. 따라서 가족 간 금전 거래 시에는 차용증 작성부터 이자 지급, 원금 상환에 이르는 전 과정을 철저히 기록하고 관리하는 것이 중요합니다.