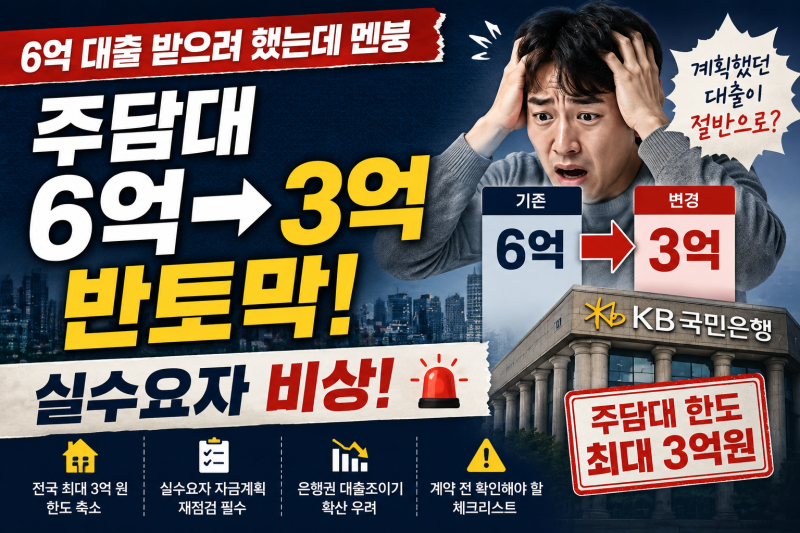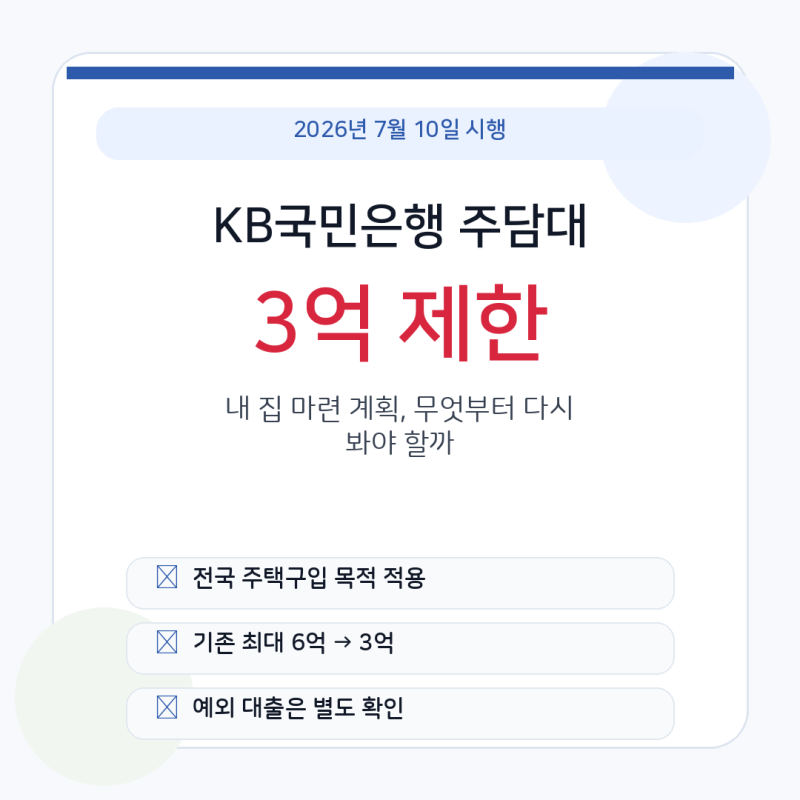

KB국민은행 주택담보대출(주담대) 한도가 2026년 7월 10일부터 최대 3억 원으로 축소되어 실수요자들의 내 집 마련 계획에 비상이 걸렸습니다. 기존 수도권 및 규제지역의 주택구입 목적 주담대 한도가 최대 6억 원이었던 것과 비교하면 절반 수준으로 줄어든 것입니다. 이러한 조치는 수도권뿐만 아니라 비규제지역을 포함한 전국 모든 주택에 동일하게 적용되어, 주택 매매를 고려하던 많은 이들에게 큰 영향을 미치고 있습니다.
블로거들은 이번 KB국민은행의 주담대 한도 축소가 단순히 금리 인상 수준이 아닌, 대출 가능액 자체를 줄이는 문제로 잔금 계획에 차질을 줄 수 있다고 분석합니다. 특히 기존에는 소득과 담보 가치에 따라 6억 원 이상 대출이 가능했으나, 이제는 소득이나 신용점수가 높아도 KB국민은행 단일 창구에서는 3억 원을 초과하여 대출받을 수 없게 되었습니다. 이는 금융당국의 강력한 가계대출 총량 관리 압박과 은행의 선제적 건전성 확보 노력의 일환으로 해석됩니다.
따라서 주택 구입을 계획 중인 실수요자들은 KB국민은행 외 다른 금융기관의 대출 상품을 비교하거나, 정부 지원 성격의 기금 대출, 보금자리론 등 예외 대상을 적극적으로 검토해야 합니다. 또한, 재건축·재개발 및 신규 분양 관련 집단대출(중도금, 이주비, 잔금 대출)이나 전세사기 피해자 대상 구입 및 경락잔금대출, 대출 증액이 없는 단순 대환 대출 및 재대출은 이번 규제 대상에서 제외되므로 본인의 상황에 맞는 대출 전략을 세우는 것이 중요합니다.