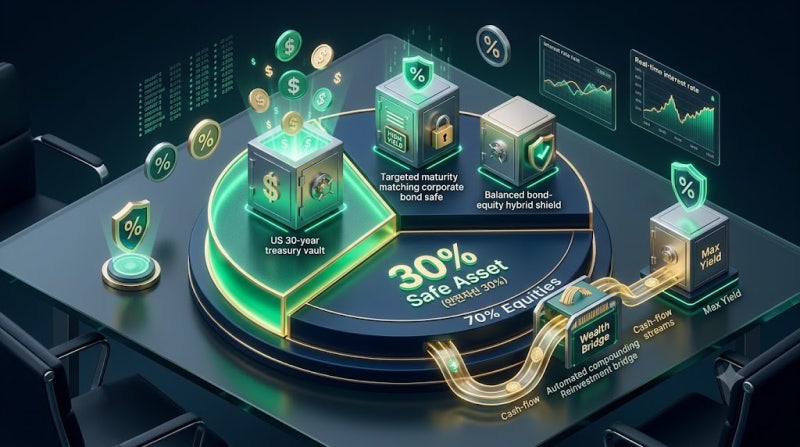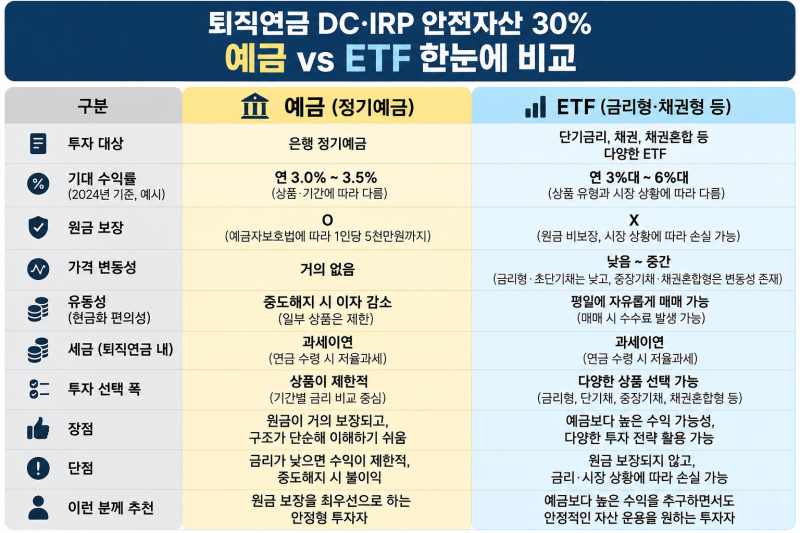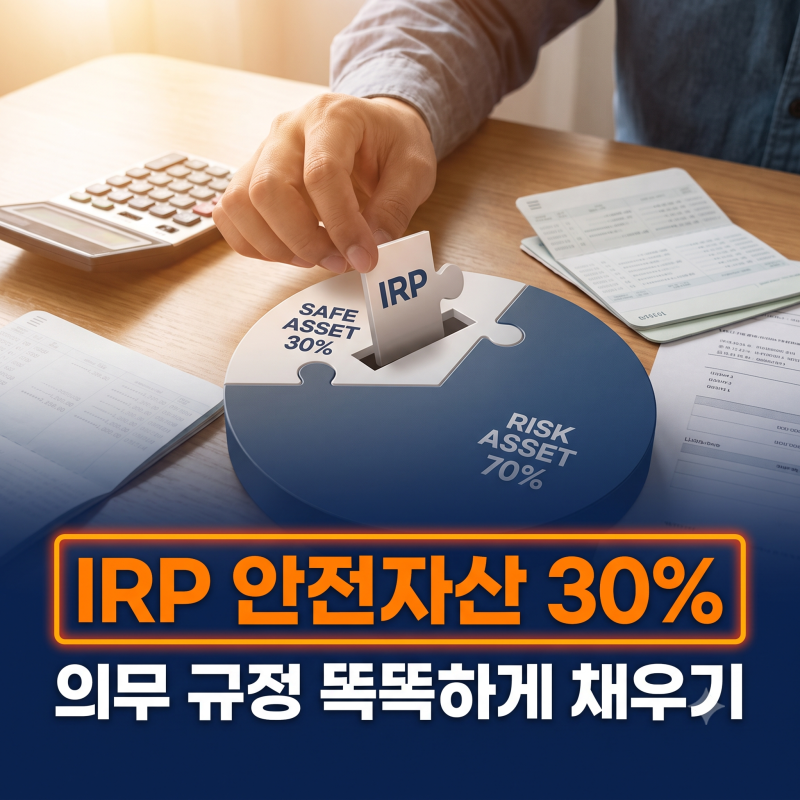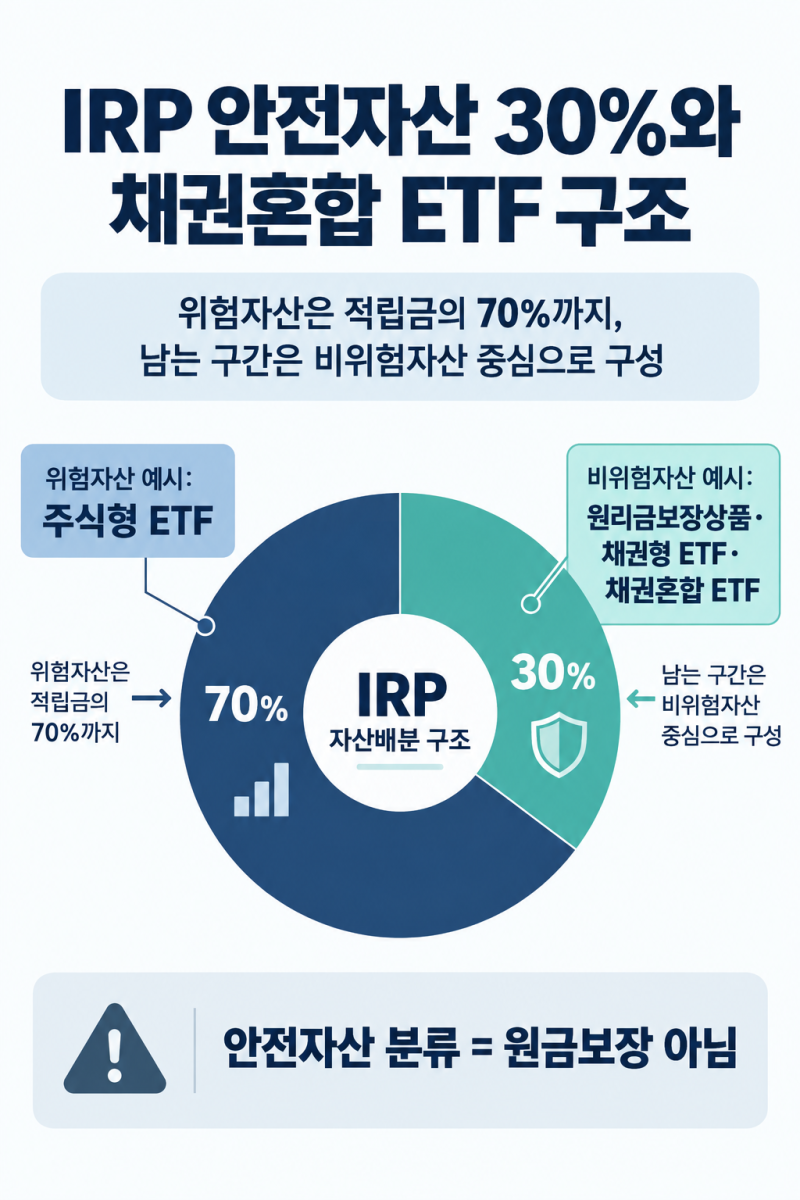
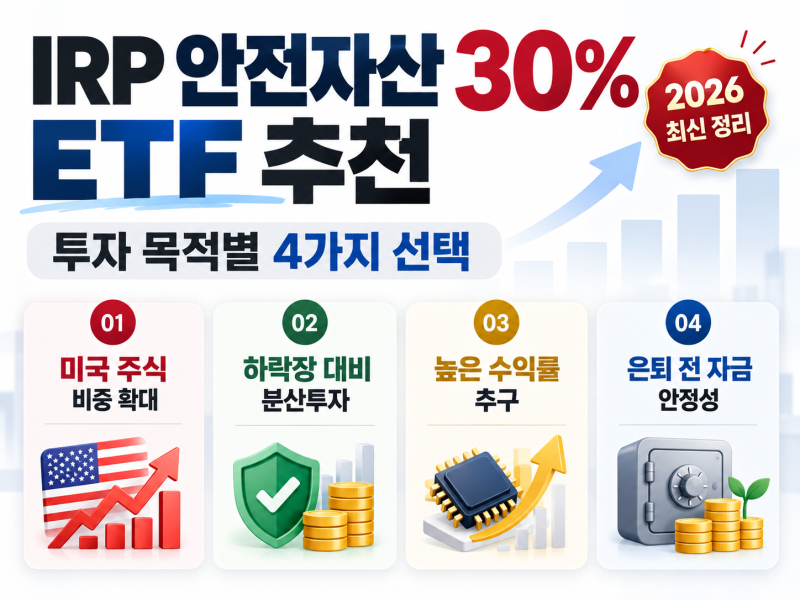
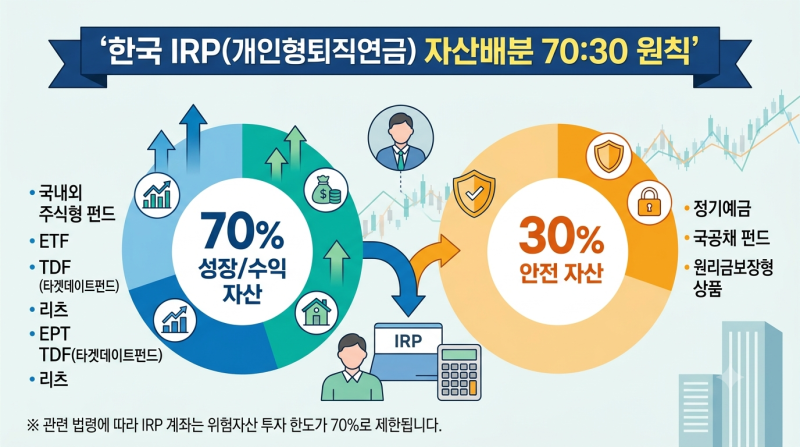
개인형 IRP 계좌는 노후 자산 보호를 위해 위험자산 편입 한도를 최대 70%로 제한하며, 최소 30%는 적격 안전자산으로 채우도록 법제화되어 있습니다. 많은 투자자가 이 30% 의무 규정을 단순 저금리 예금으로 채워 인플레이션에 따른 실질 구매력 하락을 우려하고 있습니다. 하지만 안전자산으로 분류되면서도 수익률을 높일 수 있는 다양한 ETF 상품들이 존재하여, 이를 통해 포트폴리오의 실질 복리 수익률을 안정적으로 끌어올릴 수 있습니다.
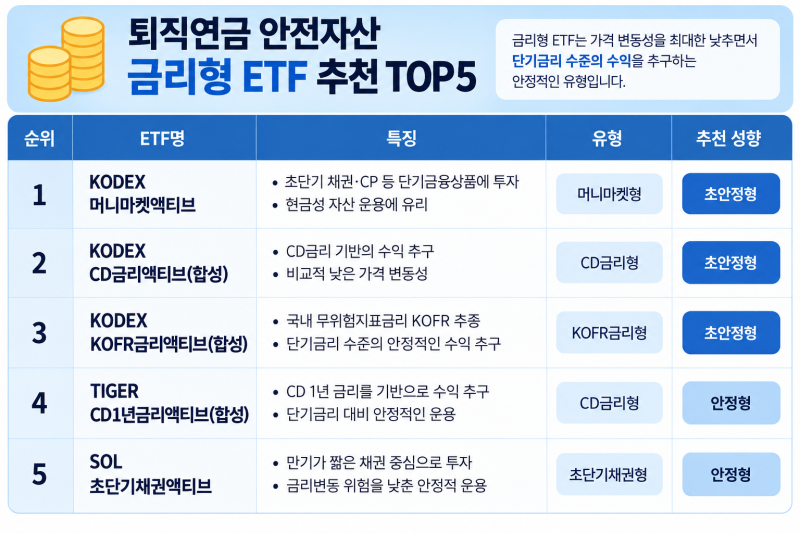
블로거들은 IRP 안전자산 30% 의무 규정을 채우는 방법으로 크게 TDF(Target Date Fund)와 채권형 ETF를 제시하고 있습니다. 일부 블로거는 주식 비중을 극대화하고 싶은 투자자에게 적격 TDF를 추천하며, 은퇴 시점에 맞춰 주식 비중이 자동 조정되는 장점을 강조합니다. 반면, 원금 손실을 원천 차단하고 현금 유동성을 확보하려는 투자자에게는 CD금리액티브나 KOFR금리액티브 같은 파킹형 채권 ETF를, 금리 인하기 자본차익을 노리는 투자자에게는 중장기 국채 ETF를 권장하고 있습니다.
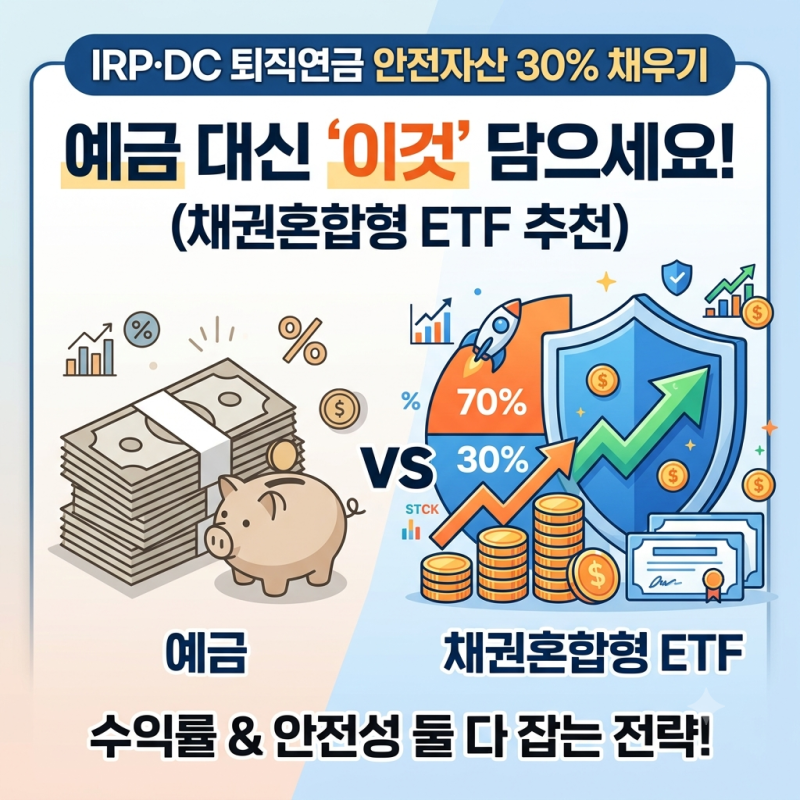
IRP 안전자산 30%를 채우는 실전 전략으로, 위험자산 70%를 채운 뒤 남은 30% 공간에 채권혼합형 ETF를 활용하는 방법이 있습니다. 이 상품은 채권이 주를 이루면서도 자산의 30% 안팎을 국내외 우량주에 투자하여 주식 시장의 상승 성과를 함께 누릴 수 있습니다. 또한, 만기매칭형 채권 ETF는 확정형 인컴을 제공하며, 금리 하락 시 채권 가격 상승 차익까지 기대할 수 있어 계좌 수익률을 효과적으로 방어하고 높이는 데 기여합니다.