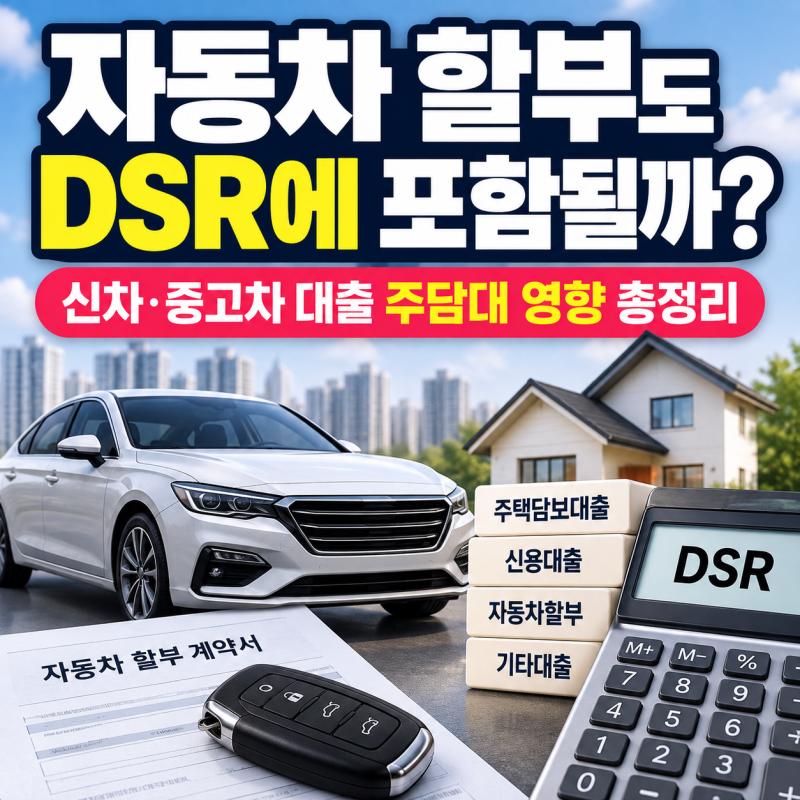
중고차 대출은 신차와 달리 차량 연식이나 매매 방식에 따라 대출 자체가 거절될 수 있으며, DSR(총부채원리금상환비율) 규제 적용 여부도 중요한 고려 사항입니다. 특히 자동차 할부금은 DSR 산정 대상인 기타대출로 분류되어, 주택담보대출 등 다른 대출 한도에 영향을 줄 수 있습니다. 금융위원회 자료에서도 자동차 할부 등 할부대출을 DSR 산정 대상에 포함하고 있습니다.
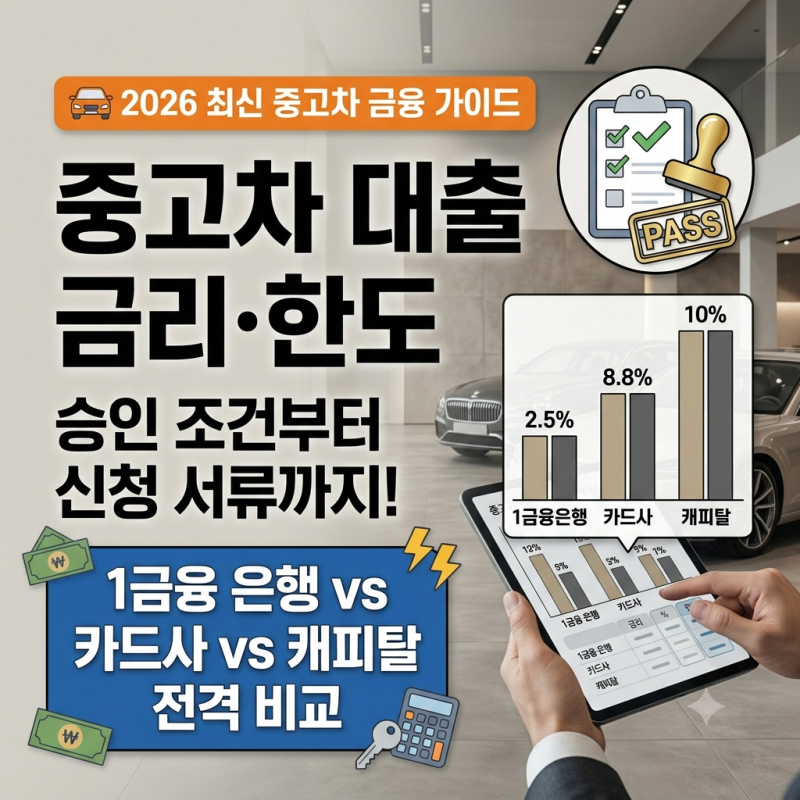
실제 블로그 후기들을 보면, 기존 대출이 많아 은행 DSR 한도가 꽉 찼다면 캐피탈사나 카드사 특별한도를 고려하는 것이 유리하다는 의견이 많습니다. 1금융권 은행 오토론은 연 4.5%~6.5%의 최저 금리대를 제공하지만 DSR 40%가 엄격히 적용됩니다. 반면 캐피탈사는 연 7.5%~12.0%로 금리는 높지만 DSR 예외/완화 상품을 다수 운영하여 소득 증빙이 유연하고 승인율이 높은 장점이 있습니다.
중고차 대출 시에는 단순히 금리만 볼 것이 아니라, 내 소득 대비 기존 대출의 원리금 상환 부담이 얼마나 큰지 종합적으로 판단해야 합니다. 차량 연식(최초 등록일 기준 10~15년 이내), 주행거리(15만~20만km 이내), 차종 구분, 거래 형태 등 차량 자체의 적격 조건도 대출 승인에 중요한 영향을 미치므로 꼼꼼히 확인하는 것이 중요합니다.